
Iniciar un negocio: Guía completa para planificar, lanzar y crecer
Los años que siguen a una crisis nacional a menudo coinciden con un auge del emprendimiento. Después de la Segunda Guerra Mundial, por ejemplo, Estados Unidos vio surgir una oleada de nuevos negocios cuando millones de miembros del servicio regresaron a la vida civil y buscaron empleo significativo.
El panorama post-pandemia puede resultar igualmente ventajoso para los emprendedores. Según la Oficina del Censo de EE. UU., los estadounidenses presentaron 5,4 millones de solicitudes de negocio en 2021 —un salto del 53 % respecto a los niveles pre-pandemia de 2019— muchas de las cuales provinieron de jubilados anticipados que buscan perseguir profesionalmente una pasión de toda la vida. De hecho, aproximadamente la mitad de las pequeñas empresas son propiedad de emprendedores mayores de 50 años.
Por atractivo que pueda parecer abrir tu propio negocio, sin embargo, es un emprendimiento exigente que incluso el emprendedor más experimentado no siempre acierta. "Crear un negocio desde cero es un proceso complejo, de múltiples pasos, con muchos tropiezos potenciales", dice Steve Boltz, planificador financiero senior en Charles Schwab especializado en planificación financiera para propietarios de pequeñas empresas. "Y para emprendedores que inician un negocio más tarde en la vida, es importante entender que tu pista de despegue es mucho más corta —y que los errores podrían socavar el estilo de vida que has trabajado décadas en construir".
Antes de lanzarte por tu cuenta, considera abordar las siguientes tareas para aumentar significativamente tus probabilidades de éxito.
Planificar
Como dice el refrán, "Si no planificas, estás planificando fallar". Así es como convertir tu idea en un negocio viable.
Tarea #1: Investiga tu mercado —y la competencia
Incluso la mejor idea no tendrá éxito si no hay mercado para ella. Empieza por conocer tu zona, tus competidores y tus clientes potenciales. Si vas a abrir un negocio físico, por ejemplo, ¿cuáles son los establecimientos rivales, el tráfico peatonal y los ingresos de los hogares en y alrededor de la ubicación que consideras? Por el contrario, si adoptas un enfoque principalmente en línea, podrías centrarte más en precios competitivos, marketing y calidad de tus servicios.
Tarea #2: Calcula tus costos
Estima tus gastos potenciales, separándolos en dos categorías: costos iniciales, como equipos y licencias, y gastos recurrentes, como alquiler y suministros. Esto te ayudará a determinar cuánto costará no solo poner en marcha el negocio, sino también mantenerlo funcionando. Tu plan debe contemplar al menos un año de gastos operativos, o hasta cinco años si requerirás financiación y/o inversión externa.
Tarea #3: Escribe tu plan
Reúne tu investigación de mercado y proyecciones financieras en un plan formal escrito. Este documento también debe incluir un resumen de tus productos o servicios y una propuesta de valor que diferencie tu negocio de la competencia. Si tu negocio proporcionará bienes físicos como comida o ropa, tu plan también debe incluir proveedores potenciales, plazos de entrega y otras variables que puedan influir en tu éxito. "Pensar estos detalles con antelación puede ayudarte a anticipar obstáculos y refinar tu visión", dice Steve.
Ahora también es el momento de definir qué significa el éxito para ti. Por ejemplo, ¿qué márgenes de beneficio se requerirán para sostener el negocio —y cuál es tu Plan B si no puedes alcanzarlos? "Si tienes ahorros adecuados y el negocio es más un proyecto de pasión, esto puede ser menos preocupante", dice Steve. "Pero para quienes planean ganarse la vida con su nuevo emprendimiento, es importante establecer barreras de antemano para tener más claridad sobre cuándo tirar la toalla".
Lanzar
Una vez que tienes un plan, es hora de ponerlo en acción.
Tarea #4: Asegura la financiación
El mayor obstáculo para muchos emprendedores es la financiación. Si vas a autofinanciar tu negocio, podrías verse tentado a recurrir a una cuenta de jubilación para capital. Antes de hacerlo, considera las consecuencias. Retirar de una cuenta con impuestos diferidos antes de los 59½ años provocará una penalización del 10 % por retiro anticipado, más impuestos ordinarios sobre la renta. "Meter mano a tus ahorros —independientemente de tu edad— podría socavar tu jubilación", dice Hayden Adams, CPA, CFP®, director de planificación fiscal y financiera en el Centro de Investigación Financiera de Schwab.
Afortunadamente, puede haber otras opciones de financiación que no requieran tocar tu nido de ahorros, como:
- Préstamos para pequeñas empresas: Los emprendedores mayores tienden a tener más facilidad para obtener financiación empresarial que sus contrapartes más jóvenes, aunque estos préstamos pueden seguir siendo difíciles de conseguir. "Debido al alto nivel de impagos en esta deuda por startups, los prestamistas probablemente te exigirán una garantía personal —y te cobrarán intereses más altos por el riesgo que asumen", dice Chris Kawashima, CFP®, analista senior de investigación en el Centro de Investigación Financiera de Schwab. Considera empezar con la Administración de Pequeñas Empresas de EE. UU. para ver si calificas para un préstamo.
- Préstamos personales: Si no encuentras prestamista para un préstamo empresarial pero tienes un historial crediticio personal fuerte y saldos de deuda bajos, podrías conseguir un préstamo personal a tasa fija a una tasa razonable. Confirma que puedes usar el préstamo para el negocio, y sabe que pagos perdidos o incapacidad para pagar dañarán tu puntuación crediticia.
- Inversión externa: Dependiendo del tipo de negocio, podrías atraer fondos de inversores externos. Sin embargo, estos acuerdos a menudo significan ceder algo de control o propiedad del negocio, y afectarán el tipo de estructura empresarial que elijas.
Tarea #5: Elige tu estructura
Para operar legalmente, tendrás que registrarte en el estado. Pero antes, necesitas decidir una estructura empresarial, que afectará todo, desde los impuestos que pagas hasta el alcance de tu responsabilidad personal en caso de acción legal.
Hay muchas estructuras a considerar —idealmente con la ayuda de un abogado calificado— pero entre las más comunes están:
- Empresario individual: Esta opción directa te da control total sobre tu negocio. Sin embargo, tus activos y pasivos empresariales no están separados de tus activos personales, lo que significa que puedes ser considerado personalmente responsable de las deudas y obligaciones del negocio.
- Sociedad: Una opción popular para negocios con múltiples propietarios, puede estructurarse como:
- Una sociedad general, en la que cada socio es personalmente responsable de las deudas del negocio, mientras que beneficios y control se comparten generalmente.
- Una sociedad limitada, en la que los socios generales tienen control total y responsabilidad por el negocio, mientras que los socios limitados o silenciosos no participan en la gestión y son responsables solo hasta el monto de su inversión.
- Una sociedad de responsabilidad limitada, en la que todos los socios pueden participar en la gestión pero no son típicamente responsables por la mala conducta o negligencia de sus socios.
- Corporación: Incorporar tu negocio suele ofrecer la protección más fuerte contra responsabilidad personal —y es el único enfoque que te permite emitir acciones. Los dos tipos principales son corporaciones C y S. Actualmente, las corporaciones C pagan impuesto federal sobre sus ingresos a la tasa corporativa plana del 21 %, mientras que los propietarios pagan impuestos sobre los ingresos que reciben como propietarios o empleados. Las corporaciones S no pagan impuestos; en su lugar, los propietarios reportan sus porciones de los ingresos de la empresa como ingresos personales en sus declaraciones individuales. Ambas estructuras son generalmente más costosas de establecer que otros tipos de entidades y requieren mantenimiento de registros e informes adicionales.
- Sociedad de responsabilidad limitada (LLC): Una LLC te permite aprovechar los beneficios tanto de una sociedad como de una estructura corporativa. Una LLC puede protegerte de responsabilidad personal (en la mayoría de casos), es relativamente simple y evita impuestos corporativos, aunque estarás sujeto a impuestos personales sobre la renta que fluya hacia ti desde el negocio.
"Típicamente, la mejor estructura empresarial es una LLC para la mayoría de la gente —al menos para empezar", dice Hayden. "Son económicas de crear y pueden proteger tus activos personales de muchas responsabilidades empresariales".
Tarea #6: Considera los seguros
Dependiendo de la estructura empresarial que elijas, puedes querer incorporar protecciones adicionales para minimizar el riesgo a tus activos personales y empresariales. Entre los tipos de seguros más comunes están:
- De propietario de negocio — que simplifica el proceso de compra de seguros combinando cobertura de responsabilidad y propiedad en una sola póliza.
- Responsabilidad personal — que protege tus activos empresariales si estás involucrado en un litigio personal.
- Específicos del negocio — que incluyen coberturas especializadas, como auto comercial, violación de datos y compensación laboral, según tu línea de negocio.
Mantener
Una vez en marcha, así es como sostener tu impulso.
Tarea #7: Busca asesoramiento
"Los mejores líderes son quienes reconocen sus propias limitaciones y están dispuestos a pedir ayuda", dice Steve. Considera reunir un equipo de profesionales de confianza para navegar las complejidades de la propiedad empresarial, incluyendo un abogado, un CPA, un mentor empresarial y tu asesor financiero, que puede ayudarte a mantenerte enfocado en tu plan a largo plazo y objetivos financieros.
"Lanzar un nuevo negocio puede ser un momento caótico", dice Steve. "Pero saber a quién llamar cuando surgen problemas —o se presentan nuevas oportunidades— puede quitar algo de estrés".
Tarea #8: Planifica el futuro
La planificación financiera a largo plazo a menudo queda en un segundo plano ante las demandas del día a día del negocio. "Hay una tendencia entre emprendedores a asumir que construir un negocio exitoso resultará automáticamente en una jubilación bien financiada", dice Steve. Sin embargo, según el Instituto de Planificación de Salida, solo el 20 % al 30 % de los negocios que salen al mercado terminan vendiéndose, dejando al resto sin opciones sólidas para monetizar.
Como resultado, Steve aconseja a todo propietario de negocio, independientemente de su tiempo en el negocio, tener una estrategia de salida. Entre las más comunes están:
- Venta total: Si tu visión es construir una empresa rentable que pueda ser adquirida o vendida en el futuro, querrás trabajar con un consultor empresarial que te ayude a posicionar tu negocio para el éxito. "Cuanto más 'llave en mano' puedas hacer tu negocio, más fácil será encontrar un comprador", dice Steve. Otra opción es vender el negocio a socios, al equipo directivo o a empleados, potencialmente a través de un plan de propiedad de acciones para empleados, aunque esto puede requerir financiación del vendedor o una transferencia a largo plazo si los empleados no tienen capital adecuado para financiar la compra directamente.
- Sucesión intergeneracional: Muchos propietarios sueñan con construir una empresa familiar duradera. "Si no necesitas vender el negocio para financiar tu jubilación, pasarlo a la siguiente generación es una gran forma de construir un legado familiar y proveer para la próxima generación", dice Steve. "Solo asegúrate de empezar a preparar a tus herederos con suficiente antelación para que puedan empezar con fuerza cuando estés listo para retirarte".
- Liquidación ordenada: "No todo negocio tendrá sentido bajo nueva propiedad, especialmente si tus servicios individuales son el negocio", dice Steve. En esos casos, asegúrate de atar todos los cabos sueltos, como cerrar acuerdos contractuales, pagar impuestos finales y terminar la entidad legal del negocio.
Sea cual sea tu visión, es sabio trabajar con un planificador financiero desde el principio para ayudar a asegurar que estás dando los pasos adecuados. "Tantos emprendedores ponen su sangre, sudor y lágrimas en hacer un éxito de su negocio pero nunca evolucionan más allá de esa fase", dice Steve. "Necesitas pensar en tu juego final desde el principio".
-
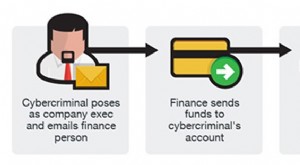
Compromiso de Correo Electrónico Empresarial (BEC): Detección y Reducción de Riesgos
Las estafas de compromiso de correo electrónico empresarial (BEC) son un tipo de fraude de pagos en línea que ataca a empresas y puede resultar en pérdidas financieras significativas. El BEC implica o
-
Mejora tu puntuación de crédito: Guía completa para construir y mantener un buen historial
Tu puntuación de crédito es un número de tres dígitos que refleja cómo gestionas y devuelves tus deudas. Esto incluye pagos de hipotecas, préstamos personales, cuotas del coche y tarjetas de crédito.
Artículos Destacados
- Planificación de comidas fácil: Ahorra dinero y simplifica tu semana
- Plan de negocio para agencia de seguros: Guía paso a paso
- Planificación de Comidas para Ahorrar: Una Guía Práctica
- Planes Keogh: Solución Integral de Jubilación para Autónomos
- Navegando el Brexit: Impacto en Negocios UK y Ecommerce
- Guía completa de planificación de bodas: consejos y lista de verificación
- Construyendo Resiliencia: Estrategias para Pequeñas Empresas Post-Pandemia
- Planificar la empresa en tiempos inciertos: cómo afrontar 2021 y lo que venga
- Plan de negocio para inversión inmobiliaria: Guía completa
-
 Activos empresariales: tipos, registro y valoración
¿Te sientes cómodo clasificando tus activos y registrándolos? Te proporcionaremos un resumen de los tipos de activos, cómo registrarlos y cómo asegurarte de que se calculan correctamente.Los activos s...
-
 Elaborar un Plan de Negocio Ganador: Guía Completa
Si quieres que tu producto o servicio llegue a una amplia audiencia y venda de verdad, tienes que pensar estratégicamente. Ya has decidido emprender: sopesaste riesgos, encaja en tus metas vitales, s...