
Bonos Hipotecarios: Entendiendo las Inversiones Respaldadas por Bienes Raíces
¿Qué son los bonos hipotecarios?
Un bono hipotecario es un bono en el que los tenedores tienen un derecho sobre los activos inmobiliarios puestos como garantía. Un prestamista podría vender una colección de bonos hipotecarios a un inversor, quien luego cobra los pagos de intereses de cada hipoteca hasta que se paga. Si el propietario de la hipoteca incumple, el tenedor del bono se queda con la casa.
"Los bonos hipotecarios, aunque típicamente vinculados a viviendas, también pueden referirse a equipamiento", dice Jim Pendergast, vicepresidente senior de altLINE, una división de The Southern Bank Company en Birmingham, Alabama. "Si el propietario incumple la hipoteca, los tenedores de bonos hipotecarios tienen un derecho legal sobre la propiedad."
Algunos inversores pueden invertir en bonos hipotecarios para diversificar sus carteras. También pueden gustarles los bonos hipotecarios porque la deuda está garantizada por bienes raíces tangibles.
¿Cómo funciona un bono hipotecario?
En muchos casos, los prestamistas hipotecarios tienen varias hipotecas en sus libros. Debido a esto, han gastado capital, y aunque están recibiendo pagos de principal e intereses, pueden querer obtener ganancias más rápido.
Los bancos y otros prestamistas pueden empaquetar estas hipotecas en valores de bonos y luego venderlos a otros inversores, permitiéndoles recaudar más capital rápidamente sin esperar a que pase el plazo completo del préstamo, explica Pendergast.
"Los bancos y agencias hipotecarias venden hipotecas como bonos a inversores, típicamente con descuento", dice Pendergast. "Entonces es responsabilidad de los inversores hacerse cargo de recibir los pagos de los préstamos."
Es importante notar, sin embargo, que el interés en un bono hipotecario puede fluctuar, a diferencia de otros bonos, como los bonos gubernamentales, que tienen una tasa de retorno fija.
Además, un bono hipotecario no viene con un pago de principal al final del plazo. Con un bono gubernamental o corporativo más tradicional, los inversores reciben pagos regulares de intereses y luego un pago único de principal al final del plazo. Con los bonos hipotecarios, sin embargo, los pagos hechos a los tenedores incluyen el principal más los intereses.
¿Cómo afectan los bonos a las tasas hipotecarias?
Las tasas hipotecarias están influenciadas por una variedad de factores, incluyendo las condiciones del mercado y el rendimiento de los bonos del Tesoro a 10 años. Sin embargo, los precios de los bonos hipotecarios también pueden afectar las tasas, explica Dan Green, CEO de Homebuyer, un prestamista hipotecario para compradores primerizos. En general, hay una relación inversa entre las tasas hipotecarias y los precios de los bonos.
"Las tasas hipotecarias se basan en el precio de los bonos hipotecarios", dice Green. "Cuando los precios de los bonos suben, las tasas hipotecarias bajan. Cuando los precios de los bonos bajan, las tasas hipotecarias suben."
Prestando atención a los precios de los bonos hipotecarios y otras tendencias, es posible hacerse una idea general de hacia dónde podrían dirigirse las tasas hipotecarias a continuación –aunque no hay forma infalible de predecir el futuro de la economía o los mercados.
¿Quién compra bonos hipotecarios?
Una variedad de inversores pueden comprar bonos hipotecarios, dice Green, incluyendo pensiones, fondos y el gobierno. El gobierno, por ejemplo, compra bonos hipotecarios bajo corporaciones como Freddie Mac y luego los vende a inversores individuales, añade Pendergast.
"Las personas e instituciones que buscan una inversión relativamente conservadora típicamente eligen bonos hipotecarios", dice Pendergast.
¿Son seguros los bonos hipotecarios?
Como cualquier inversión, los bonos hipotecarios vienen con niveles variables de riesgo. Cuando se compran a través de un bróker con seguro de la Corporación de Protección al Inversor en Valores (SIPC), puedes estar razonablemente seguro de que tu dinero está protegido contra el fallo del bróker, aunque no estás protegido contra pérdidas del bono o del fondo en el que se incluye el bono.
"Los bonos hipotecarios bien valorados equilibran riesgo y retorno", dice Green. "Los bonos hipotecarios mal valorados exponen a los inversores a mayor riesgo."
Pendergast señala, sin embargo, que un bono hipotecario sigue considerándose relativamente seguro. Como resultado de esta seguridad, es probable que veas una tasa de retorno menor que la que verías con una inversión en acciones, que se considera más arriesgada.
"Además, dado que los bonos hipotecarios se compran típicamente a través del gobierno, son más seguros que muchas otras inversiones", dice Pendergast.
Dependiendo de tu estrategia de inversión y metas de asignación de activos, los bonos hipotecarios pueden tener sentido en tu cartera. Los bonos hipotecarios pueden proporcionar un grado de seguridad e ingresos a tu cartera y ayudarte a alcanzar tus metas. Considera cuidadosamente tus propias necesidades y tolerancia al riesgo, y considera hablar con un profesional de inversiones antes de decidir cómo proceder.
-
Bonos Perpetuos (Perpetual Bonds): Renta Fija Sin Vencimiento
Bonos perpetuos (perps) son instrumentos de deuda sin fecha de vencimiento. Pagan cupones (interés) teóricamente para siempre, pero el emisor no está obligado a devolver el principal salvo que ejerza
-

Bonos municipales: Inversión con ventajas fiscales explicada
Los bonos municipales representan una inversión atractiva para individuos, especialmente para personas en tramos impositivos altos, que buscan activos que proporcionen ingresos con ventajas fiscales.L
Artículos Destacados
- Entendiendo los bonos Tier 2
- Entendiendo los Bonos TIGER: Guía de Valores del Tesoro Cupón Cero
- Bonos de guerra de la Segunda Guerra Mundial: valor actual
- Entender el DU: Tu Aprobación Hipotecaria Explicada
- Bonos Corporativos: Guía Completa para Invertir
- Entender las opciones de inversión: Guía completa
- Bonos de impacto social: Invertir para el bien social
- Bonos Municipales: Guía Completa para Inversores
- Bonos: Guía Completa para Entender la Renta Fija
-
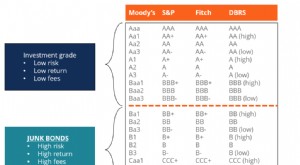 Bonos Basura: Riesgos, Recompensas y Estrategias de Inversión
Los bonos basura, también conocidos como bonos de alto rendimiento, son bonos calificados por debajo del grado de inversión por las tres grandes agencias de calificación (ver imagen a continuación). E...
-
 Entendiendo los Derechos de Gestión Hipotecaria (MSR): Guía Completa
Los Derechos de Gestión Hipotecaria (MSR) son un acuerdo donde un tercero se compromete a cobrar los pagos hipotecarios en nombre del prestamista a cambio de una comisión. Explicación de los Derechos...