
Bonos Perpetuos (Perpetual Bonds): Renta Fija Sin Vencimiento
Bonos perpetuos (perps) son instrumentos de deuda sin fecha de vencimiento. Pagan cupones (interés) teóricamente para siempre, pero el emisor no está obligado a devolver el principal salvo que ejerza su opción de recompra (call).
Resumen
- Sin vencimiento (perpetuidad).
- Emisor no debe reembolsar principal (solo si llama al bono).
- Obligación contractual de pagar cupón indefinidamente.
- Considerados seguros por flujo constante, pero exponen a riesgo de crédito indefinido del emisor.
Naturaleza Híbrida: ¿Deuda o Cuasi-Capital?
Algunos economistas los asimilan a acciones con dividendo fijo, pero la analogía es limitada:
| Característica | Bono Perpetuo | Acción con Dividendo |
|---|---|---|
| Pago | Cupón fijo contractual | Dividendo variable (según beneficios/junta) |
| Prioridad | Deuda: prioridad sobre accionistas | Residual: últimos en cobrar |
| Derechos voto | Ninguno | Sí (ordinarias) |
| Vencimiento | Ninguno (salvo call) | Ninguno |
Se asemejan más a anualidades (annuities): flujo de caja perpetuo a tipo fijo.
¿Pagan Cupón Realmente "Para Siempre"?
Sí. Ejemplo histórico: bono perpetuo de 1648 de la Junta de Aguas de Lekdijk Bovendams (Holanda) seguía pagando cupón en 2015 (367 años).
En la práctica, casi todos incluyen opción de call (recompra) a partir de año 5-10. El emisor la ejerce cuando le conviene (tipos bajos → refinancia más barato). La flexibilidad de no tener vencimiento forzoso es la gran ventaja para el emisor.
¿Quién los Emite?
- Bancos: Para cumplir requisitos de capital Tier 1 (Basilea III). El principal cuenta como capital de máxima calidad.
- Gobiernos (pocos): Algunos economistas los ven útiles para gobiernos en apuros fiscales; la ortodoxia los rechaza por crear deuda sin obligación de repago.
Atractivo para Inversores (y Riesgos)
Ventajas
- Ingreso fijo vitalicio: Buscado por jubilados/rentistas.
- Cupón más alto que bonos convencionales comparables (prima por perpetuidad y riesgo call).
- Evita reinversión: No hay que buscar nuevo bono al vencer.
Riesgos
- Riesgo de crédito perpetuo: Si emisor quiebra, pierdes principal y cupones futuros.
- Riesgo de tipo de interés: Si tipos suben > cupón, precio del bono cae (duración muy alta ≈ perpetuidad).
- Riesgo de call: Emisor llama cuando tipos bajan → te devuelven principal a la par y te quedas reinvirtiendo a tipos más bajos.
Mitigaciones Comunes
- Step-up: Cupón sube X% cada 10-15 años.
- Cupón flotante (floating) futuro: Tras fecha X, cupón se liga a euríbor/prime + spread.
- ⚠️ El emisor puede llamar antes del step-up/flotante para evitar pagar más.
Cálculo de Rentabilidad Actual (Current Yield)
Current Yield = (Cupones anuales totales / Precio de mercado) × 100Ejemplo: Nominal $1.000, comprado a $950 (descuento), cupón $80/año.
Current Yield = (80 / 950) × 100 = 8,42%.
Nota: No es YTM (no hay vencimiento), es rentabilidad instantánea.
Recursos Relacionados
- Tipo de Cupón (Coupon Rate)
- Rentabilidad Efectiva (Effective Yield)
- Tipo Prime (Prime Rate)
- Rentabilidad al Vencimiento (YTM)
-
Bonos Hipotecarios: Entendiendo las Inversiones Respaldadas por Bienes Raíces
¿Qué son los bonos hipotecarios? Un bono hipotecario es un bono en el que los tenedores tienen un derecho sobre los activos inmobiliarios puestos como garantía. Un prestamista podría vender una colecc
-

Bonos municipales: Inversión con ventajas fiscales explicada
Los bonos municipales representan una inversión atractiva para individuos, especialmente para personas en tramos impositivos altos, que buscan activos que proporcionen ingresos con ventajas fiscales.L
Artículos Destacados
- Entendiendo los bonos Tier 2
- Entendiendo los Bonos TIGER: Guía de Valores del Tesoro Cupón Cero
- Bonos de guerra de la Segunda Guerra Mundial: valor actual
- Bonos Corporativos: Guía Completa para Invertir
- Fianzas de Fidelidad: Protección contra la Deshonestidad y el Fraude de los Empleados
- Entender las opciones de inversión: Guía completa
- Bonos de impacto social: Invertir para el bien social
- Bonos Municipales: Guía Completa para Inversores
- Bonos: Guía Completa para Entender la Renta Fija
-
 Bonos Investment Grade: Riesgo de Crédito, Ratings y Rendimientos
Un bono investment grade (grado de inversión) es una clasificación que denota bonos con un riesgo de crédito relativamente bajo comparado con otros bonos. Tres grandes agencias de rating establecen el...
-
 Bonos Basura: Riesgos, Recompensas y Estrategias de Inversión
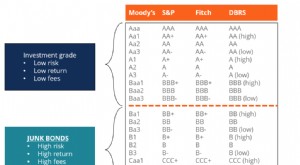
Los bonos basura, también conocidos como bonos de alto rendimiento, son bonos calificados por debajo del grado de inversión por las tres grandes agencias de calificación (ver imagen a continuación). E...