
Préstamos de capital de trabajo: definición y cómo impulsan las operaciones empresariales
¿Qué es un préstamo de capital de trabajo?
Un préstamo de capital de trabajo es un préstamo que se toma para financiar las operaciones diarias de una empresa. Estos préstamos no se usan para comprar activos a largo plazo o inversiones y, en su lugar, se usan para proporcionar el capital de trabajo que cubre las necesidades operativas a corto plazo de una compañía.
Esas necesidades pueden incluir costos como nómina, alquiler y pagos de deuda. De esta manera, los préstamos de capital de trabajo son simplemente endeudamientos corporativos que son usados por una empresa para financiar sus operaciones diarias.
Puntos clave
- Un préstamo de capital de trabajo es un préstamo tomado para financiar las operaciones diarias de una empresa.
- Los préstamos de capital de trabajo no se usan para comprar activos a largo plazo o inversiones; se usan para proporcionar capital de trabajo que cubre las necesidades operativas a corto plazo de una empresa.
- Las empresas con alta estacionalidad o ventas cíclicas pueden depender de préstamos de capital de trabajo para ayudar con períodos de actividad empresarial reducida.
- Los préstamos de capital de trabajo a menudo están vinculados al crédito personal del propietario del negocio, por lo que pagos perdidos o incumplimientos pueden dañar su puntuación de crédito.
Entender los préstamos de capital de trabajo
A veces una empresa no tiene efectivo adecuado en mano o liquidez de activos para cubrir los gastos operativos diarios y, por lo tanto, asegurará un préstamo para este propósito. Las empresas con alta estacionalidad o ventas cíclicas pueden depender de préstamos de capital de trabajo para ayudar con períodos de actividad empresarial reducida.
Muchas empresas no tienen ingresos estables o predecibles durante todo el año. Las empresas manufactureras, por ejemplo, pueden tener ventas cíclicas que corresponden con las necesidades de los minoristas. La mayoría de los minoristas venden más producto durante el cuarto trimestre —es decir, durante la temporada navideña— que en cualquier otro momento del año.
Para suministrar a los minoristas la cantidad adecuada de bienes, los fabricantes típicamente realizan la mayor parte de su actividad de producción durante los meses de verano, preparando inventarios para el empuje del cuarto trimestre. Luego, cuando llega el final del año, los minoristas reducen las compras de fabricación mientras se centran en vender su inventario, lo que posteriormente reduce las ventas de fabricación.
Los fabricantes con este tipo de estacionalidad a menudo requieren un préstamo de capital de trabajo para pagar salarios y otros gastos operativos durante el período tranquilo del cuarto trimestre. El préstamo generalmente se paga para cuando la compañía llega a su temporada alta y ya no necesita la financiación.
Los pagos perdidos en un préstamo de capital de trabajo pueden dañar la puntuación de crédito del propietario del negocio si el préstamo está vinculado a su crédito personal.
Los tipos de financiación incluyen un préstamo a plazo, una línea de crédito empresarial o financiación de facturas, una forma de préstamo a corto plazo extendida por un prestamista a sus clientes empresariales basada en facturas impagadas. Las tarjetas de crédito empresariales, que permiten ganar recompensas, también pueden proporcionar acceso a capital de trabajo.
Pros y contras de los préstamos de capital de trabajo
El beneficio inmediato de un préstamo de capital de trabajo es que es fácil de obtener y permite a los propietarios de negocios cubrir eficientemente cualquier brecha en los gastos de capital de trabajo. El otro beneficio notable es que es una forma de financiación de deuda y no requiere una transacción de capital, lo que significa que un propietario de negocio mantiene el control total de su empresa, incluso si la necesidad de financiación es urgente.
Algunos préstamos de capital de trabajo no están garantizados. Si este es el caso, una empresa no está obligada a poner ninguna garantía para asegurar el préstamo. Sin embargo, solo las empresas o propietarios de negocios con una alta calificación crediticia son elegibles para un préstamo sin garantía. Los negocios con poco o ningún crédito tienen que garantizar el préstamo.
Un préstamo de capital de trabajo garantizado que necesita garantía de activos puede ser un inconveniente para el proceso del préstamo. Sin embargo, hay otros inconvenientes potenciales para este tipo de préstamo de capital de trabajo. Las tasas de interés son altas para compensar a la institución prestamista por el riesgo. Además, los préstamos de capital de trabajo a menudo están vinculados al crédito personal del propietario del negocio, y cualquier pago perdido o incumplimiento puede dañar su puntuación de crédito.
-
Gestión del capital circulante: Guía completa
-
Capital de trabajo: Definición, importancia y gestión
Ya sea que busques hacer crecer tu negocio o financiar proyectos más grandes, necesitarás capital de trabajo. En esencia, el capital de trabajo apoya tus costes operativos diarios, financia operacione
Artículos Destacados
- Garantía principal para préstamos: definición y funcionamiento
- Préstamos clasificados: cómo evalúan los bancos el riesgo
- Préstamos de circulante: 6 tipos para financiar tu negocio
- Fondos de Capital de Trabajo: Impulsando la Eficiencia y la Salud Financiera Gubernamental
- Rotación del Capital Circulante: Definición e Importancia para el Éxito Empresarial
- Préstamos de capital de trabajo: definición y cómo impulsan las operaciones empresariales
- Préstamos Paralelos: Definición, Funcionamiento y Financiamiento Transfronterizo
- Préstamo puente (Stretch Loan): definición, ventajas y préstamos alternativos a los de nómina
- Garantía explicada: Asegurar préstamos y proteger prestamistas
-
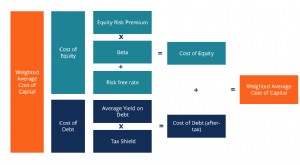 WACC (Coste Medio Ponderado de Capital): Definición, cálculo y uso
El Coste Medio Ponderado de Capital (WACC) de una empresa representa su coste combinado de capital a través de todas las fuentes, incluyendo acciones ordinarias, acciones preferentes y deuda. El coste...
-
 Capital circulante vs. capital de inversión: Diferencias clave