Capital circulante vs. capital de inversión: Diferencias clave

Resumen
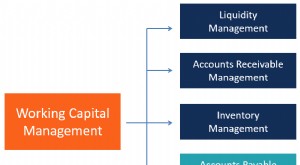
- El capital circulante (WC) es la diferencia entre activos corrientes (efectivo, inventarios, cuentas por cobrar) y pasivos corrientes (cuentas por pagar).
- Los activos corrientes incluyen efectivo, inventario, cuentas por cobrar y otros activos que se espera convertir en efectivo o liquidar en menos de un año.
- Los pasivos corrientes contienen impuestos por pagar, cuentas por pagar, salarios y la porción corriente de deuda a largo plazo.
¿Qué es el capital circulante?
¿Qué es el capital de inversión?
- Inversión externa: Un particular, entidad financiera o grupo de capital riesgo (venture capital) invierte en una empresa. Se aporta dinero a cambio de promesa de reembolso, participación en beneficios, o como préstamo. Aquí el capital es efectivo.
- Inversión interna: Los directivos invierten en el negocio adquiriendo activos a largo plazo que ayuden a expandirse o ser más eficientes. Aquí el capital son activos físicos.

Recursos adicionales
-
Cálculo del Capital de Trabajo: Guía Completa
El capital de trabajo evalúa la capacidad de una empresa para pagar sus pasivos corrientes con sus activos corrientes, indicando su salud financiera a corto plazo, capacidad para saldar deudas en un a
-
Capital de trabajo: Definición, importancia y gestión
Ya sea que busques hacer crecer tu negocio o financiar proyectos más grandes, necesitarás capital de trabajo. En esencia, el capital de trabajo apoya tus costes operativos diarios, financia operacione
Artículos Destacados
- Capital de Trabajo: Definición, Cálculo e Importancia para la Estabilidad Empresarial
- Asignación de capital: definición, proceso y ejemplos
- Basilea I: Requisitos de Capital y Clasificación de Activos Bancarios
- Basilea II: Los Tres Pilares de la Regulación Bancaria Moderna
- Entender el Capital: Tipos, Categorías y Creación de Valor
- Capital Empleado: Definición, Cálculo e Importancia
- Ganancias de Capital: Guía Completa para Entenderlas
- Impuesto sobre ganancias de capital: guía completa
- Racionamiento de Capital: Definición, Estrategia e Impacto en Decisiones de Inversión