
Gestión del capital circulante: Guía completa

Entendiendo el capital circulante
- Activos corrientes: efectivo, cuentas por cobrar e inventarios.
- Pasivos corrientes: cuentas por pagar, préstamos a corto plazo y pasivos devengados.
Por qué es importante la gestión del capital circulante
Factores que afectan las necesidades de capital circulante
- Endógenos: tamaño, estructura y estrategia de la empresa.
- Exógenos: acceso y disponibilidad de servicios bancarios, nivel de tipos de interés, tipo de industria y productos/servicios, condiciones macroeconómicas, y tamaño, número y estrategia de los competidores.
Gestión de la liquidez
Gestión de cuentas por cobrar
Gestión de inventarios
Gestión de deuda a corto plazo
Gestión de cuentas por pagar
Resumen
- La gestión del capital circulante implica equilibrar movimientos de cinco partidas principales —efectivo, clientes, proveedores, financiación a corto plazo e inventarios— para asegurar recursos adecuados y operación eficiente.
- Los niveles de efectivo deben cubrir necesidades ordinarias o pequeños imprevistos, pero no ser tan altos que determinen una asignación ineficiente de capital.
- El crédito comercial debe usarse bien para equilibrar la necesidad de mantener ventas y relaciones sanas con la de limitar exposición a clientes de baja solvencia.
- La gestión de deuda a corto plazo y proveedores debe permitir suficiente liquidez para operaciones ordinarias e imprevistos, sin aumento excesivo de riesgo financiero.
- La gestión de inventarios debe asegurar productos para vender y materiales para producir, evitando acumulación excesiva y obsolescencia.
Más recursos
-
Gestión Estratégica: Definición, Componentes, Marcos y Estrategias Genéricas
La gestión estratégica es la formulación e implementación de objetivos y proyectos mayores, por la dirección de una organización en nombre de sus accionistas (o propietarios). El proceso de formulació
-
Capital de trabajo: Definición, importancia y gestión
Ya sea que busques hacer crecer tu negocio o financiar proyectos más grandes, necesitarás capital de trabajo. En esencia, el capital de trabajo apoya tus costes operativos diarios, financia operacione
Artículos Destacados
- Capital Nominal: Definición e Importancia para las Empresas
- Capital Aportado: Definición y Cálculo en el Balance
- Adquirente: Definición, Tipos y Rol en Adquisiciones Corporativas y Pagos
- Basilea I: Requisitos de Capital y Clasificación de Activos Bancarios
- Entender el Capital: Tipos, Categorías y Creación de Valor
- Capital Empleado: Definición, Cálculo e Importancia
- Rendimiento de Ganancias de Capital (CGY): Definición y Fórmula
- Racionamiento de Capital: Definición, Estrategia e Impacto en Decisiones de Inversión
- Racionamiento de capital: Entender límites y estrategias de inversión
-
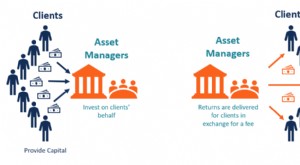 Sociedades Gestoras de Inversión (AMC): Guía Completa de Funcionamiento y Tipos
Una Sociedad Gestora de Instituciones de Inversión Colectiva (SGIIC) —conocida internacionalmente como Asset Management Company (AMC)— es una entidad que invierte capital agrupado de sus clientes en d...
-
 Transacciones Calificadas: Ofertas Públicas vía Compañías de Capital Agrupado
Una transacción calificada (qualifying transaction) es aquella donde una empresa privada canadiense emite acciones públicas a través de una compañía de capital agrupado (capital pool company - CPC). L...