
Entendiendo las Cuentas de Patrimonio Neto: Guía Completa para Inversores
Existen varios tipos de cuentas de patrimonio neto que se combinan para formar el patrimonio neto total de los accionistas. Estas cuentas incluyen acciones ordinarias, acciones preferentes, superávit aportado, capital adicional pagado, beneficios retenidos, otros resultados integrales y acciones propias.
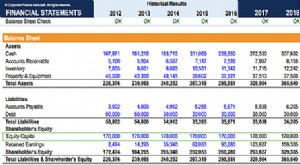
El patrimonio neto es la cantidad aportada por los propietarios o accionistas de una empresa para su puesta en marcha y operación continua. El patrimonio total también representa el valor residual que queda en los activos después de pagar todos los pasivos, y se registra en el balance de la empresa. Para calcular el patrimonio total, simplemente se restan los pasivos totales de los activos totales.
Tipos de Cuentas de Patrimonio Neto
Las siete cuentas principales de patrimonio neto son:
#1 Acciones Ordinarias (Common Stock)
Las acciones ordinarias representan la inversión de los propietarios o accionistas en el negocio como aportación de capital. Esta cuenta refleja las acciones que otorgan derecho a voto y su reclamación residual sobre los activos de la empresa. El valor de las acciones ordinarias es igual al valor nominal de las acciones multiplicado por el número de acciones en circulación. Por ejemplo, 1 millón de acciones con $1 de valor nominal resultarían en $1 millón de capital social en el balance.
#2 Acciones Preferentes (Preferred Stock)
Las acciones preferentes son bastante similares a las ordinarias. Son un tipo de acción que a menudo no tiene derechos de voto, pero garantiza un dividendo acumulativo. Si el dividendo no se paga en un año, se acumula hasta su pago.
Ejemplo: Una acción preferente de una empresa tiene derecho a $5 en dividendos acumulativos al año. La empresa ha declarado dividendo este año pero no pagó dividendos en los dos años anteriores. El accionista recibirá $15 ($5/año x 3 años) en dividendos este año.
#3 Superávit Aportado (Contributed Surplus)
El superávit aportado refleja cualquier cantidad pagada por encima del valor nominal por inversores en compras de acciones con valor nominal. Esta cuenta también registra diferentes tipos de ganancias y pérdidas resultantes de la venta de acciones u otros instrumentos financieros complejos.
Ejemplo: La empresa emite 100.000 acciones de $1 valor nominal a $10 por acción. $100.000 (100.000 acciones x $1/acción) van a acciones ordinarias, y el exceso de $900.000 (100.000 acciones x ($10-$1)) va a Superávit Aportado.
#4 Capital Adicional Pagado (Additional Paid-In Capital)
El capital adicional pagado es otro término para superávit aportado, lo mismo descrito anteriormente.
#5 Beneficios Retenidos (Retained Earnings)
Los beneficios retenidos son la parte del ingreso neto que no se distribuye como dividendos a los accionistas. Se retienen para reinvertir en el negocio o pagar obligaciones futuras.
#6 Otros Resultados Integrales (Other Comprehensive Income)
Los otros resultados integrales se excluyen del ingreso neto en el estado de resultados porque consisten en ingresos que aún no se han realizado. Por ejemplo, ganancias o pérdidas no realizadas en valores que aún no se han vendido se reflejan en otros resultados integrales. Una vez vendidos los valores, la ganancia/pérdida realizada pasa al ingreso neto en el estado de resultados.
#7 Acciones Propias (Treasury Stock - Cuenta Contra-Patrimonio)
Las acciones propias son una cuenta contra-patrimonio. Representan la cantidad de acciones ordinarias que la empresa ha recomprado a los inversores. Esto se refleja en los libros como una deducción del patrimonio total.
Recursos Adicionales
- Análisis de Estados Financieros: Cómo realizar análisis del estado de resultados, balance y flujo de caja.
- Análisis de Ratios / Análisis de Empresas Comparables: Guía paso a paso para construir análisis de empresas comparables ("Comps").
- Qué es Modelado Financiero: Realizado en Excel para pronosticar el desempeño financiero de una empresa.
- Guía de Modelado Financiero: Consejos de Excel y mejores prácticas sobre supuestos, drivers, pronósticos, vinculación de tres estados, análisis DCF.
-
Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es
-

Comprender las Cuentas en T: Guía para Profesionales Contables
Si buscas una carrera en contabilidad, las cuentas en T pueden ser tu mejor aliado. La cuenta en T es una representación visual de cuentas individuales en forma de T, permitiendo rastrear y representa
Artículos Destacados
- Señalización en la estructura de capital
- Acciones domésticas: guía para inversores
- Entendiendo la Estructura de Capital Simple: Definición y Componentes
- Warrants sobre acciones: qué son y cómo funcionan
- Acciones ordinarias: qué son y cómo funcionan
- Unidades de Acciones Restringidas (RSU): Guía Completa
- Acciones explicadas: Guía para principiantes sobre cómo invertir
- Fondos Mid-Cap de Renta Variable: Entendiendo Riesgo, Rentabilidad e Inversión
- Opciones sobre Acciones Explicadas: Guía para Principiantes sobre Contratos de Capital
-
 Gastos de Capital (CapEx): Definición y Ejemplos
-
 Entendiendo los Gastos de Emisión de Acciones: Costes de Captación de Capital
Gastos de emisión de acciones es el término contable que referencia los costes en los que incurre una empresa al introducir valores mobiliarios en el mercado. Una empresa comúnmente emite acciones de ...