
Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es el efectivo aportado, el balance se equilibra con caja a la izquierda y capital social a la derecha.
A veces se desglosa en acciones ordinarias y preferentes, valoradas a su valor nominal. Algunos estados permiten emitir ordinarias sin valor nominal.
El capital social es distinto de la prima de emisión (additional paid-in capital / APIC), que recoge la diferencia entre el valor nominal y el precio real de suscripción.
Capital social y balance de situación
Por la ecuación fundamental Activo = Pasivo + Patrimonio Neto, los activos se financian con deuda (pasivo) o emitiendo participaciones (patrimonio). Al emitir acciones, la empresa recibe efectivo a cambio de derechos de propiedad.
Prima de emisión y aportaciones por encima del nominal
- Prima de emisión (APIC): importe suscrito por encima del valor nominal. Si se captan 1 M$ con acciones de 100 k$ nominales, la prima es 900 k$.
- Aportaciones sin valor nominal: también generan prima de emisión por el total suscrito.
Ejemplo: emisión de 10 M$ en ordinarias con 100 k$ nominal → 100 k$ Capital social + 900 k$ Prima de emisión = 1 M$ Capital social total (en la acepción amplia del término).
Recursos adicionales
-

Entendiendo el Estado de Cambios en el Patrimonio Neto: Guía Completa
Un estado de cambios en el patrimonio neto, también denominado estado de patrimonio del propietario o estado de variaciones del patrimonio neto, es un estado financiero que una empresa debe preparar j
-

Entendiendo el capital inmobiliario: Guía completa para propietarios
Si estás pensando en pedir prestado contra tu casa, es importante entender qué es el capital inmobiliario y cuánto capital tienes. El capital inmobiliario (home equity) es el valor de mercado de tu ca
Artículos Destacados
- Capital Social Autorizado: Definición, Propósito y Ejemplos
- Backstop: Entender las Redes de Seguridad Financiera y Financiación Contingente
- Basilea I: Requisitos de Capital y Clasificación de Activos Bancarios
- Entender el Capital: Tipos, Categorías y Creación de Valor
- Racionamiento de Capital: Definición, Estrategia e Impacto en Decisiones de Inversión
- Capital Común Nivel 1 (CET1): Guía Completa para Entender su Cálculo e Importancia
- Costo de Capital: Definición, Cálculo e Importancia en Finanzas
- Golden Share (Acción de Oro): Definición, Propósito y Uso Gubernamental
- Capital Intelectual: Definición, Tipos y Valor para la Empresa
-
 Entendiendo la Mala Fijación de Precios: Precio de Mercado frente a Valor Real
La mala fijación de precios (mispricing) provoca una divergencia entre el precio de mercado de un valor y su valor fundamental. La ley del precio único establece que el precio de mercado de un valor e...
-
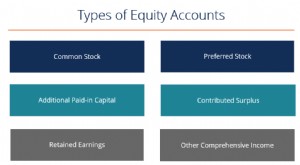 Entendiendo las Cuentas de Patrimonio Neto: Guía Completa para Inversores
Existen varios tipos de cuentas de patrimonio neto que se combinan para formar el patrimonio neto total de los accionistas. Estas cuentas incluyen acciones ordinarias, acciones preferentes, superávit ...