
Comprender las Cuentas en T: Guía para Profesionales Contables
Si buscas una carrera en contabilidad, las cuentas en T pueden ser tu mejor aliado. La cuenta en T es una representación visual de cuentas individuales en forma de "T", permitiendo rastrear y representar visualmente todas las adiciones y sustracciones (cargos y abonos) de la cuenta.
Cada cuenta tiene su propia cuenta en T, con este aspecto:

Imagen: Cursos de Contabilidad de CFI.
Descarga la Plantilla Gratuita
Introduce tu nombre y email y descarga la plantilla gratis.
Cargos y Abonos en Cuentas en T
Cuando se oye "cargos y abonos", se piensa en tarjetas de débito y crédito. En contabilidad, sin embargo, significan cosas completamente distintas.
Son terminologías contables con siglos de historia, usadas hoy en el sistema de partida doble. Esto significa que cada transacción se registra en al menos dos cuentas: una recibe un "cargo" y otra un "abono".
Estas entradas se registran como asientos de diario, los bloques constructivos de la contabilidad.
Cargos y abonos pueden significar aumento o disminución según la cuenta, pero en la cuenta en T su representación es siempre la misma: cargo a la izquierda, abono a la derecha.
Explicación de las Cuentas en T
El lado izquierdo es siempre el lado del cargo y el derecho el del abono, sea cual sea la cuenta.
Para diferentes cuentas, cargos y abonos pueden aumentar o disminuir, pero en la cuenta en T, el cargo está siempre a la izquierda y el abono a la derecha, por convención.
Veamos las cuentas en T para los componentes principales del balance de situación: activos, pasivos y patrimonio neto.

En cuentas de activo (efectivo, clientes, existencias, inmovilizado material, etc.), el lado izquierdo (cargo) siempre aumenta la cuenta. El derecho (abono) la disminuye. En cuentas de pasivo y patrimonio, los cargos siempre disminuyen y los abonos siempre aumentan.
Cuentas en T para la Cuenta de Resultados
También se usan para cuentas de la cuenta de resultados: ingresos, gastos, ganancias y pérdidas.

De nuevo, cargos a ingresos/ganancias disminuyen la cuenta; abonos la aumentan. Lo contrario para gastos y pérdidas. Uniendo todas las cuentas:

Con cuentas en T, rastrear múltiples asientos en un período es mucho más fácil. Cada asiento se registra en su cuenta en T correspondiente, en el lado correcto, por el importe correcto.
Por ejemplo, si una empresa emite acciones por 500.000 €, el asiento sería: Cargo a Efectivo, Abono a Acciones Ordinarias.

Video Explicativo de Cuentas en T
Video corto que explica cómo usar cuentas en T para rastrear ingresos y gastos en la cuenta de resultados. Más en el Curso Gratuito de Fundamentos de Contabilidad de CFI.
Más Recursos
CFI ofrece la certificación Financial Modeling & Valuation Analyst (FMVA)®. Recursos útiles:
-
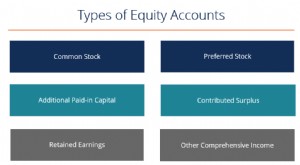
Entendiendo las Cuentas de Patrimonio Neto: Guía Completa para Inversores
Existen varios tipos de cuentas de patrimonio neto que se combinan para formar el patrimonio neto total de los accionistas. Estas cuentas incluyen acciones ordinarias, acciones preferentes, superávit
-

Cuentas corrientes conjuntas: guía completa para finanzas compartidas
Cogestionar tu dinero con otra persona puede ser necesario por múltiples razones, desde fusionar finanzas como pareja casada hasta cuidar a un padre mayor. Abrir una cuenta corriente conjunta es una f
Artículos Destacados
- Entender las cuentas de efectivo EBT: beneficios y funcionamiento
- Cuentas bancarias líquidas: Entendiendo la accesibilidad y opciones
- Cuentas de crédito abiertas: Qué son y cómo afectan a tu historial
- Entendiendo los cargos pendientes en tu cuenta corriente
- Cuenta UTMA: guía para custodios y beneficiarios
- Cuentas por Pagar (AP): Definición, Función e Importancia
- Entender los Saldos de Cuenta: Guía Completa
- Entender los Extractos de Cuenta: Guía Completa
- Cuentas Corrientes de Alto Rendimiento: Gana Más Intereses por tu Saldo
-
 Comprender los Gastos Contables: Guía Completa
Un gasto en contabilidad es el dinero gastado o costes incurridos por una empresa en su esfuerzo por generar ingresos. Esencialmente, los gastos contables representan el coste de hacer negocio; la sum...
-
 Cuenta "acreedores por" (Due to): guía completa
La cuenta acreedores por (Due to Account) es un término contable que denota una cuenta de pasivo. Representa el monto adeudado a otra parte y se encuentra en el mayor general. Los fondos pueden ser a ...