
Entendiendo los Gastos de Emisión de Acciones: Costes de Captación de Capital
"Gastos de emisión de acciones" es el término contable que referencia los costes en los que incurre una empresa al introducir valores mobiliarios en el mercado. Una empresa comúnmente emite acciones de capital cuando busca hacer crecer su negocio, expandir su huella operativa y establecer una base más amplia de accionistas.
Los Gastas (Costes) Acumulados Durante la Emisión
Existen diversos honorarios o costes que una empresa incurre al emitir nuevos valores en el mercado en nombre de su compañía. Entre los costes se encuentran:
1. Honorarios de Gestoría
Los honorarios de gestoría se refieren a los costes incurridos en la preparación de los formularios que deben cumplimentarse y presentarse al introducir nuevos valores. También existen formularios para registrar dichos valores, que requieren información específica sobre la empresa. Típicamente, son costes incurridos por contables de terceros u otros profesionales con conocimientos especializados.
2. Presentaciones ante la Comisión de Valores (SEC)
Separados de los honorarios de presentación gestoría, los nuevos valores deben registrarse ante la Comisión de Valores y Bolsa (SEC). Los honorarios asociados a las presentaciones ante la SEC forman parte de los gastos de emisión de acciones.
3. Comisiones de Colocación (Underwriting Fees)
Individuos o, más a menudo, empresas como bancos de inversión que actúan como intermediarios para colocar nuevos valores ante los inversores adecuados, cobran una comisión por encontrar inversores apropiados y por finalizar la venta de los valores a los inversores.
4. Costes de Marketing
Existen costes asociados al marketing de nuevos valores que implican publicidad y promoción de los valores introducidos en el mercado. Las actividades promocionales son un componente clave para los valores porque una campaña de marketing exitosa es lo que ayuda a los colocadores a encontrar los inversores adecuados y permite vender los valores exitosamente al precio más alto posible.
Contabilización de los Gastos de Emisión
Existen dos formas básicas de contabilizar los gastos de emisión:
1. Como Reducción del Capital Pagado
Los gastos de emisión de acciones pueden listarse como una reducción del capital pagado. La reducción se toma del capital pagado (la cantidad pagada por inversores durante la emisión de acciones ordinarias o preferentes) que excede el valor nominal. Este enfoque contable lo usan quienes creen que los gastos de emisión no deben considerarse parte de las operaciones regulares de la empresa, sino de sus actividades de financiación.
2. Como Parte de los Costes de Organización
La segunda forma es contabilizarlos como parte de los costes de organización de la empresa. Con este método, los gastos de emisión se ven como activos intangibles. Esto significa que los costes pueden amortizarse a lo largo del tiempo. Sin embargo, deben amortizarse completamente dentro de un límite de 40 años. La teoría detrás de este método es que los gastos crearon un beneficio continuo para el emisor.
Resumen
Siempre que una empresa emite nuevos valores en el mercado, existen honorarios asociados a los esfuerzos para introducirlos exitosamente. Todo, desde honorarios de auditoría hasta costes de publicidad, forma parte de los gastos de emisión que una empresa debe contabilizar al emitir nuevos valores.
Recursos Adicionales
- Proceso de OPV (IPO): Donde una empresa privada emite valores nuevos y/o existentes al público por primera vez.
- Honorarios de Retención (Retainer Fee): Coste inicial pagado por un individuo por servicios de asesor, consultor, abogado, etc.
- Cargo por Servicio (Service Charge): Tarifa cobrada para pagar servicios relacionados con un producto o servicio adquirido.
- Tipos de Presentaciones ante la SEC: La SEC obliga a empresas cotizadas a presentar diferentes tipos de formularios (10-K, 10-Q, S-1, S-4).
-

Valores de Negociación: Definición, Tipos y Estrategias a Corto Plazo
Los valores de negociación (trading securities) son valores adquiridos por una empresa con el objetivo de obtener un beneficio a corto plazo. No se pretende mantenerlos largo plazo; la empresa inviert
-
Entender las comisiones 12b-1: Lo que los inversores en fondos mutuos deben saber
Una comisión 12b-1 es un gasto que algunos fondos mutuos cargan a sus inversores para cubrir costes de marketing, distribución y otros servicios a los accionistas. Estas comisiones a menudo se utiliza
Artículos Destacados
- Comisiones por cancelación de deuda: qué son y cómo funcionan
- Comisiones de Emisión de Deuda: Costos de Venta de Bonos
- Valores Negociables: Definición y Tipos
- Entendiendo las Comisiones de Procesamiento de Pagos: Guía Completa
- Mercados de Capitales: Inversión en Renta Variable y Renta Fija
- Valores Vinculados a Materias Primas: Explicación y Guía de Inversión
- Entendiendo los Puntos Básicos: Guía Simple
- Valores explicados: Guía para principiantes sobre acciones, bonos y más
- Fondos Mid-Cap de Renta Variable: Entendiendo Riesgo, Rentabilidad e Inversión
-
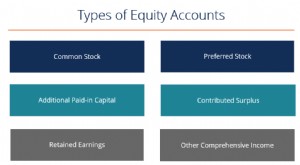 Entendiendo las Cuentas de Patrimonio Neto: Guía Completa para Inversores
Existen varios tipos de cuentas de patrimonio neto que se combinan para formar el patrimonio neto total de los accionistas. Estas cuentas incluyen acciones ordinarias, acciones preferentes, superávit ...
-
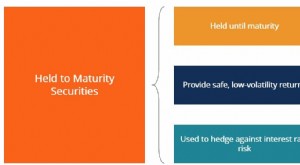 Valores Mantenidos hasta el Vencimiento: Definición y Diferencias Clave
Los valores mantenidos hasta el vencimiento son valores que las empresas compran con la intención de mantenerlos hasta su madurez. Son diferentes de los valores de negociación, que las empresas compra...