
Backwardation Explicado: Entendiendo la Dinámica del Mercado de Futuros
¿Qué es el Backwardation?
El backwardation ocurre cuando el precio actual, o precio spot, de un activo subyacente es superior a los precios que cotizan en el mercado de futuros.
Puntos Clave
- El backwardation es cuando el precio actual de un activo subyacente es superior a los precios en el mercado de futuros.
- Puede ocurrir como resultado de una mayor demanda actual del activo que los contratos que vencen en los próximos meses a través del mercado de futuros.
- Los operadores usan el backwardation para obtener ganancias vendiendo en corto al precio actual y comprando al precio de futuros más bajo.
Entendiendo el Backwardation
La pendiente de la curva de precios de futuros es importante porque la curva se usa como indicador de sentimiento. El precio esperado del activo subyacente cambia constantemente, al igual que el precio del contrato de futuros, basándose en fundamentos, posicionamiento de trading y oferta y demanda.
El precio spot describe el precio de mercado actual para un activo o inversión, como un valor, materia prima o divisa. Es el precio al que el activo puede comprarse o venderse actualmente y cambia a lo largo del día o en el tiempo debido a las fuerzas de oferta y demanda.
Si el precio de ejercicio de un contrato de futuros es inferior al precio spot actual, significa que se espera que el precio actual sea demasiado alto y que el precio spot esperado caerá en el futuro. Esta situación se llama backwardation.
Por ejemplo, cuando los contratos de futuros tienen precios inferiores al precio spot, los operadores venderán en corto el activo a su precio spot y comprarán los contratos de futuros para obtener ganancias. Esto hace bajar el precio spot esperado con el tiempo hasta que eventualmente converge con el precio de futuros.
Para operadores e inversores, precios de futuros más bajos o backwardation señalan que el precio actual es demasiado alto. Como resultado, esperan que el precio spot eventualmente caiga a medida que se acercan las fechas de vencimiento de los contratos de futuros.
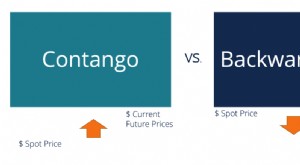
El backwardation a veces se confunde con una curva de futuros invertida. En esencia, un mercado de futuros espera precios más altos en vencimientos más lejanos y precios más bajos a medida que te acercas al día presente, convergiendo en el precio spot actual. Lo opuesto al backwardation es el contango, donde el precio del contrato de futuros es superior al precio esperado en algún vencimiento futuro.
El backwardation puede ocurrir como resultado de una mayor demanda actual de un activo que los contratos que vencen en el futuro a través del mercado de futuros. La causa principal del backwardation en el mercado de futuros de materias primas es una escasez de la materia prima en el mercado spot. La manipulación de la oferta es común en el mercado del crudo. Por ejemplo, algunos países intentan mantener altos los precios del petróleo para impulsar sus ingresos. Los operadores que quedan en el lado perdedor de esta manipulación pueden incurrir en pérdidas significativas.
Dado que el precio del contrato de futuros está por debajo del precio spot actual, los inversores que están netamente en largo en la materia prima se benefician del aumento de los precios de futuros con el tiempo, a medida que el precio de futuros y el spot convergen. Además, un mercado de futuros en backwardation beneficia a especuladores y operadores a corto plazo que buscan ganar con arbitraje.
Sin embargo, los inversores pueden perder dinero por backwardation si los precios de futuros continúan cayendo y el precio spot esperado no cambia debido a eventos de mercado o una recesión. También, los operadores que operan backwardation por escasez de materia prima pueden ver sus posiciones cambiar rápidamente si nuevos proveedores entran en línea y aumentan la producción.
Conceptos Básicos de Futuros
Los contratos de futuros son contratos financieros que obligan a un comprador a adquirir un activo subyacente y a un vendedor a venderlo en una fecha futura preestablecida. Un precio de futuros es el precio del contrato de futuros de un activo que vence y liquida en el futuro.
Por ejemplo, un contrato de futuros de diciembre vence en diciembre. Los futuros permiten a los inversores fijar un precio, ya sea comprando o vendiendo el valor o materia prima subyacente. Los futuros tienen fechas de vencimiento y precios preestablecidos. Estos contratos permiten a los inversores recibir la entrega del activo subyacente al vencimiento, o compensar el contrato con una operación. La diferencia neta entre los precios de compra y venta se liquidaría en efectivo.
Ventajas
- El backwardation puede ser beneficioso para especuladores y operadores a corto plazo que buscan ganar con arbitraje.
- Puede usarse como indicador adelantado señalando que los precios spot caerán en el futuro.
Desventajas
- Los inversores pueden perder dinero si los precios de futuros continúan moviéndose a la baja.
- Operar backwardation por escasez de materia prima puede llevar a pérdidas si nuevos proveedores aumentan la producción.
Backwardation vs. Contango
Si los precios son más altos con cada fecha de vencimiento sucesiva en el mercado de futuros, se describe como una curva forward con pendiente ascendente. Esta pendiente ascendente —conocida como contango— es lo opuesto al backwardation. Otro nombre para esta curva forward ascendente es forwardation.
En contango, el precio del contrato de futuros de noviembre es superior al de octubre, que es superior al de julio, y así sucesivamente. En condiciones normales de mercado, tiene sentido que los precios de los contratos de futuros aumenten cuanto más lejana sea la fecha de vencimiento, ya que incluyen costes de inversión como costes de mantenimiento o almacenamiento de una materia prima.
Cuando los precios de futuros son superiores a los actuales, hay expectativa de que el precio spot suba para converger con el precio de futuros. Por ejemplo, los operadores venderán o pondrán en corto contratos de futuros con precios más altos en el futuro y comprarán a precios spot más bajos. El resultado es más demanda de la materia prima impulsando el precio spot al alza. Con el tiempo, el precio spot y el de futuros convergen.
Un mercado de futuros puede alternar entre contango y backwardation y permanecer en cualquiera de los dos estados por un período corto o prolongado.
Ejemplo de Backwardation
Por ejemplo, supongamos que hubo una crisis en la producción de crudo West Texas Intermediate debido al mal tiempo. Como resultado, la oferta actual de petróleo cae drásticamente. Operadores y empresas se apresuran a comprar el petróleo, lo que impulsa el precio spot a $150 por barril.
Sin embargo, los operadores esperan que los problemas climáticos sean temporales. Como resultado, los precios de los contratos de futuros para fin de año permanecen relativamente sin cambios, a $90 por barril. Los mercados petroleros estarían en backwardation.
En los meses siguientes, los problemas climáticos se resuelven y la producción y oferta de crudo vuelven a niveles normales. Con el tiempo, el aumento de la producción empuja a la baja los precios spot para converger con los contratos de futuros de fin de año.
-
Contango vs. Backwardation: Entender las Curvas de Precios de Futuros
Contango y backwardation describen la diferencia observada entre el precio spot (efectivo) y los precios de futuros de una materia prima. La curva tiene dos dimensiones: tiempo en eje horizontal y pre
-
Futuros sobre Acciones: Guía Completa para Inversores
El mercado de valores de EE. UU. puede ser volátil, pero los futuros sobre acciones son una forma de cubrir (hedge) sus inversiones para que ninguna fluctuación extrema —ya sea al alza o a la baja— ar
Artículos Destacados
- Contratos de Futuros: Cómo Proteger tus Inversiones
- Futuros de materias primas para la gestión del riesgo: guía completa
- Base Estrecha (Narrow Basis) en Futuros de Materias Primas
- Convergencia en futuros: Guía para operadores
- Futuros sobre Índices: Entendiendo Contratos y Estrategias de Trading
- Futuros sobre Bonos: Entender Contratos y Operativa
- Entendiendo los Futuros Pack (Packs de Futuros): Guía Completa
- Futuros de Forex: Comprendiendo los Derivados de Divisas y su Operativa
- Futuros de Catástrofes: Guía para Inversores y Aseguradoras
-
 Cómo operar en futuros con límite bloqueado: guía para traders
El riesgo existe. Por eso los traders prudentes definen su pérdida máxima de antemano y usan órdenes stop para salir cuando es necesario, ¿verdad? Quizás no. Existe un escenario en el mercado de futur...
-
 Contratos de Futuros: Guía Completa para Inversores y Operadores
Un contrato de futuros es un acuerdo para comprar o vender un activo subyacente en una fecha futura a un precio predeterminado. Es un derivado porque su valor deriva del activo subyacente. El inversor...