
Futuros de Catástrofes: Guía para Inversores y Aseguradoras
¿Qué son los Futuros de Catástrofes?
Los futuros de catástrofes, o "cat futures", son contratos derivados que se negociaron por primera vez en el Chicago Board of Trade (CBOT) para cubrirse contra pérdidas catastróficas. Los utilizan principalmente las compañías de seguros para protegerse frente a posibles siniestros derivados de desastres que podrían causar su ruina financiera.
En 2007, el Chicago Mercantile Exchange (CME) adquirió el CBOT y anunció que los futuros de catástrofes continuarían operando a través de su división NYMEX. Estos contratos están indexados al índice de huracanes del CME (CHI), pero sus precios e información de negociación solo están disponibles para suscriptores o compradores de datos.
El valor de un contrato de futuros de catástrofes al lanzarse era inicialmente de 25.000 dólares multiplicado por la ratio de catástrofe, un valor numérico que proporcionaba la bolsa cada trimestre.
Puntos Clave
- Los futuros de catástrofes son contratos derivados usados por aseguradoras para cubrirse contra pérdidas catastróficas.
- Fueron introducidos por el CBOT como alternativa al mercado tradicional de reaseguro.
- Los pagos se basan en las pérdidas potenciales por catástrofes según un índice de pérdidas determinado por la bolsa.
Entendiendo los Futuros de Catástrofes
También conocidos como futuros de riesgo catastrófico, estos contratos comenzaron a cotizar en el CBOT en 1992 tras el huracán Andrew. El valor de los contratos aumenta cuando las perspectivas de pérdidas catastróficas son altas y disminuye cuando son bajas.
Los futuros de catástrofes utilizan una ratio de siniestralidad de suscripción (underwriting loss ratio) que estima el potencial de pérdidas catastróficas asumidas por la industria aseguradora estadounidense por pólizas que cubren una región geográfica concreta durante un período determinado. La ratio, calculada por la bolsa, se emplea para obtener el pago real del contrato.
En caso de catástrofe, si las pérdidas son altas, el valor del contrato sube y la aseguradora obtiene una ganancia que compensa sus siniestros. Lo contrario también ocurre: si las pérdidas son menores a lo esperado, el valor del contrato cae y la aseguradora (compradora) pierde dinero.
Los propietarios, especialmente en zonas propensas a catástrofes, se enfrentan a la falta de cobertura, franquicias más altas, coberturas restringidas y precios elevados. Las aseguradoras lidian con mayor demanda, restricciones regulatorias a subidas de precios y mayor retención de riesgo por la reducción de capacidad de reaseguro.
Los reaseguradores, que antes podían retrocesionar riesgo a otros reaseguradores, ahora aceptan negocio de compañías cedentes bajo términos muy limitados. Los gobiernos, como reguladores, deben intervenir en la administración de empresas insolventes por catástrofes y organizar instalaciones gubernamentales o cuasi-gubernamentales que provean capacidad de seguro o reaseguro primario.
Beneficios de los Futuros de Catástrofes
Un contrato de futuros de catástrofes ayuda a proteger a las aseguradoras tras un gran desastre natural cuando numerosos asegurados presentan reclamaciones en corto plazo, generando una presión financiera sustancial.
Un futuro de catástrofe permite a las aseguradoras transferir parte del riesgo asumido mediante la emisión de pólizas, ofreciendo una alternativa a la compra de reaseguro o a la emisión de un bono de catástrofe (CAT). Un CAT es un instrumento de deuda de alto rendimiento, generalmente vinculado al seguro, diseñado para recaudar fondos en caso de catástrofe como un huracán o terremoto. Sin embargo, algunos swaps de catástrofe incluyen el uso de un bono de catástrofe.
En algunos casos, las aseguradoras negocian futuros de distintas regiones del país. El intercambio de pólizas permite diversificar sus carteras. Por ejemplo, una operación entre una aseguradora en Florida o Carolina del Sur y otra en Washington u Oregón podría mitigar el daño significativo de un único huracán.
-
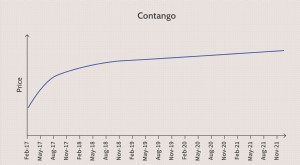
Contango Explicado: Entendiendo la Dinámica de Precios de Futuros
¿Qué es Contango? Contango es una situación donde el precio de futuros de una materia prima es superior al precio spot. El contango suele ocurrir cuando se espera que el precio de un activo suba con e
-
Futuros sobre Acciones Individuales: Definición, Ventajas y Desventajas
Ya que eres un inversor experimentado, sin duda te has topado con el término futuros sobre acciones individuales o SSF (por sus siglas en inglés). Estos contratos de futuros no son exactamente nuevos,
Artículos Destacados
- Backwardation Explicado: Entendiendo la Dinámica del Mercado de Futuros
- Spreads Intermercado: Estrategias y Operativa en Futuros
- Convergencia en futuros: Guía para operadores
- Contratos de Futuros sobre Materias Primas: Entendimiento e Inversión
- Futuros sobre Índices: Entendiendo Contratos y Estrategias de Trading
- Arbitraje Cash-and-Carry: Explicación Completa
- Futuros sobre Bonos: Entender Contratos y Operativa
- Entendiendo los Futuros Pack (Packs de Futuros): Guía Completa
- Entendiendo el Front Month (Mes Frontal) en Futuros y Opciones
-
 Entendiendo los Contratos de Futuros: Una Guía Completa
¿Qué es un Contrato de Futuros? Un contrato de futuros es un acuerdo legal para comprar o vender un activo de materia prima particular, o un valor, a un precio predeterminado en un momento específico ...
-
Brókers Introducidos (IB) en Mercados de Futuros: Guía Completa
¿Qué es un Bróker Introducido? Un bróker introducido (IB) es un bróker en los mercados de futuros que tiene una relación directa con un cliente, pero delega el trabajo de la operación en piso y la eje...