
Cómo elegir el esquema de fondo de inversión adecuado
Cada inversor tiene objetivos distintos, y no existe una solución universal. Para cubrir necesidades tan variadas, la industria de fondos de inversión ha diseñado categorías que permiten elegir según el riesgo asumible, el importe disponible, los objetivos, el plazo y la liquidez requerida.
Un inversor joven con horizonte largo puede asumir más riesgo y optar por un fondo de renta variable; un inversor jubilado suele preferir un fondo de deuda con exposición mínima o nula a acciones. Del mismo modo, quien invierte a largo plazo puede beneficiarse de aportaciones periódicas, mientras que una tesorería corporativa quizá solo necesite aparcar liquidez unos días en un fondo de deuda a corto plazo.
Clasificación por estructura
1. Esquemas abiertos. Compran y venden participaciones de forma continua durante todo el año, de modo que el inversor entra y sale cuando quiere. Su rasgo distintivo es la alta liquidez.
2. Esquemas cerrados. Tienen un capital fijo y emiten un número determinado de participaciones. Una vez concluido el periodo de oferta inicial (NFO), no se admiten nuevas suscripciones ni reembolsos hasta el vencimiento del plazo.
3. Esquemas por intervalos. Combinan rasgos de ambos: permiten negociar participaciones solo en fechas predeterminadas.
Clasificación por objetivo de inversión
Esquemas de crecimiento o renta variable. Buscan revalorización del capital a medio y largo plazo invirtiendo la mayor parte del patrimonio en acciones. Asumen más riesgo y suelen ofrecer opciones de dividendo o de acumulación, que el inversor indica en la solicitud y puede modificar más adelante.
Esquemas de renta o de deuda. Su objetivo es generar ingresos regulares invirtiendo en bonos, obligaciones corporativas, deuda pública e instrumentos del mercado monetario. Son menos volátiles que los de renta variable, aunque su potencial de revalorización es limitado y su valor liquidativo se mueve en sentido inverso a los tipos de interés.
Fondos equilibrados. Combinan renta variable y renta fija en la proporción definida en el documento de oferta, normalmente entre el 40 % y el 60 %. Buscan crecimiento moderado con volatilidad inferior a la de un fondo puramente accionario.
Esquemas de mercado monetario o de liquidez. Invierten en instrumentos a corto plazo de bajo riesgo —letras del Tesoro, certificados de depósito, pagarés de empresa, llamadas interbancarias— y priorizan la liquidez y la preservación del capital. Sus rendimientos fluctúan poco, lo que los hace útiles para gestionar tesorería empresarial o excedentes personales.
Cómo decidir
Antes de elegir, define el plazo, el objetivo y el riesgo máximo que aceptarías en un mal año. Después compara el ratio de gastos, la trayectoria del gestor y la coherencia del fondo con su categoría declarada.
-
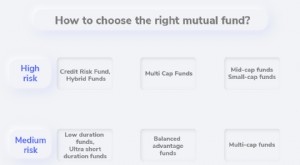
Cómo Elegir los Fondos de Inversión Adecuados en India: Guía Completa
La selección de fondos de inversión puede hacerse en varios parámetros como expectativa de rentabilidad, tolerancia al riesgo, horizonte de inversión, etc., por parte del inversor. El activo puede map
-
Fondos de Inversión: Guía Completa para Entenderlos
Un asesor financiero puede ayudarte a tomar decisiones sobre fondos de inversión. Un fondo de inversión (mutual fund) es una sociedad que agrupa el capital de múltiples inversores para realizar invers
Artículos Destacados
- Cómo leer la documentación de un fondo de inversión: guía para principiantes
- Asignación de Activos: La Clave Real del Rendimiento de los Fondos
- Cómo Elegir un Fondo de Crecimiento: Guía Completa
- Bonos Municipales Libres de Impuestos y Fondos Mutuos
- Los Riesgos del Market Timing en Fondos: Por Qué Suele Fallar
- Inversión en fondos mutuos: guía para principiantes para empezar
- Mejores fondos mutuos: criterios clave y qué buscar en 2024
- Entendiendo la Valoración de Fondos de Inversión: Guía para Inversores
- Top 27 fondos mutuos en Canadá: guía completa
-
 Elegir fondos mutuos: Guía para principiantes con 7 claves esenciales
Hay miles de fondos mutuos en el mercado en cualquier momento. ¿Cómo elegir exactamente? Aunque parezca difícil, no tiene por qué serlo si sigues el proceso adecuado. Los fondos mutuos permiten a grup...
-
 Invertir en fondos mutuos: Guía completa para principiantes
Los fondos mutuos son una forma fácil de invertir en una amplia cartera de acciones, bonos y otros valores. No necesitas dedicar mucho tiempo a elegir acciones individuales y hacer operaciones. Solo ...