
Asignación de Activos: La Clave Real del Rendimiento de los Fondos
Al evaluar fondos de inversión, lo decisivo no es qué acciones eligen, sino cómo asignan entre clases de activo. Estudios académicos muestran que:
- ~ 40 % de la varianza de rentabilidad entre fondos se explica por su asignación estratégica (asset allocation).
- ~ 90 % de la varianza en una sola cartera se explica por su asignación táctica.
La selección de valores (stock picking) aporta muy poco alpha neto de costes.
Diversificación Eficiente: Correlación Baja
Muchos valores ≠ mejor diversificación. 15-20 valores bien elegidos (baja correlación) diversifican mejor que 100 valores correlacionados. Los mejores fondos combinan activos que se mueven en direcciones opuestas (correlación baja/negativa), amortiguando volatilidad.
Ejemplo: petróleo vs. inmobiliario = correlación baja. Petróleo vs. energéticas = correlación alta (mal diversificador). Al analizar un fondo, razona: ¿sus sectores se protegen mutuamente o caen juntos?
Sesgo de Supervivencia (Survivorship Bias)
Los rankings históricos solo incluyen fondos que sobreviven. Los que quiebran o se fusionan (la mayoría) desaparecen de la muestra. Esto infla artificialmente las rentabilidades medias publicadas. Al comparar fondos, tenlo presente: la "media histórica" es la media de los ganadores, no de todos los lanzados.
Lección final: busca fondos con asignación de activos robusta, diversificación por baja correlación y gestoras que no cierran fondos perdedores para maquillar estadísticas.
-
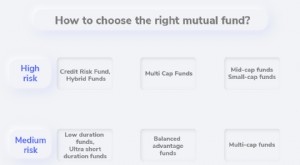
Cómo Elegir los Fondos de Inversión Adecuados en India: Guía Completa
La selección de fondos de inversión puede hacerse en varios parámetros como expectativa de rentabilidad, tolerancia al riesgo, horizonte de inversión, etc., por parte del inversor. El activo puede map
-
Fondos de Inversión: Guía Completa para Entenderlos
Un asesor financiero puede ayudarte a tomar decisiones sobre fondos de inversión. Un fondo de inversión (mutual fund) es una sociedad que agrupa el capital de múltiples inversores para realizar invers
Artículos Destacados
- Evaluación del Rendimiento de Fondos Mutuos: Guía Paso a Paso
- Fondos Mutuos: Guía para Principiantes para Invertir con Menor Riesgo
- Rentabilidad y Riesgo en Fondos de Inversión: Guía Completa
- Cómo Funcionan los Fondos de Inversión: Guía Completa para Inversores
- Fondos de Fondos (Fund of Funds): Ventajas y Riesgos Explicados
- Niveles de Riesgo en Fondos Mutuos: Guía Completa
- Fondos Mutuos vs. Hedge Funds: Diferencias Clave
- Fondos "Pecaminosos" (Sinful Funds): Riesgos y Potenciales Retornos
- Inversión en fondos mutuos: guía para principiantes para empezar
-
 Invertir en fondos mutuos: Guía completa para principiantes
Los fondos mutuos son una forma fácil de invertir en una amplia cartera de acciones, bonos y otros valores. No necesitas dedicar mucho tiempo a elegir acciones individuales y hacer operaciones. Solo ...
-
 Cómo Elegir el Fondo Mutuo Adecuado: Guía Completa
Quedaron atrás los días de ganar y ahorrar para cumplir metas a corto y largo plazo. Hoy la gente no solo quiere ahorrar, sino hacer crecer su dinero. Para acumular riqueza y cumplir sus objetivos, mu...