
Tiempo de desembolso en refinanciamiento con retiro de efectivo: Qué esperar
Algunos propietarios que poseen sus viviendas libres de gravámenes extraen capital mediante refinanciamientos con retiro de efectivo. Personas con hipotecas existentes a menudo pagan sus hipotecas con un nuevo préstamo mayor para retirar su capital. El tiempo que tarda el prestamista en desembolsar el efectivo depende de varios factores, incluyendo el tipo de préstamo, el día de la semana en que cierra el préstamo, y si el prestatario refinanció con el prestamista que escribió la hipoteca original.
Tipos de refinanciamientos
Los refinanciamientos estándar pagan préstamos hipotecarios fijos existentes. Dado que las líneas de crédito sobre capital (HELOC) tienen saldos revolventes, los refinanciamientos que involucran HELOC son refinanciamientos con retiro de efectivo porque no están pagando productos de plazo fijo. Algunas personas usan HELOC para refinanciar préstamos fijos, aunque la mayoría de los refinanciamientos implican salir de, en lugar de entrar en, préstamos de tasa variable.
La Administración Federal de Vivienda asegurará refinanciamientos con retiro de efectivo que permiten a los prestatarios pedir prestado hasta el 85 por ciento del valor de una vivienda. La mayoría de las hipotecas de refinanciamiento solo permiten a los prestatarios acceder al 80 por ciento del valor de su vivienda.
Plazo de tiempo
Los prestatarios que completan un refinanciamiento con retiro de efectivo con el prestamista que tiene su préstamo existente tienen acceso a los fondos el día del cierre. Las personas que refinancian préstamos en su vivienda principal con un nuevo prestamista tienen un derecho de rescisión de tres días. La Ley Federal de Veracidad en Préstamos brinda a los prestatarios un período de reflexión antes de que el préstamo surta efecto. Los domingos y días festivos federales se excluyen del período de derecho de rescisión. Comienza el día después del cierre del préstamo y termina a medianoche del tercer día. Los agentes de título desembolsan el efectivo cuando termina la rescisión.
Consideraciones
Las personas que necesitan acceso rápido al efectivo deben programar cierres de préstamo el lunes porque los fondos están disponibles para uso el viernes por la mañana. Si programas un cierre el viernes debes esperar un día extra para recibir fondos porque el domingo no cuenta en la rescisión, y si tu cierre cae jueves o viernes antes de un fin de semana festivo bancario, debes esperar aún más.
Advertencia
Las personas que refinancian con el prestamista que tiene su préstamo original a veces no pueden acceder a los fondos desembolsados inmediatamente. Muchas compañías de título envían fondos directamente a cuentas bancarias, en cuyo caso los fondos están disponibles si se reciben antes de la hora límite de transferencia. La Reserva Federal deja de procesar transferencias cada día a las 6:30 p.m. hora estándar del este. Transferencias después de esa hora se procesan al día siguiente. Las personas que reciben fondos en forma de cheques de caja deben depositar los fondos en el banco. La mayoría de los bancos ponen retenciones de siete días hábiles en cheques que superan los $5,000.
Conceptos erróneos
Las personas que necesitan acceso rápido a fondos a menudo incurren en menos gastos cuando sacan préstamos de capital de vivienda de segundo gravamen. Las hipotecas con retiro de efectivo tienen tasas más altas que otras hipotecas y muchas personas aumentan la tasa de toda su hipoteca solo para extraer una pequeña cantidad de efectivo. Sacar un segundo préstamo permite a las personas mantener la baja tasa de su hipoteca existente, reducir muchos de los costos de cierre y seguir teniendo acceso a fondos.
-
Adelanto en efectivo vs. préstamo rápido: Entendiendo la financiación a corto plazo
Un adelanto en efectivo o préstamo rápido también puede denominarse préstamo a corto plazo y es un servicio que ofrecen instituciones financieras, emisores de tarjetas de cargo, prestamistas alternati
-
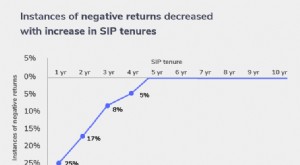
Gestión de Pérdidas en Fondos de Inversión: Guía Estratégica para Inversores
Cuando los inversores en fondos de inversión buscan rentabilidades más altas, invierten en fondos de renta variable. Estos son fondos que invierten en los mercados bursátiles. Al estar ligados al merc
Artículos Destacados
- Refinanciación hipotecaria: Beneficios, costes y proceso
- Préstamos para Jubilados: 10 Opciones para Necesidades Financieras
- Solicitar un préstamo para un piso: cuándo pedir la preaprobación
- Préstamos de flujo de caja: Impulsa el crecimiento y cubre necesidades a corto plazo
- Préstamos sin recurso: cuándo conviene utilizarlos
- Denegación de un préstamo: por qué dicen no y qué hacer después
- Préstamos con libreta: préstamos personales sin consulta de crédito
- Cuándo Vender Fondos Mutuos: Guía para Inversión Inteligente
- Cómo cerrar operaciones de materias primas con estrategia fiscal
-
 Afrontar las caídas del mercado: 5 fondos resilientes
Getty Images «Todo el mundo tiene un plan hasta que le golpean en la boca». El temible excampeón de los pesos pesados Mike Tyson no hablaba de inversores cuando soltó esa perla de sabiduría. Pero, co...
-
 ¿Cuándo es un préstamo la decisión financiera correcta? 6 razones válidas
Los préstamos son un tema delicado en el mundo financiero, porque idealmente nunca necesitarías uno. En el mundo real, sin embargo, muchas personas responsables se encuentran necesitando préstamos por...