
Empieza a Presupuestar Ya: Guía para Iniciar YNAB a Mitad de Mes
Hay un extraño truco psicológico que algunos nos jugamos a nosotros mismos: decidimos que el mejor momento para empezar una nueva dieta, rutina o presupuesto es un lunes. O el primero de mes. O el primero de año.
Es curioso cómo eso no se aplica a empezar un nuevo libro, videojuego o serie de Netflix, ¿verdad?
Sí, esa táctica es en realidad un cóctel hábilmente adornado de procrastinación, ansiedad y temor.
El mejor momento para empezar un presupuesto es ahora —sí, incluso si es miércoles, o el 15 del mes, o el mes 11 del año. Y aquí estás. ¡Dale! Los estudios demuestran que en realidad tienes MÁS probabilidades de tener éxito con un nuevo hábito si eliges un día de inicio arbitrario. ¡Como hoy!
Piénsalo así: si empiezas ahora, ya estarás familiarizado con tu nuevo hábito para el primero de mes. Iras por delante, incluso. Si fuera una carrera, dejarías a la gente del «lo haré después» comiendo polvo… ¡y a quién no le gusta ganar!
Prepárate: Lo Que Necesitas para Empezar
En realidad, empezar un presupuesto en YNAB a mitad de mes no es más difícil. El dinero toca nuestras vidas cada día —no es como si todas nuestras facturas vencieran el primero, o hubiera una pausa de dos días entre meses donde todo se reinicia perfectamente.
Ve a reunir lo siguiente y nos vemos de nuevo en la línea de salida:
- Tus credenciales de acceso a cuentas bancarias y tarjetas de crédito
- Extractos bancarios recientes para estimar importes y fechas de vencimiento de facturas mensuales
- Una lista de facturas no mensuales con fechas de vencimiento, como matrícula del coche, pagos de seguros, suscripciones anuales, impuestos, etc.
- Una estimación de gastos varios que ocurren semi-regularmente, como cumpleaños y fiestas.
¿Listo para ir a por todas?
Listos: Categorías y Objetivos
El siguiente paso es crear categorías y objetivos para cada uno de tus gastos. Piensa en tus categorías como sobres llenos de efectivo. Coges un sobre en blanco, escribes «hipoteca» en él, pones el importe debido y la fecha de vencimiento en la esquina, y llenas ese sobres con la cantidad apropiada de dinero antes de que llegue la fecha de vencimiento.
Pero nuestra forma es mucho más fácil que barajar billetes y rebuscar en sobres para ver cuánto tienes.
Categorías
Enumera tus gastos como categorías, y siéntete libre de inventar un nombre chulo o añadir un emoji mono. Total, hazlo divertido. También puedes organizar tus categorías por fecha de vencimiento para visualizar y priorizar tu mes más fácilmente. Solo arrastra y suelta en la app web, o pulsa el lápiz de «editar» y mantén pulsado las tres líneas para arrastrar y soltar en móvil.
Puedes ocultar o eliminar categorías si te vuelves un poco loco con ellas. Solo haz clic en el nombre de la categoría en la web o en el signo menos en la pantalla de edición en móvil para encontrar esas opciones. Lo mejor es mantener tus categorías lo más simples posible mientras empiezas.

Objetivos
El paso uno para ganar una carrera es saber dónde está la meta.
Probablemente. No lo sé porque no corro, pero realmente creo que esto sería un componente crítico.

De todos modos, los objetivos de gasto y ahorro son como la meta para financiar tus categorías cada mes.
Puedes elegir establecer objetivos de gasto Semanales, Mensuales o Por Fecha, dependiendo del tipo de gasto:
- Un gasto como la compra semanal podría ser un objetivo semanal. Introducirías tu límite de gasto semanal y establecerías un día de la semana como fecha de vencimiento. YNAB multiplica automáticamente la cantidad asignada por el número de semanas de cada mes para convertirla en una cifra mensual.
- Tu hipoteca o alquiler sería un gasto mensual.
- Regalos navideños, unas vacaciones o gastos no mensuales son buenos ejemplos de cuándo podrías elegir establecer un objetivo «Por Fecha» con una fecha límite.
Estableces objetivos pulsando el lápiz de edición en móvil, o haciendo clic dentro de la categoría en la web.
¡Ya! Añade Cuentas y Asigna tu Dinero
Ahora sí que estás en la carrera.
Primero, añade tus cuentas bancarias y de tarjetas de crédito a tu presupuesto.
Cuentas Vinculadas
Puedes optar por vincular tu cuenta a tu presupuesto y tu saldo y transacciones se actualizarán automáticamente. (Sí, puedes confiar en YNAB.)
Cuentas No Vinculadas
Si prefieres ser un poco más práctico con la gestión de tu dinero, puedes introducir tus transacciones e ingresar tus saldos manualmente. Y, de hecho, nuestros profesores recomiendan encarecidamente que los nuevos usuarios de YNAB introduzcan sus transacciones ustedes mismos durante la primera semana mientras empezáis.
Tarjetas de Crédito
No te duermas en los laureles sin añadir tus tarjetas de crédito a tu presupuesto, solo asegúrate de seleccionar «Tarjeta de Crédito» como tipo de cuenta, porque cambia la forma en que gestionas cualquier deuda existente.

¿Quieres saber más sobre el uso de tarjetas de crédito en YNAB? Es una petición popular. Dirígete a nuestra entrada de blog sobre YNAB y tarjetas de crédito cuando hayas terminado de configurar aquí.
Cuentas de Ahorro
Puede ser tentador saltarse la adición de tus cuentas de ahorro a tu presupuesto. A mucha gente le pone nervioso ver el dinero que intentan no gastar aparecer en el saldo «Listo para Asignar». La buena noticia es que sigues sin gastarlo. Lo vas a asignar a la categoría específica para la que estás ahorrando —esto protege ese dinero, lo mantiene separado cuando ves tu presupuesto, y crea cierta rendición de cuentas en torno a cumplir tus objetivos de ahorro.
¿Vas a pedir prestado de tu fondo para la entrada de la casa para tacos por segunda noche esta semana? Lo pensarás dos veces cuando tengas que mover ese dinero de una categoría a otra.

Configura tu cuenta de ahorro de la misma forma que hiciste con la corriente, solo catagorízala como cuenta de ahorro cuando YNAB te lo pida. (Si no creaste categorías de ahorro en la configuración inicial de categorías, ve a hacerlo ahora.)
Asignando Dinero a Mitad de Mes
Aquí es donde ocurre la magia. Átate los cordones, amigos. (En realidad no hace falta llevar zapatos para nada de esto.)
El ingrediente clave del método YNAB es… bueno, todos. Hay Cuatro Reglas, y todas son importantes. Sin embargo, Dale un Trabajo a Cada Dólar es el músculo detrás de tu impulso.
Todo lo que hemos hecho hasta ahora ha sido calentamiento para esto. ¿Recuerdas cuando creaste tus categorías? ¿Estableciste tus objetivos? ¿Añadiste tus cuentas? Ahora estamos listos para poner cada dólar a trabajar.
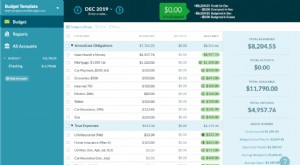
Mira tu total «Listo para Asignar» arriba. Esa es la cantidad de dinero que tienes para poblar tu presupuesto ahora mismo. No te preocupes por el dinero que aún no has ganado —esos dólares tendrán su trabajo cuando realmente aparezcan a trabajar.
Recorre tu lista de categorías en orden de fecha de vencimiento y/o urgencia y pregúntate: «¿Qué necesita hacer mi dinero antes de que me paguen de nuevo?». Distribuye tus dólares entre las categorías en consecuencia. Continúa haciendo esto hasta llegar a cero en tu casilla «Listo para Asignar». Esto se llama presupuesto base cero y te ayuda a crear más intención al gastar tu dinero.
Como es mitad de mes, puede que necesites consultar tu extracto bancario para ver qué facturas ya se han pagado y así tener una idea más precisa de qué categorías financiar primero.
Además, si vas por la mitad del mes, puedes (probablemente) recortar a la mitad tus categorías de compras y comidas fuera.

Resumen Paso a Paso para el Éxito del Presupuesto
Así que, básicamente tenemos Cuatro Reglas y tres pasos. Para mantenerte en el camino hacia la libertad financiera, recuerda lo siguiente:
Las Cuatro Reglas de YNAB
- Dale un Trabajo a Cada Dólar: Sé el jefe de tu dinero. Di a cada dólar qué hacer asignándolo a una categoría específica.
- Abraza tus Gastos Reales: Sé realista con tus gastos. Acepta que ciertos costes van a aparecer de forma irregular y presupuesta para ellos mensualmente.
- Adáptate a los Golpes: Tu presupuesto no está escrito en piedra. Si te pasas en una categoría, mueve dinero de otra para cubrirlo. Cada vez. Inmediatamente.
- Envejece tu Dinero: A medida que empieces a ser más intencional con tus gastos y ahorros, el dinero de este mes empezará a pagar las facturas del mes próximo. ¡Se acabó el ciclo de nómina a nómina!
Los Tres Pasos Cada Día de Pago
- Paso uno: Añade tus ingresos. Cuando recibas dinero nuevo, ponlo en YNAB.
- Paso dos: Asigna tus dólares a categorías. Pregunta: «¿Qué necesita hacer este dinero antes de que llegue más dinero?».
- Paso tres: Rastrea tus gastos, haz cambios donde sea necesario, y consulta tu presupuesto antes de tomar decisiones de gasto.
El presupuesto funciona tanto si lo empiezas un lunes, un miércoles, el primero de mes, el quince de mes, o a mitad del día 182 del año.
La verdadera clave del presupuesto es simplemente empezar… así que prepárate, listo, y ¡ya a Darle un Trabajo a Cada Dólar!
¿Interesado en más consejos y trucos de presupuesto? No digas más. Te los traeremos directo en nuestro Resumen Semanal.
-

Gestión de Tarjetas de Crédito en YNAB: Guía Paso a Paso
Como tu amiga Brittany, las tarjetas de crédito en YNAB pueden ser un poco extra. Las tarjetas de crédito en YNAB no tienen saldo positivo que alimente el presupuesto como las cuentas corrientes y de
-

Crea un presupuesto austeridad en YNAB: Seguridad financiera y ahorro
Oye, ahí fuera hay incertidumbre. ¿Te preguntas cómo blindar tus finanzas? Crea un presupuesto de austeridad. Puede que te preguntes, ¿qué es un presupuesto de austeridad? Suena morboso. Óyeme: no ti
Artículos Destacados
- Entendiendo el valor del dólar estadounidense: ¿Qué lo respalda?
- Crea tu red de seguridad financiera: guía sobre el fondo de emergencia
- Impulsa tu ahorro: Estrategias probadas para ahorrar $500/mes en tiempos inciertos
- Planificación de la Jubilación: Guía para Principiantes para Empezar
- Gestión de hipoteca en YNAB: Guía paso a paso
- YNAB Fresh Start: Renueva tu presupuesto para un nuevo año financiero
- Presupuesto de compras con YNAB: Consejos para ahorrar dinero y reducir el desperdicio de alimentos
- YNAB: Dominando el Presupuesto para Ahorrar Efectivamente
- Estrategias de Ahorro para la Universidad: Guía Completa para Padres
-
 Reto More Money con YNAB: un sprint de ahorro de 30 días
¿Quieres reiniciar tus finanzas? Únete a un sprint de ahorro llamado Reto More Money. Antes de empezar, decides qué quieres (de media, la gente ahorra 1.000€). Luego, durante 30 días sigues tres regla...
-
 Establece una Rutina Diaria de Presupuesto Simple para el Éxito Financiero
Siempre pienso que no me va a gustar una rutina diaria. ¡No me frenes, Rutina! ¡Deja de intentar atarme, Rutina! Lo siento, Rutina, solo quiero mantener mis opciones abiertas, ¿vale? Pero nunca tardo ...