
Acelera el pago de tu hipoteca: 4 estrategias sutiles para libertad anticipada
Si eres propietario y tienes un plan financiero a largo plazo, deberías incluir una estrategia para pagar tu hipoteca antes. Si lo logras, tendrás más dinero cada mes para saldar deudas no hipotecarias, ahorrar para la universidad de tus hijos o preparar tu jubilación. Y hablando de jubilación, querrás la hipoteca liquidada para entonces; así necesitarás menos ingresos y tu cartera durará más. Además, para protegerte, es buena idea contratar un seguro de protección hipotecaria; ¡podemos ayudarte a encontrar el mejor para tus necesidades!
Aquí tienes cuatro formas de pagar tu hipoteca antes que casi no notarás. Usa una o combina varias, y quedarás libre de hipoteca mucho antes de lo previsto.
Subrogar a una hipoteca de plazo más corto

Con los tipos hipotecarios actualmente en el entorno del 4 %, esta puede ser la forma más simple de liquidar tu hipoteca antes. La idea es subrogar tu préstamo, pero reduciendo el plazo al menos 5 o 10 años. Así puedes convertir una hipoteca a 30 años en una a 25, o incluso a 20.
Tan simple como es este método, hay advertencias si decides esta ruta:
- No subrogues si implica subir el tipo de interés en torno a un 1 % o más. Hay un punto donde un tipo más alto anula los beneficios de un plazo menor.
- No añadas los gastos de formalización al nuevo saldo —eso solo subiría tu cuota mensual y dificultaría el pago.
- La reducción de plazo debe basarse en los años que quedan de tu hipoteca hoy. Ejemplo: si llevas 3 años de una hipoteca a 30 (te quedan 27) y quieres reducir al plazo de un préstamo a 20 años, tendrás que subrogar la nueva hipoteca a 17 años.
Ten en cuenta cada punto si decides hacer una subrogación de reducción de plazo. Tampoco suele merecer la pena si prevés mudarte en menos de 5 años.
Establece un plan de pagos quincenales con tu entidad
Con un pago quincenal, pagas tu cuota hipotecaria cada dos semanas, en lugar de una vez al mes. A primera vista no parece gran diferencia. Pero tiene el efecto de hacerte pagar el equivalente a una cuota mensual extra al año. Y esa diferencia en el pago anual puede recortar varios años del plazo restante.
Por ejemplo, si simplemente divides tu cuota a la mitad cada mes pero haces dos pagos mensuales, harías 24 pagos al año. Con un plan quincenal, pagas cada dos semanas, lo que sale a 26 pagos al año. Se basa en que, aunque haces dos pagos cada 28 días, la mayoría de meses tienen 30 o 31 días.
El efecto neto: en vez de 12 pagos al año, haces 13. Ese 13º pago va íntegro a principal, por eso el préstamo se amortiza más rápido. En una hipoteca a 30 años, esto suele quitar 4 años al plazo.
Una desventaja: si no tienes ya un plan quincenal, generalmente tendrás que subrogar tu hipoteca actual para establecerlo. Porque cada detalle de tu hipoteca es un contrato legalmente registrado; si cambias un solo elemento debes cambiar el contrato, y eso requiere subrogación.
Haz un pago extra de hipoteca cada año
Pero hay una forma más fácil de obtener el beneficio del pago quincenal sin subrogar a uno. Simplemente haz un pago extra de hipoteca cada año y lograrás el mismo resultado.
Hay varias formas de hacer ese 13º pago, pero la menos perceptible será destinar dinero extra a una cuenta de ahorro dedicada —tipo fondo de emergencia, pero para hacer un pago extra anual a la hipoteca.
Por ejemplo, si tu cuota es 1.500 €, ingresas 125 € (1.500 ÷ 12 meses) en esa cuenta dedicada. En la fecha que elijas para el pago extra, tendrás el dinero.
¿Por qué así y no simplemente aumentar la cuota mensual? Porque meter dinero en una cuenta de ahorro duele menos que subir la cuota. También te da opción de tirar de esa cuenta si surge una emergencia. Es más ventaja psicológica que real, pero las finanzas personales siempre implican guerra psicológica —¡contigo mismo!
Aplica ingresos extraordinarios al saldo hipotecario
Este puede ser el método de pago rápido más efectivo para liquidar tu hipoteca antes. Porque no tienes que ahorrar para ello, no subes tu cuota mensual y no subrogas. Simplemente tomas cualquier dinero extra y lo aplicas a tu saldo hipotecario. Tu presupuesto mensual habitual nunca se altera.
Probablemente hay más oportunidades de las que crees. La más obvia: usar tu devolución de la renta. Según Hacienda, la devolución media ronda 3.000 €. Si la tuya suele estar en esa media, será más efectivo que pagos extra o subir la cuota.
Pero no te quedes en la renta. También puedes usar primas del trabajo, o dinero de vender objetos en mercadillo, eBay o Wallapop.
Si te tomas esto en serio —y pones cualquier ingreso extra hacia la hipoteca— podrías convertir una hipoteca a 30 años en una a 15.
Entonces empieza a pensar en qué harás con todo el dinero que tendrás por no tener hipoteca durante 15 años.

-

Acelera el Pago de tu Hipoteca: 5 Estrategias para Lograr la Libertad
Mucha gente, comprensiblemente, está interesada en demoler todas sus deudas y eso incluye averiguar cómo pagar una hipoteca rápidamente. Es una meta admirable, y vivir una vida sin deudas puede abrir
-

Pago anticipado de hipoteca: Ventajas, desventajas y ¿es adecuado para ti?
Comprar una casa es posiblemente una de las compras más grandes que harás en tu vida. Dado que la mayoría de la gente suele sacar un préstamo hipotecario para pagarla, rápidamente aprenden que los int
Artículos Destacados
- Acelera el Pago de tu Hipoteca: 10 Estrategias Comprobadas
- Amortización anticipada de hipoteca: ¿Es la decisión financiera correcta?
- Acelera el Pago de Deudas: Estrategias Comprobadas para Liquidar Préstamos Más Rápido
- Acelera el pago de tu préstamo de coche: estrategias probadas
- Pago Anticipado de Hipoteca: ¿Deberías Pagarla Temprano? - Consejo Experto
- Pago anticipado de hipoteca: Beneficios, desventajas y estrategias para la libertad financiera temprana
- Acelera el pago de tu préstamo de auto: estrategias y consejos
- Estrategias para Pagar la Hipoteca Antes: Ahorra Intereses y Gana Libertad Financiera
- Acelera el pago de deudas: 10 estrategias efectivas para la libertad financiera
-
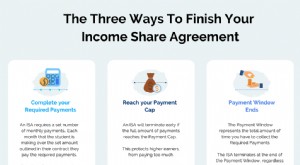 Entender los Acuerdos de Participación en Ingresos (ISA): 3 Formas de Repagarlos
Tan pronto como la emoción inicial de un nuevo trabajo comienza a disiparse, los recién graduados se enfrentan a la pregunta desalentadora: ¿cómo pagar esa enorme sombra de la deuda tradicional de pré...
-
 Pago de hipoteca y puntaje de crédito: Qué esperar
La respuesta podría sorprenderte. Puntos clave Pagar una hipoteca es improbable que cause un gran cambio en tu puntaje de crédito. En algunos casos, pagar un préstamo hipotecario podría resultar en ...