
Vivienda o inversión: ¿cuál debería ser tu primera gran inversión?
Este artículo formaba parte de una serie sobre comprar casa o invertir. Holly Johnson escribió que, si tuviera que elegir, invertiría y dejaría la casa. Mi intención era explicar las ventajas de la opción opuesta, sin declarar un ganador absoluto.
La forma más común de construir riqueza
Dos actividades han resistido el paso del tiempo: el comercio y la inversión inmobiliaria. Al observar a los millonarios de Estados Unidos, muchos construyeron su fortuna con bienes raíces. Como decía mi padre: «Todos necesitan vivir en algún lugar». La población crece, pero la tierra no.
Limitar el gasto en vivienda
La vivienda suele ser el mayor gasto familiar. Si compras, fijas un pago y, con el tiempo, la hipoteca termina; si alquilas, el alquiler puede subir indefinidamente. Muchos jubilados cómodos tienen una casa pagada, lo que reduce uno de sus mayores gastos.
Mi hipoteca terminará; el alquiler nunca termina. Cuando compro, fijo mi precio. El valor de la vivienda puede subir o bajar, pero lo que debo no cambia según el mercado.
Convertir un gasto en activo
Comprar una casa convierte un gasto inevitable en una ruta hacia la equidad. Al inicio, gran parte del pago hipotecario es interés; con los años, una porción mayor se convierte en patrimonio.
El concepto de apalancamiento
La deuda hipotecaria suele ser una de las más baratas. El apalancamiento permite controlar un activo mayor con menos dinero propio. Por ejemplo, si compras una vivienda de 100,000 dólares con 20,000 de enganche, una apreciación de 3,000 dólares representa un rendimiento del 15% sobre tu inversión inicial, aunque el costo financiero exista.
Cómo funciona el apalancamiento
Supongamos inflación inmobiliaria de 3% anual y una hipoteca de 5%. El primer año pagarías unos 4,000 dólares de interés sobre 80,000 prestados, pero la casa subiría 3,000 dólares. Sobre el papel, el interés supera la apreciación; sin embargo, el rendimiento sobre tu capital propio del 20,000 es alto. Es una simplificación, pero muestra por qué muchos consideran la vivienda una inversión poderosa.
El beneficio fiscal: posible malentendido
La deducción de intereses hipotecarios puede ayudar, pero no siempre es tan grande como se cree. Si usas la deducción estándar, no aprovechas ese beneficio. Además, altos ingresos pueden reducirlo. También existe exclusión de ganancias de capital por venta de vivienda habitual, hasta 250,000 dólares individual o 500,000 en pareja, bajo ciertos requisitos.
La inflación de la renta
Si no compras, probablemente rentarás. La renta puede aumentar con el tiempo, mientras que una hipoteca fija no. Conozco parejas en California que llevan más de 20 años rentando y su alquiler casi se ha duplicado.
Advertencias
- Si compras y vendes con frecuencia, los costos de transacción pueden eliminar la ventaja financiera.
- Comprar en el pico de un ciclo económico puede perjudicar la apreciación a largo plazo.
Evitar esos errores puede hacer que comprar tu primera vivienda sea una base sólida para tu futuro financiero.
-
Cuándo vender fondos de inversión: 5 razones inteligentes para reevaluar tus inversiones
Comprar un fondo es relativamente fácil, y hoy hay múltiples herramientas para tomar decisiones de inversión. Pero uno de los problemas más comunes que enfrentan los inversores minoristas es: ¿Cuándo
-
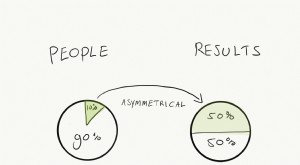
La ley de Price explicada: el 50 % del trabajo lo hace una minoría
Ejemplo de cómo funciona la ley de Price en un equipo de 100 personas Derek Price, físico británico, historiador de la ciencia y especialista en información, observó algo curioso en el mundo académic
Artículos Destacados
- Entendiendo la refinanciación hipotecaria: Beneficios y proceso
- Alimentos saludables caseros: 5 recetas fáciles
- Guía para Compradores Primerizos: Aspectos Esenciales a Considerar
- Puntuación de Crédito Necesaria para Comprar Vivienda: Guía Completa por Tipo de Préstamo
- Guía para Compradores Primerizos: Proceso Paso a Paso
- Domina tus finanzas: Guía para rastrear gastos y lograr estabilidad financiera
- ¿Deberías reformar tu casa? Evaluando costes y beneficios
- Reequilibrar su cartera de inversión: guía para inversores DIY
- Guía para compradores de vivienda por primera vez: Cómo navegar el mercado actual
-
 Guía para compradores de vivienda por primera vez: Consideraciones y pasos esenciales
Cuando se trata de vivienda, pocas cosas son tan emocionantes como comprar tu primera casa. Alquilar tiene muchas ventajas, pero como propietario tienes la oportunidad de ser tu propio arrendador y l...
-
 Inversión en Bitcoin: 5 Razones Convencionales para Considerarla
Existen muchas concepciones sobre la inversión en Bitcoin. La gente piensa que puede no ser lo mejor para ellos invertir en Bitcoin. Algunos son escépticos porque tanto expertos como hackers han dific...