
Alquilar o comprar: cómo navegar el mercado inmobiliario actual
Casi todos pensamos que la ubicación es el factor decisivo al comprar una vivienda, y no es un error: determina los servicios del entorno y el valor del inmueble. Pero hay muchas otras variables que pesan tanto o más: el empleo, la seguridad, las vistas políticas del entorno, el acceso a educación, la comunidad, los impuestos y el coste del desplazamiento diario, incluido el tiempo y el desgaste que implica estar lejos de la familia.
A eso se suma que cada estado y cada región tienen precios muy distintos. Y conviene recordar que ser propietario tiene costes continuos —comisiones inmobiliarias en ambas partes de la operación, intereses hipotecarios, seguros, seguro hipotecario privado cuando aplica, mantenimiento e impuestos sobre la propiedad— que pueden erosionar buena parte del beneficio aparente, incluso en mercados con fuerte revalorización.
Entiende el mercado en el que compras
Muchos creen que el sector inmobiliario es una apuesta segura tras casi una década de crecimiento acelerado, pero 2008 sigue muy presente y las decisiones emocionales se pagan caras. Además, hay factores fuera de tu control: grandes empleadores que se van o llegan, eventos climáticos que alteran zonas de forma duradera y normas urbanísticas que cambian.
El entorno de tipos al alza
Cuando la Reserva Federal ha señalado más subidas de tipos, las hipotecas a tipo variable se vuelven especialmente sensibles: la cuota mensual puede cambiar de forma notable. Si estás valorando una hipoteca mixta, considera refinanciar antes de que los tipos suban con fuerza. Un asesor financiero puede ayudarte a modelar los escenarios.
Entonces, ¿alquilar o comprar?
Ser propietario es una experiencia completamente distinta a alquilar. Como toda previsión, implica mirar la bola de cristal y admite múltiples planteamientos. El tiempo suele jugar a favor de los jóvenes: la propiedad retribuye mejor a quien disfruta de su vivienda durante más años después de amortizar la hipoteca.
En zonas asequibles, los números son más amables; en capitales caras, pueden ser francamente hostiles. Aun así, comprar ofrece recompensas financieras y emocionales con independencia del mercado. Como probablemente será la mayor compra de tu vida, dedicar tiempo a investigar es una inversión bien empleada: la decisión «correcta» es distinta para cada persona.
Para profundizar en la compra de la primera vivienda y en cómo encaja con tu plan financiero global, merece la pena consultar una guía específica.
Nota: contenido informativo; no constituye asesoramiento financiero ni inmobiliario.
-
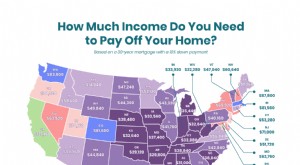
Ingresos Necesarios para Comprar Vivienda por Estado en EE. UU. | Guía 2024
¿Cuánto hay que ganar para comprar una casa en cada estado estadounidense? ¿Merece la pena ahorrar primero para la entrada? Respondemos a estas y más preguntas. Mapa interactivo: Salario mensual nece
-
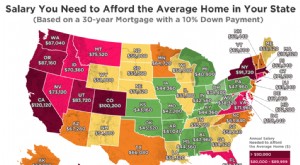
Alquilar vs. Comprar: Guía Completa para Decidir sobre la Vivienda
Llega un momento en la vida en que puedes preguntarte: ¿Debo seguir alquilando, o debo comprar mi propia casa? Por inocua que parezca la pregunta, hay muchos factores involucrados en dar el salto del
Artículos Destacados
- Alquilar herramientas en Home Depot: ahorra dinero y encuentra el equipo adecuado
- Invertir en Futuros y Opciones de Arroz: Guía para Diversificar
- Inversión en Propiedades de Alquiler: Guía Completa de Compra
- Navegar un mercado inmobiliario competitivo: Guía para comprar casa
- Alquilar frente a comprar: análisis financiero completo
- Mercado de Subastas (Call Market): Horarios y Determinación de Precios
- Entendiendo las Burbujas Inmobiliarias: Causas, Riesgos y Cómo Detectarlas
- ETF de vivienda: guía para invertir en real estate
- Navegando un Mercado Inmobiliario Caliente: Consejos de Expertos para Compradores
-
 Aumenta el valor de tu hogar: 5 ideas de reforma con alta rentabilidad
¿Sabes qué habitaciones añaden más valor? Puntos clave Las mejoras adecuadas pueden aumentar el valor de tu casa sin romper tu presupuesto. Gastar más en proyectos de mejora no significa necesaria...
-
 Top 10 Acciones para Comprar Ahora para el Crecimiento de tu Cartera | Gorilla Trades
Ganar en bolsa es cuestión de entrar en una posición en el momento adecuado, ya sea una empresa consolidada blue-chip o una startup emergente. En este artículo, Gorilla Trades analiza 10 de las mejor...