
Alquilar vs. Comprar: Guía Completa para Decidir sobre la Vivienda
Llega un momento en la vida en que puedes preguntarte: "¿Debo seguir alquilando, o debo comprar mi propia casa?" Por inocua que parezca la pregunta, hay muchos factores involucrados en dar el salto del alquiler a la propiedad —algunos que esperas, y otros… quizás no tanto.
Aunque no hay una fórmula infalible para determinar qué ruta es 100% correcta para una persona, un poco de reflexión en algunas áreas clave puede ayudarte a tomar la decisión más informada posible.
¿Estoy financieramente preparado para comprar una casa?
Según lifehacker.com, tu casa no debería costar más de 2,5 veces tu salario, que es una cifra aproximada que no considera tu patrimonio neto completo. Para un mejor cálculo de lo que puedes permitirte, ten en cuenta lo siguiente: salario neto, tus deudas, otras prioridades vitales, y un pequeño colchón para gastos.

En solo unos años, estas estimaciones pueden ser una buena guía para decisiones de presupuesto, pero no siempre consideran la asequibilidad de las casas donde vives.
A menudo hay más que un cálculo rápido. Necesitarás tener en cuenta cosas antes de estar listo para decidir o incluso pensar en mudarte.
Pago mensual
El factor más obvio para determinar si puedes permitirte comprar una casa es definir cuál será tu pago hipotecario mensual. Hay varios factores que impactan lo que pagarás: el coste de la casa, cuánto dinero pones de entrada, tu tipo de interés (TAE), el plazo del préstamo, y el tipo de préstamo.
Las recomendaciones sobre qué porcentaje de tus ingresos debería ir al pago hipotecario varían. Estimaciones conservadoras pueden ser tan solo el 25% de tu salario neto. Los prestamistas, sin embargo, recomiendan apuntar a menos del 35% de tus ingresos brutos. Ten en cuenta que tus costes de alquiler no incluyen el mantenimiento y seguro de la propiedad, así que son dos cálculos diferentes.
Entrada
Otro gran factor en el proceso de compra es el coste inicial muy grande de la entrada. Aunque las teorías sobre la cantidad real pueden ser algo inconsistentes, muchos expertos coinciden en que es en tu mejor interés pagar lo más cerca posible de ese 20%.
No todos los prestamistas requerirán tanto dinero por adelantado, pero aquí tienes buenas razones para poner lo máximo que puedas, según Nerdwallet.
Si realmente no estás seguro o cómodo con tus estimaciones financieras, siempre puedes simular una prueba. Forbes.com recomienda esencialmente empezar a apartar dinero como si tuvieras una hipoteca. "Digamos que pagas 1.000 $ al mes de alquiler, y estimas que tu coste total para una casa bonita sería 1.500 $ al mes. Bien. Aparta 500 $ al mes, cada mes, para demostrar que puedes cubrir el pago mensual más alto. Acumularás algo de dinero para tu entrada o reservas de efectivo."
¿Estoy tirando el dinero alquilando una casa?
Parece una pregunta bastante directa, ¿verdad? Pero, por supuesto, hay mucho en qué pensar al contemplar la respuesta. Si estás empezando a ahorrar, o tienes un historial crediticio delgado, puede que no sea el momento adecuado. Todavía.
Valor de la propiedad
Primero, tienes que tener en cuenta las diferencias entre propiedades reales. En el pasado, la decisión de comprar o alquilar era largely sobre si vivir en una casa o piso. Ya no es cierto.
Los condominios permiten la propiedad de una residencia multifamiliar, y las oportunidades de alquilar una casa unifamiliar son mayores que nunca. Así que la decisión comprar-alquilar debería ser manzana con manzana con propiedades comparables. Si estás pensando en mudarte de un piso pequeño y comprar una casa mediana, encontrarás que es más caro simplemente porque obtienes más metros cuadrados y un jardín.
Costes de alquilar una casa
Hay costes de oportunidad potenciales tanto para alquilar como para comprar. Al comprar, eventualmente puedes ser dueño de tu casa. Un día, la pagarás y será tuya, en lugar de seguir pagando alquiler el resto de tu vida y perdiéndote la posesión de un activo.
También está el "coste" de la falta de capital hipotecario y la imposibilidad de reclamar deducciones fiscales relacionadas con la vivienda. Un ejemplo de esto lo ilustra Money.cnn.com: "supongamos que eres un propietario que vive en Nueva York y está en el tramo del 28% de impuesto sobre la renta. Si tu hipoteca es de 200.000 $ con un 4,5% de interés, calificas para 3.585 $ al año en deducciones fiscales."
La mejor forma de determinar los beneficios de alquilar versus comprar donde vives es hablar con un experto en tu comunidad, como un banquero comunitario. Pueden tener una buena perspectiva sobre las hipotecas que han cerrado en meses recientes y cómo los pagos mensuales se comparan con las cantidades de alquiler.
Costes de comprar una casa
En el extremo opuesto, también está el coste de oportunidad de comprar a considerar —cosas como la entrada y los pagos de intereses hipotecarios. El coste de la entrada es grande, especialmente en zonas caras, que es mucho de tu patrimonio neto para renunciar de una vez. Puede tener más sentido poner menos de entrada e invertir la diferencia.
La propiedad también viene con una multitud de gastos que no afectan el presupuesto mensual de un inquilino. Cuando compras tu propia casa, también necesitarás tener en cuenta el seguro de propietario, seguro hipotecario privado (PMI), cuotas de asociación de propietarios (HOA), impuestos de propiedad, y mantenimiento.
¿Estoy mental y emocionalmente listo para comprar una casa?
Sí, esto puede parecer una pregunta pesada para hacerse a uno mismo, pero puede haber más búsqueda interior involucrada en llegar a la respuesta de lo que te das cuenta. Al contemplar la propiedad, es importante tener en cuenta el panorama general de convertirte en propietario.
La vida fluye y refluye, haciéndolo imposible saber exactamente dónde estarás mañana —y mucho menos dentro de 30 años. Sin embargo, puedes examinar tu situación actual y pensar en la probabilidad de diferentes escenarios que podrían ocurrir. Cosas como estado estudiantil, planes de viaje, asignaciones de trabajo temporales, divorcio, o planificación familiar, por ejemplo, podrían impactar significativamente el tiempo que te quedarás en un lugar.
Qz.com respalda aún más este punto diciendo: "Si vas a tener una casa por 30 años, estos [costes fijos al comprar una casa] no importan mucho. Pero si planeas vender en unos años, elevan significativamente el precio efectivo de compra."
El estrés de prepararse para comprar una casa, más el estrés del cierre y la mudanza pueden ser agotadores. Es útil entrar en el proceso de compra sabiendo que hay muchos pasos, muchos de los cuales pueden sentirse cuesta arriba a veces.
No todas las respuestas sobre comprar una casa son siempre sobre dólares y centavos.
Mira estas opciones de vivienda desde todos los ángulos
Todas estas cosas son importantes de tener en cuenta, obviamente. Pero no es cuestión de elegir y seleccionar. El mejor enfoque es holístico. Por suerte, hay calculadoras reales (como esta en Bankrate.com) que ayudan a llegar al corazón de la pregunta haciendo una serie de preguntas, tales como:
- Cantidad en ahorros
- Cantidad de deuda
- Ahorros para entrada
- Historial crediticio
- Tiempo que planeas quedarte en la casa
- Precios (y fluctuaciones) en la zona donde quieres vivir
- Impactos de deducciones fiscales
- Presupuesto mensual para cubrir todos los costes de propietario
- Esfuerzo para mantener y conservar la propiedad
- Costes de emergencia inesperados
- Qué tan profundo quieres echar raíces en la ubicación
En definitiva, hay MUCHO que considerar. Pero lo más importante es asegurarte de que sea cual sea la decisión que tomes, sea algo que haces por ti mismo. Hay mucha gente con muchas opiniones ahí fuera. Pero la verdad es que a veces tienen razón, y a veces no (al menos no ahora mismo).
-

Comprar una casa sin entrada: Opciones y estrategias
Muchas personas desean comprar una vivienda, pero creen que es imposible porque no disponen de dinero para el pago inicial. Tradicionalmente, los prestamistas exigían un 20 % de entrada para la hipote
-
Construir vs. Comprar una Casa: ¿Cuál es Más Asequible?
Si estás en el mercado buscando una casa asequible para comprar, es posible que te preguntes si es más barato construir tu propia vivienda o adquirir una ya existente. Para quienes han intentado una
Artículos Destacados
- Cómo rentar tu casa para fiestas y eventos
- Aproveche el Valor de su Vivienda: Alquile para Comprar su Próxima Propiedad
- Comprar Propiedad a Familiares: Guía para Evitar Problemas Legales y Fiscales
- Inversión en Propiedades de Alquiler: Guía Completa de Compra
- Primer Alquiler de Vivienda: Guía Completa para Parejas Jóvenes
- Comprar Propiedades con tu Empresa: Beneficios y Estrategias
- Comprar una Vivienda a un Vendedor Particular: Guía Paso a Paso
- Alquilar frente a comprar: análisis financiero completo
- Los estados más asequibles para comprar vivienda en 2024
-
 Inversión en propiedades de alquiler: Guía paso a paso para principiantes
Lograr la seguridad financiera solo es posible si inviertes tu dinero para dejarlo crecer. Tu cuenta de ahorros básica no rendirá mucho, los certificados de depósito ofrecen retornos mediocres y el m...
-
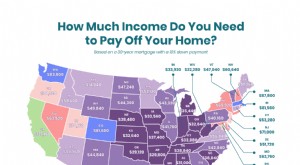 Ingresos Necesarios para Comprar Vivienda por Estado en EE. UU. | Guía 2024
¿Cuánto hay que ganar para comprar una casa en cada estado estadounidense? ¿Merece la pena ahorrar primero para la entrada? Respondemos a estas y más preguntas. Mapa interactivo: Salario mensual nece...