
Ratios de gastos: Guía para principiantes para inversores
Los nuevos inversores que averiguan cómo invertir dinero pueden sentirse abrumados por todos los nuevos términos con los que se encuentran. Es posible que estés aprendiendo qué es una cartera o una posición. O tal vez acabas de averiguar cómo configurar inversiones recurrentes automáticas por primera vez. Independientemente de dónde estés en tu viaje de inversión, es de tu ventaja aprender ciertos conceptos temprano para evitar errores costosos.
Es posible que te hayas preguntado: "¿Qué es un ratio de gastos?" después de encontrar el término en el prospecto de un fondo o en el sitio web de una firma de corretaje. Aprender cómo funcionan los ratios de gastos de los fondos mutuos y cómo afectan a tus inversiones puede afectar los rendimientos a largo plazo que esas inversiones proporcionan. Y una vez que entiendas qué son, puede convertirse en una parte importante de cómo eliges dónde invertir.
Aquí tienes lo que necesitas saber sobre los ratios de gastos para que tomes las mejores decisiones de inversión para ti.
En este artículo
- ¿Qué es un ratio de gastos?
- Por qué importan los ratios de gastos
- Inversiones que tienden a tener bajos ratios de gastos
- Preguntas frecuentes sobre ratios de gastos
- Conclusión
¿Qué es un ratio de gastos?
Los ratios de gastos te muestran los costes de una inversión durante un año como un porcentaje de sus activos. Los ratios de gastos se ven más comúnmente en inversiones de fondos mutuos y ETF (fondos cotizados). Es más fácil de explicar mirando la fórmula utilizada para calcular un ratio de gastos.
Ratio de gastos = Gastos operativos anuales totales del fondo / Activos netos promedio de un fondo
Los gastos operativos anuales totales de un fondo pueden incluir muchos elementos que quizás nunca supiste que existían. Gestionar un fondo mutuo o ETF requiere pagar a personas, costes administrativos, costes para comercializar el fondo como las comisiones 12b-1, comisiones de distribución, costes de gestión de cartera y otros costes operativos.
Un ratio de gastos no incluye todas las comisiones que pagas en tus inversiones, sin embargo. Solo consiste en los gastos del fondo. Por esta razón, las comisiones cobradas en las operaciones que haces para comprar y vender un fondo no están incluidas en el ratio de gastos.
Los activos netos promedio de un fondo son el valor de las tenencias del fondo en promedio a lo largo del año. Por ejemplo, los activos de un fondo indexado del S&P 500 incluirían las acciones mantenidas dentro del fondo.
Ratio de gastos neto vs. ratio de gastos bruto
Las inversiones pueden tener más de un tipo de ratio de gastos. En algunos casos, el fondo puede tener un ratio de gastos bruto diferente a su ratio de gastos neto. Las diferencias pueden parecer misteriosas, pero el ratio de gastos neto es lo que te importa a ti ahora.
Un ratio de gastos bruto incluye los costes totales de gestionar el fondo sin incluir ninguna exención de comisiones o reembolsos al fondo. Un ratio de gastos neto es lo que la compañía del fondo realmente paga después de contabilizar estas exenciones de comisiones y reembolsos.
Pero, ¿por qué existen los reembolsos y exenciones de comisiones? Cuando un fondo es nuevo, los gestores pueden intentar reducir el ratio de gastos del fondo mutuo para fomentar la inversión en el fondo. Lo hacen ofreciendo exenciones o reembolsos.
Si un ratio de gastos bruto es significativamente más alto que un ratio de gastos neto, debes considerar si las exenciones y reembolsos que recibe el fondo pueden continuar indefinidamente. Si no, tu ratio de gastos neto podría aumentar una vez que el gestor del fondo haya logrado el crecimiento que deseaba.
Por qué importan los ratios de gastos
Los ratios de gastos pueden no parecer importantes para tu estrategia de inversión a corto plazo. Un ratio de gastos del 1 % resulta en un coste aproximado de 10 dólares durante un año si mantienes 1.000 dólares de una inversión. Mirándolo de otra manera, un fondo con rendimientos del 8 % durante un año y un ratio de gastos del 1 % aún te deja un 7 % por delante, ¿verdad?
Pero los ratios de gastos hacen una enorme diferencia cuando cambias tu punto de vista para mirar su impacto a largo plazo. Con el tiempo, todas estas comisiones administrativas tienen un efecto compuesto. Cada año que pagas una comisión resulta en menos dinero tuyo invertido para ganar rendimientos futuros. Cuando esto sucede cada año, incluso una diferencia del 0,50 % en los ratios de gastos puede hacer una enorme diferencia en el saldo final de tus activos totales.
Un ejemplo ilustra el punto. Digamos que dos personas tienen 25 años y planean invertir 500 dólares al mes hasta que cumplan 65. Eso son 40 años de inversión constante. Invierten en inversiones con rendimientos anuales idénticos del 8 % antes de tener en cuenta los ratios de gastos. La inversión de la Persona A tiene un ratio de gastos del 1 %, pero la inversión de la Persona B solo tiene un ratio de gastos del 0,5 %.
Al final de los 40 años, el saldo final de inversión de la Persona A es de 1.312.406 dólares. El saldo final de inversión de la Persona B es más alto debido al ratio de gastos más bajo. La Persona B termina con 1.511.910 dólares, la asombrosa cifra de 199.504 dólares más que la Persona A.
Si la Persona A hubiera hecho el trabajo extra para encontrar la inversión con el ratio de gastos más bajo, algo que solo habría tomado unos minutos, podría haber sido casi 200.000 dólares más rica en la jubilación.
Cuando estás averiguando cómo elegir una firma de corretaje, es imperativo mirar tus opciones de inversión y sus ratios de gastos. Algunas firmas de corretaje tienen ratios de gastos que tienden a ser más altos o más bajos que otras firmas de corretaje. Si ambas firmas ofrecen opciones de inversión con rendimientos similares, la firma de bajo coste puede ser la mejor opción para ti.
Inversiones que tienden a tener bajos ratios de gastos
Algunas inversiones tienden a tener ratios de gastos más bajos que otras inversiones. Esto tiene sentido cuando piensas en cómo funcionan. Para entender esto, querrás estar familiarizado con el concepto de inversión activa vs. pasiva. Las inversiones pasivas no requieren tanto trabajo para mantener, por lo que a menudo tienen comisiones más bajas. Las inversiones más activas incurren en más costes para ejecutar sus estrategias.
Un fondo indexado tiene como objetivo imitar los rendimientos de un índice específico, como el S&P 500. Todo lo que un gestor de fondo tiene que hacer es asegurarse de que sus tenencias de inversión coincidan con la composición del S&P 500. No tienen que hacer ninguna investigación ni buscar oportunidades de inversión únicas. Por lo tanto, el fondo no necesita un gestor de fondo altamente pagado con ideas únicas o estrategias de negociación que aumenten sus costes. El gestor de inversiones tendrá que hacer operaciones a medida que cambia la composición del índice, pero esos cambios no suelen ser frecuentes, por lo que los costes de negociación a menudo son más bajos. Por estas razones, los fondos mutuos indexados y ETF normalmente tienen ratios de gastos más bajos.
Por el otro lado, los fondos mutuos gestionados activamente existen para batir al mercado y proporcionar rendimientos desproporcionados. El gestor de fondo podría tener un impacto masivo en esos rendimientos, por lo que algunas compañías de inversión pagan grandes salarios o bonos a los gestores para atraer el mejor talento. Estos gestores necesitan acceso a analistas, investigación, otros datos y sistemas para arañar cualquier ganancia extra que puedan. Todo esto tiene un coste.
Finalmente, estos fondos deben intentar batir al mercado comprando y vendiendo inversiones en el momento correcto para maximizar los beneficios. Cada vez que un fondo compra o vende un valor, los costes extra podrían aumentar el ratio de gastos. Estos costes suelen resultar en que los fondos mutuos y ETF gestionados activamente tengan ratios de gastos más altos.
No todas las inversiones tienen ratios de gastos, sin embargo. Si compras una acción de una empresa individual, tú eres quien gestiona tus activos. Es posible que tengas que pagar una comisión de operación o una tarifa de mantenimiento mensual a tu corretaje, pero no hay ratio de gastos en tu inversión.
Si construyes tu propia cartera de acciones, puedes evitar los ratios de gastos por completo. Esto requiere un enfoque de gestión mucho más activo, sin embargo. Muchos inversores no tienen el tiempo o el deseo de implementar esta estrategia.
Preguntas frecuentes sobre ratios de gastos
¿Qué es un buen ratio de gastos?
Los ratios de gastos varían dependiendo del tipo de inversión que elijas. Los fondos pasivos, como los fondos mutuos indexados y ETF indexados, generalmente vienen con ratios de gastos extremadamente bajos. Un estudio de la firma de servicios financieros Morningstar encontró que el ratio de gastos promedio de un fondo indexado fue del 0,12 % en 2019. Los ratios de gastos pueden ser tan bajos como 0 % con los fondos ZERO de Fidelity.
Los fondos mutuos y ETF gestionados activamente incurren en más costes debido a que los gestores investigan y negocian inversiones para ganar un mejor rendimiento. Eso significa que sus ratios de gastos son probablemente más altos que sus contrapartes de fondos indexados. Según el estudio de Morningstar, el ratio de gastos promedio para fondos activos fue del 0,66 % en 2019.
¿Los ratios de gastos se pagan anualmente?
Pagas ratios de gastos cada año, pero no los notarás como una tarifa anual en tu estado de cuenta. No aparece como una línea de artículo saliendo de tu cuenta. En su lugar, el propio fondo paga los gastos de las inversiones del fondo, reduciendo el valor de las participaciones del fondo.
¿Cuál es la diferencia entre un ratio de gastos y una comisión de gestión?
Un ratio de gastos cubre todos los gastos que el fondo incurre para gestionarse a sí mismo. Por otro lado, las comisiones de gestión son un subconjunto de costes dentro del ratio de gastos. Por ejemplo, un gestor de fondo puede cobrar una tarifa del 0,5 % de los activos anuales bajo gestión por proporcionar servicios. El fondo puede incurrir en otros gastos por encima de la comisión de gestión. Si estos costes adicionales suman 0,25 %, el ratio de gastos total del fondo sería del 0,75 %. Al mirar inversiones, el ratio de gastos total es el número a buscar.
Conclusión
Los ratios de gastos de las inversiones que elijas pueden tener un impacto considerable en tus rendimientos de inversión futuros y considerarlos debería ser parte de tu proceso de decisión al elegir inversiones. Aunque los ratios de gastos no son el único aspecto de una inversión a considerar, siempre deberías conocer el ratio de gastos antes de invertir.
Dos inversiones similares pueden tener rendimientos virtualmente idénticos pero costes muy diferentes. En estos casos, tomar una decisión informada puede ayudarte a hacer crecer tu riqueza y tener una mejor oportunidad de tener éxito en el mercado de valores. Elegir la opción de inversión con un ratio de gastos más bajo puede resultar en un saldo de inversión mayor a largo plazo si todo lo demás es igual.
-
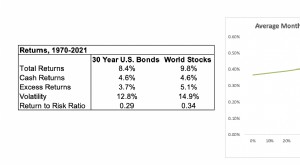
Acciones vs. Bonos: Entendiendo el Riesgo y la Rentabilidad de la Cartera
Las acciones tienen rentabilidades históricas y esperadas superiores a los bonos, pero son altamente volátiles. El beneficio de añadir más acciones disminuye y se acerca a cero (incluso puede volvers
-
Diversificación de cartera: Por qué y cómo construir una estrategia de inversión resiliente
¿Qué tan diversificada está su cartera? Si no está seguro, no está solo. Según una encuesta de 2019 publicada por CNBC, solo el 42 % de los inversores actuales se asegura activamente de que su cartera
Artículos Destacados
- Perspectivas de inflación: ¿La amenaza ha terminado realmente?
- Entendiendo los Ratios de Gastos de los Fondos: Lo que Debes Saber
- Planificación Financiera y Gestión de Inversiones: Asegura tu Futuro
- Inversión en bonos: Guía para principiantes de renta fija
- Acciones infravaloradas: 3 inversiones value prometedoras hoy
- Comprender los ratios P/E: una guía completa
- Entendiendo el WACC: Métrica Clave para Valoración de Acciones
- Entendiendo los Ratios P/E Altos: Factores e Implicaciones para Inversores
- Entendiendo los ratios de gastos: Guía para inversores
-
 Preguntas Esenciales para Nuevos Inversores: Guía para Principiantes
div.custom-belimg { border:1px solid #d2d2d2; padding: 5px; font: 12px helvetica, arial, sans; } div.custom-belimg div.belimg-heading { border-bottom:1px solid #c2c2c2; font: bold 13px helvetica, aria...
-
 Seguro de invalidez: Protección para tus ingresos y seguridad financiera
Siempre es inteligente prepararse para lo peor. Pero, lamentablemente, muchos estadounidenses no prevén emergencias. Esto se ilustra con el hecho de que aproximadamente el 40 % de los estadounidenses ...