
Refinanciación de Préstamos Personales: Guía Completa
Cuando oyes «refinanciar», piensas en hipoteca o préstamo de coche. Pero, ¿se puede refinanciar un préstamo personal? Al ser sin garantía, ¿es posible?
Respuesta corta: Sí. En esta guía explicamos cómo refinanciar un préstamo personal, cuándo conviene (y cuándo no), y cómo puede ayudarte a alcanzar tus metas financieras.
Cómo refinanciar un préstamo personal
Funciona igual que refinanciar una hipoteca: sustituyes tu préstamo actual por uno nuevo, normalmente con mejor tasa o plazo revisado. El objetivo suele ser pagar menos intereses en total o salir de la deuda más rápido.
Puedes solicitar la refinanciación a tu prestamista actual (entiende sus restricciones) o buscar uno nuevo. Las condiciones dependen de:
- Tu puntaje de crédito
- Situación laboral e ingresos
- En algunos casos, tu formación
- Tu ratio deuda-ingresos (DTI)
- Tu historial con el prestamista actual
- Plazo del préstamo
- Capital pendiente
Aunque se llame «refinanciación», es un préstamo totalmente nuevo: pasarás por el mismo proceso de solicitud y documentación que al principio. Investiga y compara tasas y comisiones igual que hiciste la primera vez. Asegúrate de que refinanciar es realmente tu mejor opción.
Antes de aceptar, podrás revisar las condiciones de tu préstamo actual. Eres libre de seguir pagándolo si decides que es lo mejor para ti.
Qué ocurre al refinanciar
Sacas un nuevo préstamo para conseguir: menor interés, mejor plazo o cuota más baja. El nuevo préstamo absorbe tu deuda actual en términos que encajan mejor en tu presupuesto y planes.
Beneficios probables:
- Mejor plazo: si antes solo calificabas para plazos largos, ahora puedes acortarlo (suelen tener mejores tasas y menos tiempo con deuda).
- Menor interés: la motivación más común. Con misma deuda, menor tasa = pago más rápido o cuota más baja.
- Cuota más baja: alargar el plazo reduce la mensualidad si has tenido contratiempos. Ojo: pagarás más intereses totales al extender el periodo.
- Pagar antes: si estás bien económicamente, acortar el plazo liquida la deuda antes y ahorra intereses.
¿Cuándo refinanciar tu préstamo personal?
La refinanciación tiene ventajas, pero el cambio da vértigo, sobre todo en finanzas. Veamos cuándo tiene sentido:
Las tasas de mercado han bajado
Tu tasa actual reflejaba el mercado en tu momento. El mercado cambia —a veces a tu favor. Si las tasas actuales son significativamente menores, refinanciar te permite aprovecharlas y ahorrar mucho.
Tu puntaje de crédito ha mejorado
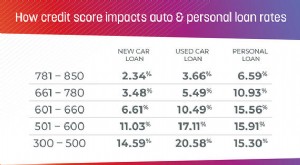
El crédito es factor clave: a menor puntaje, mayor tasa. Si tu score ha subido notablemente desde el préstamo original, refinanciar te dará mejores condiciones independientemente del mercado.
Has pagado otras deudas
Tu ratio deuda-ingresos (DTI) influye en las condiciones. Si has reducido deudas y bajado tu DTI, puedes calificar para mejores tasas y plazos.
Quieres pagar el préstamo antes
Al firmar, aceptaste un calendario. Si ahora puedes y quieres ahorrar, refinanciar a un plazo más corto reduce el tiempo de acumulación de intereses y te deja más dinero en el bolsillo.
¿Cuándo NO refinanciar?
No es solución universal. Casos en los que no conviene:
No puedes asumir las comisiones
Al ser sin garantía, los préstamos personales suelen tener comisión de apertura (origination fee): 1%–10% del importe. Cubre tramitación, suscripción, financiación, etc. Vigila esta comisión: si su coste anula o casi iguala el ahorro por la nueva tasa, mejor quédate en el préstamo original.
Otras comisiones a prever:
- Comisión de apertura
- Comisión de solicitud
- Penalización por pago anticipado (prepayment penalty): algunos préstamos castigan pagar antes de vencimiento. Parece contradictorio —pagar deuda es bueno—, pero refinanciar exige saldar el préstamo actual y luego abrir el nuevo. Revisa tu contrato actual y entiende la penalización por pago anticipado.
Tu puntaje de crédito ha bajado
Los prestamistas revisan tu score en la suscripción (underwriting), igual que en un préstamo nuevo. Los préstamos personales son difíciles con crédito dañado; si tu score es menor que al inicio, no conseguirás mejor tasa ni plazo.
Tienes más deudas que antes
La vida trae imprevistos. Si has acumulado nuevas deudas desde el préstamo original, refinanciar apenas te beneficiará. Revisa si has sumado:
- Nueva deuda en tarjetas
- Hipoteca
- Préstamo de auto
- Préstamos personales adicionales
- Deudas médicas
- Préstamos estudiantiles
- Descubiertos bancarios
- Préstamos de día de pago (payday loans)
Si tu endeudamiento es significativamente mayor, no calificarás para condiciones que te ahorren dinero. Respira, céntrate en pagar deudas; la refinanciación puede ser opción más adelante.
Si te agobia gestionar deudas, estrategias para bajar tu DTI:
- Paga deudas pequeñas: elimina cuotas mensuales; liquida las más pequeñas si puedes.
- Diversifica ingresos: trabajo extra, turnos adicionales, freelance. Para que el prestamista lo vea como estable, suele exigir historial de 2 años por fuente.
- Explora condonación de préstamos: no aplica a privados, pero ciertos préstamos federales (estudiantiles) ofrecen condonación por voluntariado, educación, sector legal/médico.
- Alarga plazos: no es buen plan a largo plazo, pero bajar cuotas mensuales alivia a corto plazo si tienes ingresos estables o esperas mejoras. Pagarás más intereses totales.
El DTI no lo es todo ni siempre refleja tu salud financiera. Si cumples tus pagos, algunas deudas —hipoteca, especialmente para compradores primerizos— se ven positivas: muestran que construyes futuro financiero.
Qué considerar antes de refinanciar
Antes de enviar solicitudes y precalificarte, evalúa:
Cuánto dinero necesitas exactamente
Una gran ventaja es poder refinanciar el importe total pendiente de tu préstamo original. Antes de aplicar, averigua cuánto es (incluyendo posibles comisiones, penalizaciones u otros costes que debas cubrir con el nuevo préstamo). Revisa tus condiciones originales para evitar sorpresas.
Tu relación con el prestamista actual
No todos son iguales. Algunos permiten refinanciar a clientes en buen standing, ahorrando dinero y trámites (ya tienen tu documentación). Si es opción, ¡aprovéchala! Pero si tienes impagos o no estás satisfecho, no dudes en buscar otras ofertas.
Tu puntaje de crédito
Al ser un préstamo nuevo, habrá consulta dura de crédito, que puede bajar tu score temporalmente. Revisa tu score antes para asegurar que estás cómodo y aguantas el dip.
Si vas a pedir coche, casa u otro préstamo grande que también consulte crédito, mejor espera a refinanciar. Además, conoce tu score para saber si la refinanciación te beneficiará: si no calificas para tasa menor que la actual, ahorra tiempo, comisiones y pagos: quédate en tu préstamo original.
Conclusión
Como toda gran decisión financiera, refinanciar un préstamo personal depende de tu situación única. Para algunos, es una gran forma de ahorrar y mejorar condiciones, pagando antes y más fácil. Para otros, las comisiones de apertura, solicitud o prepago anulan el ahorro.
Todo depende de tu salud financiera actual: ¿ha mejorado tu crédito? ¿has reducido deudas significativamente? ¿las tasas de mercado son mucho menores que la tuya?
Antes de empezar, analiza tu situación honradamente y decide si refinanciar es realmente lo mejor para ti. Si lo es, puedes iniciar el proceso hoy mismo online con Rocket Loans℠.
-

Refinanciación de préstamo de auto: ¿Es adecuada para ti?
Muchos caemos en malos préstamos de auto, por falta de experiencia, circunstancias desafortunadas, o una combinación de ambas. Gente al inicio de su camino financiero en particular paga tasas de inte
-

Refinanciación de Préstamos Personales: ¿Es Adecuada para Ti?
Sí, por supuesto. Esa es la respuesta fácil. Todo tipo de préstamo puede ser refinanciado, pero es importante saber si deberías refinanciar un préstamo. Saber si es el momento adecuado para refinanci
Artículos Destacados
- Refinanciación de camiones comerciales: Estrategias y beneficios
- Préstamos personales para autónomos: Guía completa 2024
- Préstamo Personal vs. Refinanciación Hipotecaria: ¿Cuál es la Mejor Opción para Ti?
- Préstamos Personales: Guía Completa para Entender y Solicitar
- Préstamos Personales: Guía Completa de Solicitud y Aprobación
- Refinanciación de Préstamos Personales: Guía Completa
- Préstamos personales: Beneficios, usos y cuándo evitarlos
- Préstamos con Garantía: Qué Son, Cómo Funcionan y Tipos de Garantías
- Refinanciar tu Préstamo de Coche: Guía Completa y Beneficios
-
 Refinanciación de auto: ¿Es ahora el momento adecuado?
El último año ha sido brutal para comprar un auto: desde la incertidumbre inicial de la pandemia hasta la actual oleada de problemas en la cadena de suministro y la escasez crítica de chips. La reducc...
-
 Refinanciación de préstamo de auto: Guía paso a paso para pagos más bajos
Hemos cubierto los pros y contras de la refinanciación de auto, cuándo y por qué deberías refinanciar tu coche. Ahora vayamos al grano (o a las tuercas, si prefieres): ¿Cómo refinancias? ¿Qué necesit...