
Refinanciación de préstamo de auto: Guía paso a paso para pagos más bajos
Hemos cubierto los pros y contras de la refinanciación de auto, cuándo y por qué deberías refinanciar tu coche. Ahora vayamos al grano (o a las tuercas, si prefieres): ¿Cómo refinancias? ¿Qué necesitas, dónde deberías hacerlo, y cómo puedes empezar hoy?
¿Alguna vez has ido por la autopista y hecho un doble chequeo a un cartel anunciando una tasa de préstamo de auto mucho más baja que la que pagas ahora? Entonces estás en el lugar correcto.
Si eres propietario de un coche buscando refinanciar tu vehículo, estamos aquí para darte una imagen completa de cómo refinanciar tu coche, diferentes opciones de dónde hacerlo, y por qué un prestamista local puede ser la mejor opción para la refinanciación de vehículos. ¡Saca papel y bolígrafo y sigue leyendo! 🤓
Cuándo NO deberías refinanciar tu préstamo de auto actual
Primero, recapitulemos lo básico para asegurar que estás en el lugar correcto. ¿Cuándo podría ser desacertado refinanciar tu coche? ¿Cómo afecta la refinanciación a tu puntuación crediticia?
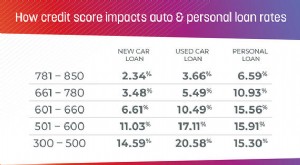
El historial crediticio es un factor extremadamente importante en tu solicitud de refinanciación. Un prestamista potencial decidirá si te ofrece un préstamo (y si es así, a qué tipo de interés) basándose en tu historial crediticio y tus finanzas actuales. Un banco o cooperativa extendiendo un préstamo se basa en gran parte en la puntuación FICO del solicitante, que se basa en información de tu informe crediticio y tu plan de pagos mensuales actual de cualquier fuente de crédito existente.

Si tu puntuación ha bajado desde que financiaste tu vehículo originalmente, no es probable que consigas un mejor trato ahora, así que probablemente no valga la pena solicitar. La refinanciación a veces puede perjudicar tu puntuación, pero en la mayoría de casos, solo sufre un pequeño golpe temporal al sacar un préstamo de refinanciación. (Aprende más sobre cómo afecta la refinanciación al crédito.)
Si tu puntuación ha mejorado pero no tienes suficiente historial crediticio, aún podrías tener que esperar para refinanciar. Muchos compradores primerizos tienen lo que los prestamistas llaman un expediente "delgado", lo que significa que no hay suficiente historial de pagos de coche para establecer tu capacidad de repago a tiempo, con el tiempo. Todo lo que tienes que hacer es ser consistente: típicamente puedes buscar refinanciar tras un año mientras no te atrases en pagos.
Finalmente, si hay tasas de interés más altas en el mercado ahora que cuando financiaste tu vehículo originalmente, puede que quieras esperar a una mejor tasa antes de buscar refinanciación.
Cómo refinanciar tu coche
Si sigues leyendo, avancemos. Estás listo para seguir adelante con la refinanciación, ya sea porque puedes conseguir un buen TAE, un pago mensual más bajo, o ambos. Tu puntuación ha mejorado y tu historial crediticio se extiende un poco más ahora. Finalmente puedes perder a tu co-firmante (¡gracias, mamá!).
Hora de desglosar algunos hechos básicos del préstamo. ¿Qué información necesitas para refinanciar tu coche? ¿Cuáles son los pasos involucrados en la refinanciación? ¿Cuáles son algunos errores comunes a evitar?
Lo primero es decidir tu meta general: ¿Quieres bajar tu pago mensual? ¿Pagar menos en la vida total del préstamo? ¿Salir de deuda LO ANTES POSIBLE, incluso si significa plazo más corto y pago mayor?
Según esos factores, decide si quieres cambiar tu plazo (línea de tiempo de repago), y si quieres aumentar o disminuir tu factura mensual. Aquí la otra info que necesitarás:
- Tu puntuación crediticia. Ya sabes lo importante que es. Si no sabes la tuya, puedes consultarla gratis en servicios como Experian.
- Tu DNI y detalles del coche. Un prestamista querrá detalles del coche que refinancias. Ten a mano: marca, modelo, número VIN y kilometraje. También necesitarás licencia de conducir válida.
Eso es realmente todo lo que necesitas. Solo queda una pregunta importante por responder...
¿Dónde es el mejor lugar para refinanciar tu préstamo de auto?
Muchos de nosotros, cuando éramos más jóvenes, no sabíamos exactamente qué buscar al financiar un vehículo. Quizás el camino de menor resistencia era sacar un préstamo en el concesionario, o del megabanco estándar donde ya tenías cuenta de ahorros y corriente. Ahora que estás listo para refinanciar, y has hecho tu tarea, probablemente te das cuenta de que es hora de volar del nido y refinanciar con una institución financiera que te dé mejor tasa, mejores términos y mejor servicio.
Entonces, ¿cuáles son tus opciones?
Están por supuesto los megabancos. Los enormes bancos nacionales en cadena todos ofrecen préstamos de auto, aunque sus tasas usualmente no son geniales, y su servicio al cliente es lo que esperarías de corporaciones multinacionales masivamente burocráticas. Los megabancos tienen sucursales y cajeros por todas partes, lo que es conveniente. Pero tratan en volumen, lo que significa que te tratan más como un número que como una persona. Muchas veces te derivan a un 1-800 contestado al otro lado del Pacífico.
Las instituciones financieras comunitarias, por otro lado, usualmente no externalizan su servicio al cliente. Pequeños bancos locales y cooperativas de crédito tienen las mismas ofertas de productos que los megabancos, pero operan a escala mucho menor. Algunos son solo una tienda física; algunos son cooperativas rurales conectando poca gente a lo largo de vastos terrenos. Las mejores instituciones financieras comunitarias ponen el foco en relaciones humanas reales al frente y centro, y funcionan como el corazón financiero de su economía local.
Kasasa® colabora con tales instituciones financieras comunitarias por todo el país para ofrecer un préstamo de refinanciación de auto técnicamente sofisticado y fácil de usar que ayuda a las instituciones financieras comunitarias más pequeñas, la base de comunidades locales a nivel nacional, a mantener su posición contra los grandes bancos corporativos, que intentan tragárselas.
Por qué deberías elegir un prestamista local para la refinanciación de vehículo
Todos los prestamistas quieren saber detalles sobre ti y tu historial crediticio. Por eso piden tu DNI y tantos datos financieros. Lo que hace diferente a un buen banco local o cooperativa es que quieren tú sepas quién ellos son. Tu éxito a largo plazo significa su éxito a largo plazo, y un préstamo de refinanciación con una institución financiera comunitaria es más una relación que una transacción de producto.
Cuando sacas un préstamo de refinanciación con una institución financiera comunitaria, reinicias toda tu experiencia de financiación de auto. Esto se siente especialmente bien si conseguiste un mal préstamo original de un concesionario, o estás listo para dejar la experiencia impersonal del megabanco y echar tu suerte financiera con un banco o cooperativa orientados a la comunidad.
El Préstamo Kasasa® es un nuevo tipo de préstamo que dota a las instituciones financieras comunitarias con las herramientas tecnológicas que necesitan para llegar a gente como tú: Informada y lista para pedir prestado de forma más inteligente. Somos la única empresa fintech (tecnología financiera) cuya misión, desde hace casi 20 años, ha sido ayudar a las instituciones financieras comunitarias a sobrevivir —y prosperar. El Préstamo Kasasa es el único préstamo de refinanciación de auto con Take-Backs™, una característica única que te permite pagar por adelantado para salir de deuda más rápido, pero seguir teniendo acceso a esos fondos extra cuando los necesites.
Si has leído hasta aquí, tienes toda tu info alineada, y estás listo para salir de tu mal préstamo de auto y entrar en algo más a tu medida, consulta el Préstamo Kasasa hoy.
-
Refinanciación de auto: ¿Es ahora el momento adecuado?
El último año ha sido brutal para comprar un auto: desde la incertidumbre inicial de la pandemia hasta la actual oleada de problemas en la cadena de suministro y la escasez crítica de chips. La reducc
-

Refinanciación de préstamo de auto: ¿Es adecuada para ti?
Muchos caemos en malos préstamos de auto, por falta de experiencia, circunstancias desafortunadas, o una combinación de ambas. Gente al inicio de su camino financiero en particular paga tasas de inte
Artículos Destacados
- Refinanciación de Auto con Codeudor: Lo Que Debes Saber
- Calculadora de Préstamos de Auto: Cómo Calcular tu Pago Mensual Manualmente
- Acuerdo de Préstamos Estudiantiles: Impacto en su Puntuación Crediticia
- Refinanciación de Tarjetas de Crédito: Guía Completa para Reducir Deudas
- Vende tus Artículos Online: Guía Completa para Maximizar Ganancias
- Refinanciación de Préstamos Personales: Guía Completa
- Refinanciar tu Préstamo de Coche: Guía Completa y Beneficios
- Primera tarjeta de crédito: Guía para principiantes sobre aprobación y uso
- Refinanciar Préstamos Estudiantiles: Guía Completa para 2024
-
 Protege tu Identidad: Guía Completa para Congelar tu Crédito
El riesgo de convertirse en víctima de robo de identidad es mayor que nunca. De hecho, algunas estimaciones indican que hasta 15 millones de estadounidenses sufren alguna forma de este delito cada año...
-
 Refinanciación Hipotecaria con Mal Crédito: Opciones y Estrategias
Refinanciar tu hipoteca puede proporcionarte muchos beneficios financieros. Por ejemplo, puedes retirar parte del capital de tu vivienda cuando necesitas una gran suma de dinero. También puedes apr...