
Entender la puntuación de crédito (Credit Score): Guía completa
Dependemos del crédito para muchas cosas importantes: comprar coche, casa, ordenador o conseguir un préstamo estudiantil. Un número de tres dígitos —su puntuación de crédito— puede determinar si puede hacerlo y cuánto le costará.
¿Cómo un simple número decide si puede comprar una casa o un coche? Si ha leído «Cómo funcionan los informes de crédito», sabe que su informe contiene el historial de pagos, cuánto crédito disponible tiene y cualquier dato que afecte su solvencia. La puntuación resume toda esa información en un número de tres dígitos. Usándola, los prestamistas pueden predecir con cierta precisión la probabilidad de que el prestatario devuelva el préstamo y pague a tiempo. Así es como tiendas de electrónica y grandes almacenes pueden ofrecer crédito instantáneo.
Este número crucial, que afecta cuánto paga por crédito, seguros y otras necesidades, solía estar oculto para los consumidores. Hasta hace poco, solo prestamistas y empresas que usaban la puntuación podían acceder a ella. Fair Isaac and Company, que la desarrolló, consideraba que solo confundiría a los consumidores, ya que no había nada que explicara su significado ni qué buscaban los prestamistas.
En 2001, esto cambió por la presión del Congreso de EE. UU. y de grupos industriales y de consumidores. Ahora puede ver su puntuación —por una tarifa— en agencias de informes de crédito y servicios de monitorización.
Pero para entender ese número y saber cómo mejorarlo, debemos averiguar cómo se calcula.
Desglose de la puntuación de crédito
Su puntuación se calcula ponderando la información de su informe de crédito. Aunque existen varios métodos, la mayoría de prestamistas usan el método FICO de Fair Isaac Corporation. Cada una de las tres grandes agencias (Experian, Equifax y TransUnion) trabajó con Fair Isaac a principios de los 80 para crear el método.
La puntuación se determina como una nota escolar: el profesor toma notas de exámenes, deberes, asistencia, pondera cada una según su importancia y obtiene una nota final. Lo mismo ocurre con la puntuación de crédito, pero usando la información de su informe.
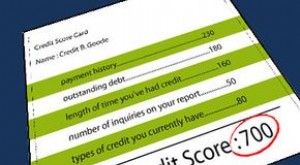
El rango va de 300 a 850. Aunque la fórmula exacta es propiedad de Fair Isaac, aquí tiene un desglose aproximado:
- 35 % – Historial de pagos: Tiene sentido, ya que los prestamistas quieren saber si paga sus facturas y con qué puntualidad. Afectan los pagos tardíos, cuentas enviadas a cobro y quiebras. La antigüedad también importa: lo reciente pesa más.
- 30 % – Deuda pendiente: ¿Cuánto debe en préstamos de coche o hipoteca? ¿Cuántas tarjetas están al límite? Cuantas más tarjetas al límite, menor la puntuación. Regla práctica: mantenga saldos al 25 % o menos del límite.
- 15 % – Antigüedad del crédito: Cuanto más tiempo tenga crédito establecido, mejor. Más historial da predicciones más precisas.
- 10 % – Crédito nuevo: Abrir nuevas cuentas afecta negativamente la puntuación temporalmente. También penaliza las consultas duras (hard inquiries) del último año (las que autoriza a prestamistas), a diferencia de las consultas suaves (soft inquiries) (ver su propia puntuación, sin efecto). Varias consultas duras en poco tiempo se cuentan como una, para permitir comparar ofertas de préstamos.
- 10 % – Tipos de crédito: Ayuda mostrar experiencia con varios tipos: crédito revolving (tarjetas) y préstamos a plazos (hipotecas, coche).
Esta información se compara con el rendimiento crediticio de otros consumidores con historiales y perfiles similares. Las tres grandes agencias tienen su propia versión, todas basadas en el método original de Fair Isaac: Equifax usa BEACON, TransUnion el FICO Risk Score clásico, y Experian el Experian/Fair Isaac RISK. Algunos prestamistas tienen sus propios métodos, que pueden incluir ingresos o antigüedad en el empleo.
Qué afecta su puntuación
Si no cuida su crédito, podría pagar muy caro una puntuación baja. No solo puede impedirle conseguir el préstamo para su casa o coche soñados, sino que, aunque lo consiga, una puntuación mediocre lo encarecerá.
A medida que su puntuación baja, se vuelve un mayor riesgo crediticio para los prestamistas. Esto significa que aplicarán un tipo de interés más alto y sus cuotas mensuales subirán. Por el contrario, una puntuación alta reduce ese interés. Considere la relación entre puntuaciones y tipos de interés:
Este gráfico muestra un ejemplo de cómo varían los tipos de un préstamo de coche según su puntuación:
Aunque la puntuación tiene gran impacto, otros factores influyen en el tipo de interés: tipo de propiedad que compra, cuánto capital propio aporta, costes del prestamista, etc.
Además de bancos y prestamistas, arrendadores, comerciantes, empleadores y aseguradoras usan la puntuación. Lo que más alarma a consumidores es que las primas de seguro se determinen por la puntuación. A la mayoría parece que su historial crediticio y su historial de conducción tienen poco en común. Las aseguradoras han hallado que las puntuaciones ayudan a predecir la probabilidad de presentar siniestros: menor puntuación, mayor probabilidad. No usan la misma puntuación que los bancos; usan una fórmula ligeramente distinta y la llaman puntuación de seguro (insurance score).
El uso de historiales crediticios por aseguradoras para fijar primas está bajo escrutinio nacional. Muchos estados aprueban leyes restringiéndolo. En algunos, las aseguradoras no pueden decidir basándose solo en el crédito. En otros, si una decisión afecta negativamente su póliza por su crédito, deben revelarle los motivos.
Otra práctica que molesta a consumidores es la cláusula de incumplimiento universal (universal default) de las tarjetas de crédito. Aunque ya vimos cómo la puntuación determina su tipo de interés, en tarjetas su tipo puede cambiar de la noche a la mañana —o mejor dicho, al caer su puntuación—. Incluso si siempre paga su tarjeta a tiempo, si incumple un préstamo totalmente distinto, el interés de su deuda en la tarjeta podría dispararse.
Todo esto muestra que las puntuaciones de crédito son enormemente importantes. Dedicar un poco de pensamiento a mejorar su puntuación puede ser una buena inversión.
Mejorar su puntuación
Las puntuaciones no están grabadas en piedra. Al calcularse sobre su informe actual, cambian cada vez que este cambia. El cambio puede ser leve o dramático. Aquí tienen lo que algunos asesores financieros recomiendan para intentar mejorarla:
- Revise su informe de crédito y corrija cualquier error. Un porcentaje impactante de informes contienen errores: un estudio concluyó que hasta un cuarto listan información errónea que perjudica la puntuación. Eliminar estos errores negativos puede mejorarla drásticamente.
- Mantenga cuentas de crédito antiguas, aunque no las use. Los acreedores miran la ratio deuda/límite y la antigüedad media de sus cuentas.
- Reduzca los saldos de tarjetas al 75 % o menos del crédito disponible (el 25 % es preferible).
- Pague sus facturas a tiempo. Suponiendo que no haya grandes errores en su informe, los pagos puntuales son la forma más efectiva de mejorar. El historial de pagos es el factor de mayor peso. Puede llevar tiempo subir drásticamente, pero verá una mejora lenta y constante.
- No permita consultas en su informe a menos que sea absolutamente necesario. En general, más consultas, menor puntuación. Pero si busca un préstamo, asegúrese de que varias consultas ocurran en pocas semanas, para que cuenten como una.
- Si va a solicitar un préstamo grande (hipoteca), no abra nuevas tarjetas solo para aumentar su crédito disponible esperando subir la puntuación. Abrir cuentas tiene impacto negativo inicial. A largo plazo, más crédito disponible puede ayudar.
Si el banco le deniega un préstamo por puntuación baja, el prestamista recibirá una lista de motivos. Puede usar esa lista para intentar revertir su puntuación. Como los prestamistas pueden usar sus propios métodos, nada está garantizado, pero desde luego no perjudicará su puntuación seguir estos pasos.
-

Entiende y Mejora tu Puntuación de Crédito: Guía Completa
Al igual que te haces un chequeo médico anual, una revisión crediticia regular ayuda a asegurar que tienes tus finanzas bajo control. Como mínimo, debes revisar tu puntuación una vez al año. Esto ayu
-

Entendiendo las tarjetas de crédito: Guía para principiantes para un uso responsable
Tenía 18 años cuando conseguí mi primera tarjeta de crédito. Había un stand en mi campus universitario que ofrecía una camiseta y un vale para el buffet de pizza local si solicitabas una. En ese enton
Artículos Destacados
- Entender las puntuaciones de crédito: guía completa
- Entender tu Puntuación de Alquiler (Rental Score): Factores y Cómo Mejorarla
- Mejora tu Puntaje de Crédito: Guía Completa
- Mejora tu Puntuación de Crédito (Credit Score): Guía Completa
- Mejora tu Puntuación de Crédito: Guía de 6 Pasos para unas Mejores Finanzas
- Entendiendo los puntajes de crédito: desmintiendo 5 mitos comunes
- Entendiendo el monitoreo de crédito: cómo funciona y sus beneficios
- Entendiendo tu puntuación de crédito: Cómo consultarla y qué necesitas saber
- Construir tu Crédito: Guía Completa para Mejorar tu Puntuación FICO
-
 Agencias de informes de crédito: cómo funcionan y tus derechos
El riesgo de prestar y el papel de las agencias Prestar dinero es arriesgado. Los bancos minimizan el riesgo revisando tu historial crediticio, compilado por las agencias de informes de crédito (credi...
-
 Entender las tarjetas de crédito: guía completa
Las tarjetas de crédito son un pilar de la vida estadounidense. ¿Alguna vez has estado detrás de alguien en la fila de una tienda y lo has visto rebuscar entre una pila de tarjetas de crédito? Los con...