
Evaluación de Fondos Mutuos: Estrategias para Mejorar los Rendimientos de Inversión
Soy un poco fanático de la Navidad; incluso tengo una hija llamada Noelle. Así que esta época del año puede ser un poco deprimente para mí. El árbol se desarma, los CDs de Bing Crosby se guardan, y dejan de llegar las tarjetas navideñas. Sin embargo, respecto a esto último, el vacío en mi buzón pronto se llenará con un tipo diferente de noticias —en forma de estados de cuenta anuales de mis cuentas de inversión.
Vale, no son tan alegres como las tarjetas con fotos de amigos y familiares. Pero usar tus estados de cuenta de fin de año para hacer un chequeo exhaustivo de tu cartera puede valer la pena, especialmente si descubres formas de aumentar tus posibilidades de mayores rendimientos. Para ver el beneficio potencial, echa un vistazo a esta tabla, que muestra cuánto podrían llegar a ser $10,000, dadas diferentes tasas de retorno y períodos de tiempo. Como puedes ver, ganar otros dos puntos porcentuales al año puede añadir miles de dólares a tu patrimonio neto.
Rentabilidad Anual 5 años 10 años 15 años 20 años 6% $13,382 $17,908 $23,966 $32,071 8% $14,693 $21,589 $31,722 $46,696 10% $16,105 $25,937 $41,772 $67,275

Lástima que no puedas simplemente chasquear los dedos y aumentar tus rendimientos. La mayoría de las inversiones implican asumir riesgo, lo que muchos consideran volatilidad —los altibajos que experimentarás— pero yo prefiero pensarlo como incertidumbre, es decir, generalmente no sabes exactamente cómo se comportará una inversión, lo que puede hacer que cosas como la planificación de la jubilación sean un desafío.
Aun así, hay una forma de aumentar tus posibilidades de obtener mayores rendimientos: Reemplazar tus fondos mutuos rezagados. No está garantizado que impulse tus rendimientos, pero la evidencia sugiere que hay algunas características comunes de los fondos que tienden a superar a la mayoría de los demás con objetivos de inversión similares.
Así que mientras revisas tus estados de cuenta de fin de año, ten en cuenta estas sugerencias:
1. Considera reemplazar los fondos gestionados activamente por fondos indexados
Como escribí recientemente, aproximadamente el 70% de los fondos gestionados activamente (aquellos que pagan a personas reales para elegir las inversiones) rinden por debajo de los fondos indexados comparables (que solo copian un indicador de mercado como el S&P 500). En 2014, la tasa de fracaso fue aún mayor, convirtiendo al año pasado en uno de los mejores para los fondos indexados en décadas.
2. Céntrate en los costes
La evidencia es clara: Los fondos de menor coste tienden a superar a los de mayor coste. En 2010, Morningstar analizó cuánto los ratios de gastos y el sistema de calificación de cinco estrellas de la empresa predecían la capacidad de un fondo para superar a sus pares. La conclusión: "Si hay algo en todo el mundo de los fondos mutuos en lo que te puedes fiar, es que los ratios de gastos te ayudan a tomar una mejor decisión. En cada período de tiempo y punto de datos probado, los fondos de bajo coste vencen a los de alto coste…. Los inversores deberían hacer de los ratios de gastos una prueba primaria en la selección de fondos. Siguen siendo el predictor más fiable del rendimiento". Esto explica gran parte de la "salsa secreta" de los fondos indexados —el fondo gestionado activamente promedio tiene un ratio de gastos 10 a 15 veces mayor que el de un fondo indexado comparable.
3. Compara manzanas con manzanas
Si solo escucharas los titulares, pensarías que 2014 fue un gran año para los inversores. Después de todo, el S&P 500 y el Dow Jones Industrial Average alcanzaron máximos históricos. Sin embargo, esos índices se centran principalmente en grandes empresas de EE. UU. —Apple, General Electric, Johnson & Johnson, etc. Ese tipo de inversiones superaron a la mayoría de las demás el año pasado. Así que si comparas, por ejemplo, un fondo de empresas pequeñas con el S&P 500 o el Dow, el fondo probablemente parecerá rezagado. Pero eso no significa que debas deshacerte del fondo. De hecho, históricamente, las acciones de pequeña capitalización han superado a las de gran capitalización a largo plazo; solo no ocurre cada año. Así que en su lugar deberías comparar el fondo con otros fondos de pequeña capitalización para ver si vale la pena mantenerlo.
4. Compara manzanas con pommes —así se dice "manzanas" en francés— cuidadosamente
El año pasado, el mercado de valores de EE. UU. superó a los mercados de todos los demás países desarrollados, que colectivamente cayeron un 3,9%, comparado con la ganancia del 13,7% del S&P 500. Standard & Poor's rastrea el rendimiento de 48 mercados de valores globales, y 30 de ellos bajaron en 2014.
Por tanto, cuanto más dinero tuvieras en un fondo de acciones internacional el año pasado, más probable es que tu cartera no igualara al S&P 500 —incluso si es un buen fondo. Considera el rendimiento de Dodge & Cox International, que fue esencialmente plano el año pasado. Si te anclaste en el retorno de doble dígito del S&P 500, podrías concluir que el fondo Dodge & Cox apesta. Pero su minúsculo retorno del 0,1% lo colocó en el 9% superior de los fondos de grandes empresas extranjeras en 2014, según Morningstar. Como la mayoría de los demás fondos internacionales perdieron dinero, obtener una pequeña ganancia fue excepcional.
Puede que te preguntes: "¿Significa esto que no debo invertir en acciones internacionales?" No, al menos no en mi opinión. Habrá momentos en que las acciones no estadounidenses triunfen, como la mayor parte de la primera década de los 2000. Sería genial si pudiéramos predecir qué inversiones rendirán mejor año a año, pero la historia demuestra que es imposible. La solución para la mayoría es tener una cartera muy diversificada —que incluya acciones de todos los tamaños de todo el mundo— para que cuando una inversión baje, otra suba, o al menos no baje tanto. Sin embargo, la parte "baja" forma parte del trato. Una de mis citas favoritas viene del asesor financiero de Pittsburgh Louis Stanosolovich: "Si no estás perdiendo dinero en alguna parte de tu cartera, no estás lo suficientemente diversificado".
Los detalles de comparar esas manzanas
El mejor lugar para analizar tus fondos es Morningstar.com, que clasifica el rendimiento de un fondo relativo a otros fondos con un objetivo de inversión similar. Ingresa el ticker de cinco letras del fondo en el campo "Cotización" en la parte superior del sitio, luego haz clic en "Rendimiento" y desplázate hasta la fila "Rank in Category" en el cuadro "Trailing Total Returns". Cuanto menor el número, mejor. Por ejemplo, un 6 indicaría que el rendimiento del fondo se sitúa entre el 6% superior de los fondos que invierten en tipos de activos similares.
Al evaluar tus fondos, ten en cuenta esto:
- Mira más allá del retorno a un año hacia el retorno a cinco años o más.
- Solo porque un fondo terminó en la mitad superior o incluso en el cuarto superior de otros fondos no significa necesariamente que venciera a un fondo indexado comparable.
- Una parte significativa de los fondos con mejor rendimiento en un período no replica su "mejoridad" durante el período subsiguiente. Pero el rendimiento sigue mereciendo consideración si buscas reemplazar un fondo de alto coste y bajo rendimiento, especialmente si un fondo indexado de bajo coste no está disponible, como a menudo ocurre en planes patrocinados por el empleador como los 401(k).
- Aunque los impuestos rara vez deberían ser la razón principal para mantener una mala inversión, debes ser consciente de las consecuencias si vendes un fondo en una cuenta gravable.
¡Mucha suerte, y por unos fondos con mejor desempeño en 2015!
-
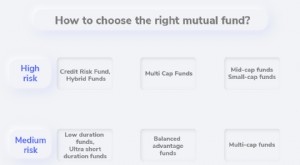
Cómo Elegir los Fondos de Inversión Adecuados en India: Guía Completa
La selección de fondos de inversión puede hacerse en varios parámetros como expectativa de rentabilidad, tolerancia al riesgo, horizonte de inversión, etc., por parte del inversor. El activo puede map
-
Fondos de Inversión: Guía Completa para Entenderlos
Un asesor financiero puede ayudarte a tomar decisiones sobre fondos de inversión. Un fondo de inversión (mutual fund) es una sociedad que agrupa el capital de múltiples inversores para realizar invers
Artículos Destacados
- Asignación de Activos: La Clave Real del Rendimiento de los Fondos
- Cómo Generan Rentabilidad los Fondos: 4 Estructuras de Ingresos Explicadas
- Desviación Estándar en Fondos de Inversión: Guía Completa
- Entendiendo la Liquidez en Fondos de Inversión: ¿Qué Tan Fácil Es Acceder a tu Dinero?
- Entendiendo la Volatilidad en Rentabilidades de Fondos Mutuos
- Maximiza el Crecimiento para la Jubilación: Invertir en Fondos Mutuos vía IRA
- Inversión en fondos mutuos: guía para principiantes para empezar
- Entendiendo la Valoración de Fondos de Inversión: Guía para Inversores
- Revisión de tu Fondo de Jubilación: Chequeo Rápido de 15 Minutos
-
 Fondos de Inversión: Guía para Principiantes
Si tienes ahorros en una cuenta, acabas de conseguir un buen trabajo con margen para ahorrar, o empiezas a planificar la jubilación, quizás quieras pensar en qué fondos de inversión elegir. Como la m...
-
 Invertir en fondos mutuos: Guía completa para principiantes
Los fondos mutuos son una forma fácil de invertir en una amplia cartera de acciones, bonos y otros valores. No necesitas dedicar mucho tiempo a elegir acciones individuales y hacer operaciones. Solo ...