
Cómo Ahorrar Durante una Recesión: Consejos de Expertos y Errores Comunes
Cuando se trata de construir tus ahorros durante una recesión, suele ser más fácil de decir que de hacer y depende en última instancia de tu situación financiera actual.
Incluso en períodos no recesivos, adquirir el hábito de ahorrar puede llevar tiempo y aun así cometerás algunos errores aquí y allá.
Para ayudarte a navegar el ahorro durante una recesión, preguntamos a varios expertos cuáles son las cosas más útiles que hacer, así como algunas que deberías evitar a toda costa.
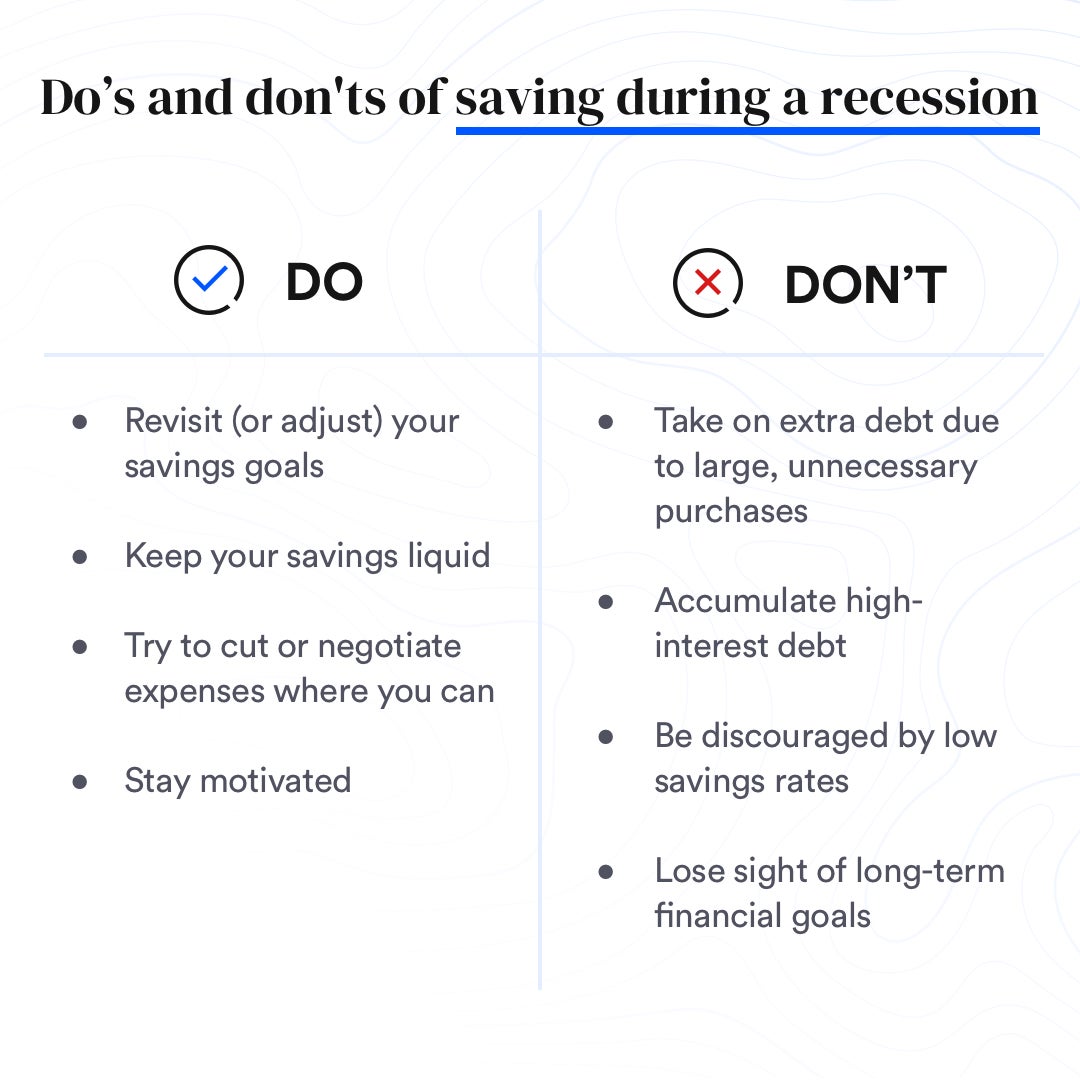
Qué SÍ hacer: Revisa (o ajusta) tus metas de ahorro
Aunque ahorrar parezca imposible en medio de una recesión — especialmente si tú o alguien en tu familia enfrenta desempleo — es un hábito que deberías intentar mantener (o construir) incluso si las aportaciones son pequeñas.
En general, los expertos aconsejan ahorrar lo suficiente para cubrir de tres a seis meses de tus gastos de manutención. Sin embargo, si solo puedes aportar cantidades menores, también está bien — lo importante es adquirir el hábito de ahorrar.
“Es una gran idea tener tus ahorros depositados directamente en una cuenta separada”, dice Larry DePaulis, asesor financiero y gestor de cartera principal en UBS Financial Services en Boston. “[Así] cada vez que cobras, la cantidad que llega a tu cuenta corriente es realmente lo que tienes disponible para gastar. Esto facilita saber cuándo necesitas recortar compras discrecionales.”.
Si estás en una situación más afortunada y sigues teniendo ingresos estables, considera aumentar tus aportaciones y hazte la meta de financiar completamente tu ahorro de emergencia.
Qué SÍ hacer: Mantén tus ahorros líquidos
Al decidir dónde guardar tu fondo de emergencia, es importante asegurarse de que los ahorros sean fácilmente accesibles (y sin penalizaciones) si necesitas acceder a ellos.
En general, eso se traduce en abrir una cuenta de ahorro de alto rendimiento, que te permite acceder fácilmente a los fondos mientras ganas algunos intereses. Sin embargo, ganar intereses no debería ser el objetivo principal al construir tu fondo de emergencia.
“Tu objetivo principal debería ser mantener el dinero seguro y líquido”, dice Scott Schleicher, asesor financiero senior en Personal Capital en Denver.
Schleicher aconseja a los ahorradores leer la letra pequeña al elegir una cuenta y buscar advertencias como:
- Límites de retirada
- Restricciones de retirada
- Comisiones por retirar
Además de elegir una cuenta líquida, elegir una cuenta separada para guardar tus ahorros, en general, es una idea inteligente.
“Mantener este dinero en el mismo lugar lo hace demasiado fácil de tocar para necesidades no urgentes.”, dice Annette Hammortree, CLTC, RICP, propietaria de Hammortree Financial en Crystal Lake, Illinois.
Para ver qué cuenta de ahorro de alto rendimiento puede ser adecuada para ti, consulta la reseña completa de Bankrate de las ofertas de varios bancos.
Qué SÍ hacer: Intenta recortar o renegociar gastos donde puedas
Incluso si la recesión no ha afectado negativamente tus finanzas, sigue siendo una idea inteligente evaluar tus gastos y buscar oportunidades para reducir el gasto o renegociar facturas.
“El camino más directo hacia un ahorro aumentado a menudo implica recortar o eliminar ciertos gastos”, dice Greg McBride, CFA, analista financiero jefe de Bankrate. “Reevalúa tus necesidades y tu estilo de vida para identificar oportunidades para reducir gastos.”.
Esto significa hacer inventario de todos tus gastos recurrentes e identificar qué es un gasto necesario y qué no lo es.
Tras identificar gastos que puedes recortar, busca dónde podrías reducir tus pagos mensuales mediante negociación. Por ejemplo, las facturas de móvil y cable suelen ser negociables.
Qué SÍ hacer: Mantente motivado
Según un estudio de mayo de 2020 de la Asociación Americana de Psicología, el 70 % de estadounidenses reportó la economía de EE. UU. como uno de los principales factores de estrés en su vida.
Esta información no debería sorprender dado el año que hemos tenido, pero tampoco es un problema exclusivo de 2020 — el tema del dinero siempre logra estar en la cima de la lista de estrés.
Si eres uno de ese 70 % estresado, sabemos que puede ser difícil mantener la motivación. Los expertos aconsejan que la clave para motivarse es idear un plan de acción.
Otros consejos que pueden ayudarte incluyen:
- Establecer metas (incluso divertidas)
- Inspirarse en el éxito de quienes te rodean
- Cambiar la forma en que piensas sobre la deuda
- Estar dispuesto a aceptar los errores que cometas en el camino
Qué NO hacer: Asumir deuda extra por compras grandes e innecesarias
Cuando se trata de tu dinero y sobrevivir una recesión, un gran error que deberías intentar evitar es acumular deuda extra por compras grandes e innecesarias.
“La incertidumbre económica es momento para reducir deuda e impulsar ahorros, no lo contrario.”, dice McBride.
Esto es especialmente importante con las fiestas acercándose, ya que puede ser tentador poner regalos en una tarjeta de crédito o en *layaway*, y pagarlo después. Pero simplemente no vale la pena.
Asegúrate de evaluar tu situación financiera personal para ver qué puedes permitirte realmente. Lo último que quieres es arriesgarte a caer profundo en deuda, especialmente en tiempos inciertos, todo por una temporada que viene y va.
Qué NO hacer: Acumular deuda de alto interés
Dado el año desafiante que muchos hemos enfrentado, puedes verse obligado a asumir cierta deuda para cubrir necesidades. Aunque no es ideal, hay algunos pasos para suavizar el golpe.
El primero es intentar evitar la deuda de alto interés a toda costa, que típicamente se asocia a tarjetas de crédito. Una forma es buscar tarjetas que ofrezcan períodos promocionales introductorios de interés al 0 % o transferencias de saldo.
Aunque estas tasas bajas no durarán para siempre, pueden salvarte de acumular cantidades abrumadoras de interés en compras esenciales mientras trabajas para recuperarte.
Qué NO hacer: Desanimarte por bajas tasas de ahorro
No es secreto que las tasas de interés para ahorradores están en mínimos decepcionantes y aunque esto no es ideal para hacer crecer tus rendimientos, no debería desanimarte de aparcar al menos parte de tus ahorros en una cuenta que genera intereses.
“Quieres ahorrar en un lugar que sea accesible Y gane algo, incluso en este entorno de bajas tasas”, dice Hammortree.
Aunque el interés no es el objetivo principal del ahorro de emergencia, según nuestro punto anterior, es definitivamente un bono que considerar seriamente. Tus ganancias pueden no verse tan bonitas como hace un año, pero sigue siendo «dinero gratis», y ¿a quién no le gusta que su dinero trabaje para ellos?
Qué NO hacer: Perder de vista las metas financieras a largo plazo
Al ahorrar, es importante considerar tanto tus metas financieras a corto como a largo plazo. Aunque puedas estar más enfocado en simplemente sobrevivir ahora, intenta no olvidar pensar en tu yo futuro.
“El camino a la seguridad financiera es ahorrar tanto para emergencias como para jubilación, no solo una a riesgo de la otra”, dice McBride.
Michele Lee Fine, RICP, CEO y fundadora de Cornerstone Wealth Advisory en Nueva York, sugiere evaluar tu cartera de jubilación para asegurar que está orientada a tu edad de jubilación y tolerancia al riesgo.
“Si estás más lejos de la jubilación, tienes más tiempo para atravesar y recuperarte de la volatilidad del mercado y caídas bursátiles”, dice Fine. “Si estás más cerca de la jubilación, asegúrate de que estás empezando a mitigar riesgo gradualmente, mirando más hacia la creación de flujos de ingresos pasivos para el futuro próximo que sean sostenibles.”.
La conclusión es que la situación financiera de cada persona es diferente y necesita evaluarse a nivel personal para que puedas ajustar tu plan en consecuencia.
-

Tasa de ahorro óptima: ¿Cuánto es suficiente?
Ahorrar es uno de los mejores hábitos financieros que podemos aprender. Es esencial para alcanzar nuestras metas. Muchos nos pusimos serios construyendo nuestro fondo para imprevistos en los últimos
-

Cuentas bajo Custodia para Ahorro Universitario: Guía Completa
Una cuenta de ahorro universitario es una forma inteligente de invertir en la educación de cualquiera, una hija, sobrino, nieto, y a menudo viene con beneficios fiscales. Hay múltiples formas de aho
Artículos Destacados
- Cuentas de ahorro de alto rendimiento: Beneficios y riesgos explicados
- Protege tus finanzas: 5 cosas que debes evitar durante una recesión
- Ahorro vs. Inversión: Diferencias Clave para Hacer Crecer tu Patrimonio
- Protege tus finanzas en la recesión: estrategias inteligentes de ahorro
- Ahorro vs. Inversión: Entender la diferencia
- Entender y Evitar el Arrepentimiento por No Ahorrar: Una Guía
- Coverdell ESA: Guía completa para el ahorro educativo con ventajas fiscales
- Cuentas de ahorro: Guía completa de cómo funcionan y maximizar intereses
- Cómo Elegir la Cuenta de Ahorros Adecuada: Guía Completa
-
 Ahorro vs. Inversión: Entendiendo las Diferencias Clave
Tanto el ahorro como la inversión juegan un papel importante en la construcción de un futuro financiero más brillante. Ambos son buenos hábitos para crear mientras trabajas para construir riqueza. Per...
-
 Ahorro vs. Inversión: Entendiendo las Diferencias Clave
Muchos imaginamos las cuentas de ahorro y las cuentas de inversión en bolsa como medios para apartar dinero y, con suerte, ganar un poco por el lado. Sin embargo, existen diferencias cruciales en las...