
Cuentas de ahorro de alto rendimiento: Beneficios y riesgos explicados
Aunque las tasas estén en mínimos históricos, aún hay buenas ofertas en cuentas de alto rendimiento. Entender qué son y cómo funcionan es el primer paso para cualquier ahorrador.
¿Qué es una cuenta de ahorro de alto rendimiento?
«Cualquier cuenta bancaria que pague un interés sustancial sobre el saldo», define Connor Brown (After School Finance). El promedio nacional es 0,06 % (FDIC). Se encuentran cuentas al 0,80 % o más, «sustancialmente mejor que el promedio», dice Brown. Algunos expertos hallan tasas del 1‑2 % (Jon Matlock, The Good Steward Financial Coaching). No dejes dinero en la mesa; revisa estas opciones.
Comparativa: Cuenta de alto rendimiento vs. cuenta corriente
La cuenta de ahorro no trae tarjeta de débito y limita retiros mensuales (no se pueden hacer en cajeros). No sustituye tu cuenta habitual, la complementa (Freya Kuka, Collecting Cents).
Ventajas
- Mejores rendimientos: Ejemplo: $100.000 al 0,80 % generan $800 vs. $10 al 0,01 % (Jared Andreoli, Simplicity Financial).
- Valor real: Protege contra inflación. Si inflación 1 % y cuenta paga 0,06 %, pierdes 0,94 %; al 0,80 % solo pierdes 0,20 % (Brown).
- Ideal para emergencias: Líquidas, acceso inmediato, a diferencia de CD (Matlock).
- Seguro FDIC: Hasta $250.000 por cuenta, garantía de no perder el principal (Cameron Burskey, Cornerstone Financial Service).
Desventajas
- Límites de cheques/retiros: Suelen permitir solo unos pocos retiros al mes (Brown).
- No inversión a largo plazo: 1‑2 % no supera inflación anual; para plazos largos, el mercado es mejor (Matlock).
- Solo online: La mayoría no tienen sucursales físicas, lo que puede dificultar depósitos/retiros según ubicación (Matlock).
- Tope de saldo para tasa alta: Ejemplo: tasa preferencial hasta $25.000; pasado eso, tasa base (Kuka).
Qué buscar al elegir
- La mayor tasa de interés posible.
- Bajas comisiones: saldo mínimo, sobregiro, etc. (Brown).
- Banco estable: muchos son regionales; si te mudas mucho, elige online con cobertura nacional (Kuka).
- Duración de la tasa promocional: revisa letra pequeña; a veces baja drásticamente tras 6 meses (Kuka).
Credible explica el proceso para abrir una cuenta online. Sigue sus pasos y empieza a ahorrar más hoy.
-
Descubriendo los Beneficios de las Cuentas de Ahorro: Guía Práctica
¿Cuentas de ahorro? ¿Estás loco? Abucheos, silbidos. Hoy en día, las cuentas de ahorro solo sirven como material para chistes de comediantes nocturnos, pero existen beneficios de una cuenta de ahorro.
-
Maximiza Tu Ahorro: 3 Beneficios de las Cuentas de Alto Rendimiento
Desde la crisis financiera y el entorno de tipos bajos, las cuentas de ahorro ganaron mala fama: muchos bancos pagan 0,01 % TAE mientras otros productos suben. Pero las cuentas online de alto rendimie
Artículos Destacados
- TFSA: beneficios y desventajas para inversionistas canadienses
- Cuentas de Ahorro de Alto Rendimiento: Encuentra las Mejores Tasas y Opciones
- Cuenta Corriente vs. Cuenta de Ahorro: ¿Cuál es la Adecuada para Ti?
- Cuentas Gestionadas Forex (MAM/PAMM): Ventajas, Riesgos y Cómo Elegir Gestor
- Cuenta Mini Forex: Ventajas (Bajo Capital, Aprendizaje Real) y Desventajas (Spreads, Subcapitalización)
- Cuentas Wrap: Ventajas, Riesgos y Funcionamiento
- IRA Chequera (Checkbook IRA): Ventajas, Desventajas y Cómo Funciona
- Cuentas de Reembolso de Salud (HRA): Ventajas e Inconvenientes
- Coverdell ESA: Guía completa para el ahorro educativo con ventajas fiscales
-
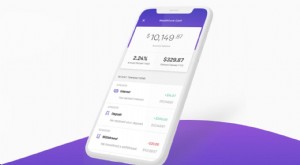 Wealthfront lanza cuenta de ahorro de alto rendimiento para nuevos clientes: 2.24% APY
La batalla por los clientes entre los servicios financieros en línea sigue beneficiando a los consumidores. Wealthfront anunció el martes que su recientemente presentada Cuenta Wealthfront Cash ahora ...
-
 Maximiza tus Ahorros: Guía de Cuentas de Ahorro de Alto Rendimiento
A medida que maduras en tu posición financiera, querrás diversificar cada vez más tus cuentas. Cuando empiezas tu camino financiero, está bien tener solo una cuenta corriente, pero cuanto más dinero v...