
Crisis del rublo ruso: impacto económico y perspectivas
El rublo ruso cayó a 110 unidades por dólar estadounidense el 27 de noviembre, su nivel más bajo desde el inicio de la guerra en Ucrania. Desde entonces se ha recuperado ligeramente, pero la moneda sigue acumulando una caída del 8% frente al dólar en el último mes. No se trata de un hecho aislado, sino de una crisis en desarrollo que está afectando a la economía rusa.
La moneda rusa ha sido muy volátil desde que las tropas invadieron Ucrania en febrero de 2022. El desplome inicial, que hizo que el rublo perdiera un tercio de su valor en marzo respecto al inicio del año, se debió a la salida de capitales del país tras la imposición de las sanciones occidentales. Esa fuga de capitales aumentó la disponibilidad del rublo en el mercado de divisas y provocó su depreciación.
En respuesta, el banco central de Rusia aplicó estrictas medidas de control de capitales para estabilizar su moneda. Entre ellas, obligó a los exportadores a convertir el 80% de sus ingresos en divisas a rublos y limitó el retiro de moneda extranjera de los particulares a 10.000 dólares estadounidenses.
Para mediados de 2022, cuando los precios de la energía subían, Rusia había encontrado formas de eludir las sanciones y exportar gran parte de su petróleo y gas a países como China e India. Los fuertes ingresos por exportaciones y los controles de capitales, que aumentaron artificialmente la demanda de rublos, convirtieron a la moneda en una de las de mejor desempeño del año.
Sin embargo, la caída de los precios de la energía y el endurecimiento de las sanciones en 2023 redujeron los ingresos por exportaciones. Los países del G7, la Unión Europea y Australia impusieron un tope al precio del petróleo ruso, lo que disminuyó la entrada de divisas y, con ello, el valor del rublo.
El desplome de noviembre de 2024 es, al menos en parte, resultado de estos factores. Entre los problemas clave figuran la continua caída de los ingresos por exportaciones debido a las sanciones y al tope del G7 al precio del petróleo, así como el inminente fin del suministro de gas por gaseoducto a Europa a través de Ucrania en 2025.
Pero las nuevas sanciones de Estados Unidos, en vigor desde el 21 de noviembre, han agravado la situación. Gazprombank, uno de los pocos grandes prestamistas rusos que aún no habían sido sancionados, junto con 50 bancos rusos pequeños y medianos, 40 registradores locales y algunos funcionarios del banco central, han quedado apartados de los negocios con Estados Unidos y sus aliados.
Esto limita las vías de transacción, por lo que los compradores de petróleo y gas rusos tendrán que buscar de nuevo nuevas formas de operar, como ya hicieron en 2022. El mercado espera que estas sanciones reduzcan la entrada de divisas a Rusia y, en consecuencia, hagan que el rublo se deprecie aún más.
El Banco de Rusia ha intervenido suspendiendo todas las compras de divisas en el mercado interno hasta fin de año. Esto estabilizará el tipo de cambio, aunque de forma artificial. No obstante, el comercio continuará en el mercado negro.
Se avecina más inestabilidad
Un rublo volátil y débil desalienta la inversión nacional y extranjera, ya que los inversores prefieren operar con una moneda fuerte y predecible. También incentiva la salida de capitales del país, como ha ocurrido desde que comenzó la guerra, obligando al banco central a usar sus reservas para defender la moneda. Pero Rusia ya está limitada por las escasas entradas de divisas y las elevadas demandas de gasto: un círculo vicioso que debilitará aún más su moneda.
Un rublo débil también encarece la importación de bienes y materiales. Los márgenes de las empresas dependientes de las importaciones se reducen, salvo que trasladen los mayores costes a los consumidores, algo relativamente fácil en Rusia, donde la competencia en el mercado es mínima.
Esto impulsa la inflación de productos importados como alimentos, suministros médicos, maquinaria y energía. Rusia importó más de 81 millones de dólares en electricidad en 2022, principalmente de Lituania, Kazajistán, Letonia, Azerbaiyán y Mongolia, y también ciertos productos petrolíferos refinados. La tasa anual de inflación en Rusia se estimó en el 8,4% en octubre —el doble del objetivo del banco central— y no se espera que baje antes de fin de año.
El presidente ruso, Vladímir Putin, y su ministro de Economía, Maxim Reshétnikov, sostienen que no hace falta tomar medidas de emergencia para apoyar al rublo. Reshétnikov ha afirmado que la volatilidad se debe a la fortaleza global del dólar estadounidense y ha pronosticado que las preocupaciones del mercado tras las últimas sanciones pronto se estabilizarán.
Pero no actuar con decisión corre el riesgo de provocar una mayor depreciación, lo que reducirá aún más la confianza en el rublo. Los analistas esperan que el tipo de interés actual del banco central, del 21%, suba para estabilizar la moneda y frenar la inflación. Sin embargo, elevar las tasas probablemente desacelerará la economía.
Hay mucho de qué preocuparse para Putin. La caída de los ingresos por exportaciones, la inflación y las tensiones en las reservas debilitan la estabilidad fiscal de Rusia. Y parece que las sanciones económicas occidentales están teniendo ya un efecto significativo sobre la capacidad de Rusia para hacer frente a sus dificultades económicas.
Los administradores del régimen de Putin argumentarán que un rublo más débil les resulta más favorable durante la guerra. Convertir las divisas más fuertes obtenidas de las exportaciones de energía dará al Kremlin más moneda nacional para tapar el creciente déficit del gobierno.
Aun así, la crisis de la moneda rusa ha dejado al descubierto problemas profundos en la economía: depende en gran medida de las exportaciones de energía, tiene escasa diversificación económica y un sector financiero débil. A largo plazo, las sanciones también aislarán más a Rusia y limitarán su autonomía económica, pues Putin no tendrá más remedio que depender de unos pocos socios comerciales, como China e India.
-
Ley SECURE: Cómo Afecta a tus Ahorros y Planificación para la Jubilación
Ahorrar para la jubilación y asegurar que esos fondos duren toda tu vida ahora es un poco más fácil, gracias a un nuevo proyecto de ley aprobado por el Congreso. La Ley Setting Every Community Up for
-
Desempleo y cónyuges: elegibilidad explicada
Los beneficios generales de desempleo normalmente no dependen de si tienes cónyuge, pero sí pueden existir beneficios adicionales por dependientes.Cuándo importa el cónyugePara recibir un beneficio po
Artículos Destacados
- Riesgo de recesión en Australia: ¿puede la economía evitar una caída global?
- Guerra Comercial China-EE. UU. y Riesgos Monetarios Globales: La Exposición de Australia
- Deflación: por qué los bancos centrales temen a una economía en caída
- TD Ameritrade invierte en el exchange de criptomonedas ErisX para ampliar el trading de activos digitales
- Fondo Monetario Internacional (FMI): Visión General, Función e Impacto Global
- Abrir una Cuenta del Mercado Monetario: Guía Sencilla en 3 Pasos
- EE. UU. y México: Fortaleciendo la Cooperación en Seguridad e Intereses Compartidos
- Seguridad de las Cuentas del Mercado Monetario: ¿Está Tu Dinero Protegido?
- Dólar australiano a la baja: qué significa para quienes viajan al extranjero
-
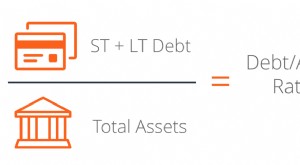 Ratio Deuda-Activos: Definición, Cálculo y Significado
El Ratio Deuda-Activos (también conocido como debt ratio o ratio de endeudamiento) es un ratio de apalancamiento que indica el porcentaje de los activos de una empresa que están financiados mediante d...
-
 Fecha Ex-Dividendo: Guía Completa para Inversores
La fecha ex-dividendo (ex-dividend date) es la fecha a partir de la cual un valor cotiza sin el derecho a un dividendo previamente declarado. Se dice que el valor cotiza ex-dividendo hasta la fecha de...