
Cuentas de alto rendimiento vs. Cuentas del mercado monetario: ¿Cuál es mejor para ti?
Puede no sorprender que apartar dinero ayude a protegerte de imprevistos y dificultades financieras.1 Pero no siempre es fácil, especialmente si no estás seguro de dónde ahorrar.
Dos posibilidades son las cuentas de ahorro de alto rendimiento y las cuentas del mercado monetario. Si no estás seguro de qué son y cómo funcionan, echemos un vistazo más de cerca a estos dos vehículos de ahorro.
Principales ventajas de las cuentas de alto rendimiento y del mercado monetario
Las cuentas de ahorro de alto rendimiento y las del mercado monetario suelen ofrecer rendimientos porcentuales anuales (APY) más altos que las cuentas de ahorro estándar.2 Normalmente, ambas también están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC).
¿Qué significa eso?
Ahorro y crecimiento potencial: El APY es una tasa anualizada que te ayuda a entender cuánto ganarás en tu saldo tras un año.3 Así, con uno de estos productos, puedes ahorrar y hacer crecer tu dinero.
Seguridad: Ambos tipos de cuentas suelen estar aseguradas por la FDIC, hasta los límites permitidos, en instituciones aseguradas.2 Esto significa que, en el improbable caso de que tu banco quiebre, estás cubierto hasta ese límite.
¿Cuál es la diferencia entre cuentas de alto rendimiento y del mercado monetario?
Una gran diferencia es el acceso que dan a tu dinero. Las cuentas del mercado monetario suelen venir con chequeras, mientras que las de alto rendimiento normalmente no. Pero ambas pueden tener límites de retirada mensuales.2
También puede haber diferencias en los requisitos para abrir y mantener la cuenta, como saldos y depósitos mínimos, y comisiones. Normalmente, las cuentas de ahorro son más fáciles y baratas de abrir.2
Algunas cosas a tener en cuenta sobre estas cuentas
Como estos productos suelen ofrecer APYs más altos que tus cuentas corrientes o de ahorro estándar, pueden venir con algunas reglas.
Depósitos mínimos iniciales: Estas cuentas pueden requerir un depósito mínimo. Es la cantidad mínima para abrir la cuenta. Las del mercado monetario suelen tener requisitos más altos.2
Requisitos de saldo mínimo: Estos productos también pueden exigir un saldo mínimo que debes mantener para ganar el APY más alto ofrecido y evitar comisiones.2
Límites de transacciones: Aunque algunas cuentas del mercado monetario vengan con tarjeta de débito y chequera, siguen considerándose vehículos de ahorro. Así que algunos bancos, como con las de alto rendimiento, pueden limitar el número de transacciones mensuales permitidas.2
¿Qué es mejor: una cuenta del mercado monetario o una de alto rendimiento?
No hay respuesta correcta o incorrecta. Ambos productos pueden ayudarte a construir tu ahorro para un día lluvioso (a menos que estés ahorrando para vacaciones o una boda —entonces ojalá haga sol). Si buscas elegir una, considera cosas como tasas de interés, depósitos mínimos y saldos mínimos. Una pequeña investigación puede ayudar mucho.
¿Valen la pena las cuentas del mercado monetario y de alto rendimiento?
Desde luego que sí. Si buscas empezar a ahorrar —y puedes cumplir los requisitos de depósito mínimo inicial y saldo mínimo que suelen venir con estas tasas más altas— una de estas cuentas puede ser adecuada para ti.
En resumen: no hay demasiadas diferencias entre estos tipos de cuentas. Ambas te ayudan a ahorrar y hacer crecer tu dinero. Y si piensas abrir una, la investigación es la clave.
-

Mejores Cuentas del Mercado Monetario 2022: Ahorro de Alto Rendimiento
Una cuenta del mercado monetario es un tipo de cuenta de ahorros que normalmente requiere un depósito mínimo y un saldo diario más altos, pero ofrece tasas de interés más altas que la mayoría de las c
-

Mejores Cuentas de Ahorro de Alto Rendimiento 2024 | Comparar Tasas
Ahorrar dinero está bien, pero ganar intereses sobre ese efectivo es aún mejor. Si bien las tasas de interés históricamente bajas son excelentes cuando necesita un préstamo, no ayudan mucho cuando qui
Artículos Destacados
- Mitos sobre cuentas de alto rendimiento que conviene desmentir
- Maximiza tus ahorros: guía de cuentas de ahorros de alto rendimiento
- Cuentas de Ahorro de Alto Rendimiento vs. CDs y Cuentas del Mercado Monetario: ¿Cuál es la Mejor Opción?
- Fondos Monetarios vs. Cuentas de Ahorro: ¿Cuál Elegir para tu Liquidez?
- Cuentas de mercado monetario versus fondos mutuos: cuál es la adecuada para usted
- Cuentas Corrientes del Mercado Monetario: Beneficios y Ventajas
- Cuentas de Ahorro de Alto Rendimiento: ¿Valen la Pena para Ti?
- Cuentas del mercado monetario vs. CDs: ¿Cuál es mejor para ti?
- Entendiendo las cuentas de ahorro: características, beneficios y funcionamiento
-
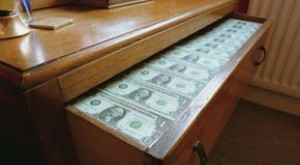 Límites de las Cuentas de Ahorro: ¿Existen Realmente?
Como las cuentas de ahorro no tienen límites máximos, no es necesario esconder el dinero extra en los cajones de la cómoda (ni debajo del colchón). Imaginemos que tu ermitaño y cascarrabias tío Ray f...
-
 Seguridad de las Cuentas del Mercado Monetario: ¿Está Tu Dinero Protegido?
No hay duda —cuando se trata de tu dinero, la seguridad es un gran factor en cómo eliges guardar tu hucha. Si las cuentas del mercado monetario han llamado tu atención, puede que te preguntes qué tan ...