
Plazos de los CDs: Entendiendo los términos de los certificados de depósito
¿Alguna vez te has sentado a hacer un puzzle de 1.000 piezas y, tras horas (o días) de trabajo, por fin encajas la última? Ese toque final puede ser gratificante. Sin embargo, es probable que llegar ahí no fuera sin un poco de esfuerzo. Tuviste que clasificar, buscar, probar y testar antes de que todo encajara.
En el mundo de los CDs (certificados de depósito), también puede llevar tiempo encontrar el adecuado para ti. Un CD es un tipo de cuenta bancaria que te permite ahorrar tu dinero durante un tiempo determinado. Cuando ese tiempo termina, recuperas tu dinero, junto con el extra que ha ganado en intereses.1 Si investigas y eliges un CD que funcione para ti, podrías crear una obra maestra financiera.
¿Qué son los plazos de los CDs?
Los plazos de los CDs se refieren al tiempo que tu dinero permanece en el CD. Normalmente, cuando el plazo termina, puedes acceder al dinero de nuevo sin penalización.1
Al igual que un puzzle puede tener piezas de distintos tamaños, los CDs tienen distintos plazos. Algunos pueden ser más cortos, como solo unos meses. Otros más largos, como 2 años, 5 años o incluso más.
Los CDs también suelen venir con una tasa de interés fija, que es el dinero que ganas del banco a cambio de dejar tu dinero en la cuenta. Esta tasa te muestra cuánto ganará tu dinero.
¿Cuánto tiempo tienes que dejar el dinero en un CD?
Cuando abres un CD, puedes decidir cuánto tiempo quieres dejar tu dinero según los plazos que ofrezca tu banco. Puede ser buena idea elegir un plazo que coincida con tus metas de ahorro.
Si necesitas sacar tu dinero antes de que termine el plazo, puede que tengas que pagar una comisión llamada penalización.1
Tus metas de ahorro pueden ayudarte a decidir el mejor momento para los plazos de los CDs. Por ejemplo, un CD a corto plazo, de unos meses a un año, puede servir para ahorrar para una boda o vacaciones próximas. Los CDs de plazo medio, entre uno y tres años, podrían ser buena opción si quieres ahorrar para tener un bebé. Y los CDs a largo plazo, que van más allá, podrían ser buenos para metas de ahorro extendidas.
¿Cuál es la tasa de interés media en un CD?
Las tasas de interés en los CDs también varían. Si pones tu dinero en un CD a corto plazo, puedes recibir una tasa más baja que si lo apartas por más tiempo.2 En general, cuanto más tiempo dejes tu dinero, mayor puede ser la tasa.
Tipos de CDs
Aunque el diseño básico de un CD implica una tasa de interés fija y un plazo, hay una amplia selección disponible. Diferentes CDs sirven para distintos propósitos. Aquí tienes algunos ejemplos:
- CD tradicional: Si eliges un CD tradicional, tendrás probablemente un CD con tasa de interés fija y un plazo.2
- CD con opción de subida (Bump-up CD): Este tipo te permite aumentar la tasa de interés si está disponible. Supongamos que empiezas con un CD al 1 %. Tras abrirlo, la entidad sube su tasa al 1,5 %. Puedes solicitar que se aplique esa tasa a tu CD. El beneficio es que, si las tasas suben, la de tu CD también puede subir. Un inconveniente potencial es la tasa inicial: la primera tasa de un bump-up CD puede ser más baja que la de otros CDs que no permiten subidas.3
- CD IRA: Un IRA, o cuenta individual de jubilación, es una cuenta para ahorrar para la jubilación. Una vez ingresas dinero en tu IRA, puedes elegir poner parte en un CD, lo que se denomina CD IRA.2
- CD Jumbo: Un CD jumbo es más grande que otros. Suele tener un saldo mínimo alto, la cantidad mínima que puedes meter. Un CD jumbo puede pedir al menos 100.000 €. A cambio, este tipo de CD puede ofrecer una tasa más alta.4
- CD de liquidez: Este tipo te permite sacar tu efectivo antes de que termine el plazo. En muchos casos, no tendrás que pagar comisión por hacerlo. Imagina que pones 5.000 € en un CD de liquidez a 3 años. Si necesitas 1.000 € tras un año, podrías sacar esa cantidad sin penalización. Algunos CDs de liquidez tienen límites de cuánto puedes sacar sin penalización. También pueden ofrecer tasas más bajas que otros CDs que no permiten acceso anticipado.5
Al igual que un puzzle de 1.000 piezas, hay muchas piezas móviles en los CDs y sus plazos. Antes de decidir qué plazo elegir, revisa todas las opciones y piensa en tus metas de ahorro. Esto te ayudará a encontrar el plazo de CD adecuado para ti.
-
Gestión Financiera Millennial: Estrategias y Tendencias
Millennials Gestionando su Dinero Los millennials, o nativos digitales como se les suele llamar, han dominado titulares en los últimos tiempos gracias en gran parte a su composición única y profundo c
-
Evita errores costosos en tu superación personal: Guía realista
No te gastes en cursos online a menos que vayas a completarlos de verdad. Es fácil dejarse seducir por anuncios que ofrecen formas simples de mejorar habilidades, y nunca más que durante el confinami
Artículos Destacados
- Comprensión de los ciclos de facturación: duración y frecuencia
- Transferencia de dinero urgente: Opciones rápidas y fiables
- Gestiona el estrés financiero: Estrategias prácticas para una mente tranquila
- Prestaciones por Desempleo en el Estado de Washington: Duración y Elegibilidad
- Aceptar órdenes de pago: Guía completa para destinatarios
- Cancelación de MoneyGram: Opciones y Cómo Proceder
- Órdenes de Pago: Guía Completa para Enviar y Recibir
- Ahorro de emergencia: Pasos rápidos para recortar gastos y gestionar finanzas
- Cómo Generan Ingresos los Bancos: Guía Completa
-
 Encuentre y Reclame su Dinero Olvidado: Guía Completa
Cada año, el fondo de dinero sin reclamar crece, sin que los dueños legítimos lo reclamen. Parte del motivo es que la gente ni sabe que le falta. Cuentas bancarias olvidadas, cajas de seguridad, CDs, ...
-
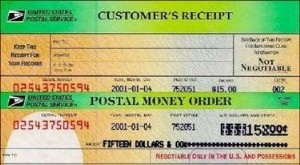 Guía de Órdenes de Pago: Cómo Llenar y Usar una Orden de Pago
Una orden de pago es un papel que actúa como un cheque garantizado. Puede comprarse en bancos, tiendas de comestibles y otros establecimientos. Pregunte en recepción si la tienda vende órdenes de pago...