
Entendiendo el Front Month (Mes Frontal) en Futuros y Opciones
¿Qué es el Front Month?
Front month (mes frontal), también llamado mes "near" (cercano) o "spot", se refiere a la fecha de vencimiento más próxima para un contrato de futuros u opciones. Los contratos con vencimientos posteriores se llaman back month (mes trasero) o "far month" (mes lejano).
Puntos Clave
- Los front months, también "near" o "spot", son los vencimientos más cercanos para futuros u opciones.
- Suelen ser los contratos más negociados y líquidos.
- El spread entre el precio del future front month y el precio spot del subyacente suele estrecharse hasta converger en el vencimiento.
Entendiendo el Front Month
Los contratos front month tienen vencimiento más cercano a la fecha actual. Por tanto, tienden a ser los más negociados y líquidos para una serie dada. Típicamente, el front month listado está en el mismo mes calendario. Los precios front month son los usados habitualmente al cotizar el precio del future de ese valor.
El spread entre el precio del future front month y el precio spot será el más estrecho y seguirá reduciéndose hasta converger en el vencimiento. Usar contratos front month requiere mayor cuidado, ya que la fecha de entrega puede llegar poco después de la compra, obligando al comprador o vendedor a recibir o entregar la materia prima. Los front month a menudo se emparejan con back month para crear calendar spreads (spreads de calendario).
Meses de Vencimiento
Los futuros tienen distintos meses de vencimiento durante el año y muchos se extienden al siguiente. Cada mercado tiene su propia secuencia. Por ejemplo, instrumentos financieros como futuros E-mini S&P 500 o bonos del Tesoro usan vencimientos trimestrales: marzo, junio, septiembre, diciembre (códigos H, M, U, Z). Los mercados de materias primas están ligados a ciclos de minería, cosecha o siembra, y pueden tener cinco o más meses de entrega al año. Los futuros energéticos, como crudo, tienen vencimientos mensuales hasta nueve años adelante.
Es importante notar que fechas de vencimiento y último día de negociación no son lo mismo. En energía, los contratos dejan de operar el mes anterior al de vencimiento. Por tanto, seleccionar el mes correcto es crucial para la estrategia.
Backwardation y Contango
Backwardation y contango describen la forma de la curva de futuros de una materia prima. Backwardation: el precio del future es menor para cada mes sucesivo, resultando en curva invertida. El precio spot (front month) es mayor que el del mes siguiente, etc. Suele deberse a disrupción de la oferta actual. En esencia, el precio actual es mayor que el esperado futuro.
Contango: curva normal donde el precio del future es mayor para cada mes sucesivo. El spot es menor que el siguiente mes, etc. Tiene sentido intuitivo: las materias primas físicas incurren en costes de almacenamiento, financiación y seguro. Cuanto más lejos el vencimiento, mayores los costes. Simplemente, el precio futuro se espera más caro que el spot.
Ambos estados son importantes para estrategias de futuros que involucran rollover de posiciones al acercarse al vencimiento.
Ejemplo de Front Month
Un day trader de futuros de crudo podría comprar un contrato para adquirir 1.000 barriles a $62/barril con front month julio. Esto significa que el contrato vence en julio y no hay contrato anterior disponible.
Si el trader mantiene el contrato al vencimiento, deberá tomar posesión de 1.000 barriles de crudo. Aprovechará la volatilidad en los días previos al vencimiento para intentar ganar con su derecho a los barriles antes de que expire el contrato.
-
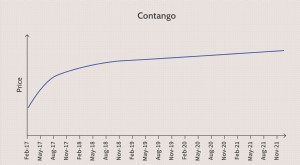
Contango Explicado: Entendiendo la Dinámica de Precios de Futuros
¿Qué es Contango? Contango es una situación donde el precio de futuros de una materia prima es superior al precio spot. El contango suele ocurrir cuando se espera que el precio de un activo suba con e
-
Entendiendo los Futuros sobre Eurodólares: Guía Completa
Fácilmente confundidos con el par EUR/USD o futuros sobre el euro, los eurodólares no tienen nada que ver con la moneda única europea lanzada en 1999. Son depósitos a plazo denominados en dólares esta
Artículos Destacados
- Backwardation Explicado: Entendiendo la Dinámica del Mercado de Futuros
- Spreads Intermercado: Estrategias y Operativa en Futuros
- Base Estrecha (Narrow Basis) en Futuros de Materias Primas
- Convergencia en futuros: Guía para operadores
- Futuros del S&P 500: Guía completa
- Contratos de Futuros sobre Materias Primas: Entendimiento e Inversión
- Futuros sobre Índices: Entendiendo Contratos y Estrategias de Trading
- Arbitraje Cash-and-Carry: Explicación Completa
- Futuros sobre Bonos: Entender Contratos y Operativa
-
 Mercado de Futuros: Definición y Funcionamiento de Contratos de Materias Primas
¿Qué es un Mercado de Futuros? Un mercado de futuros es un mercado de subastas en el que los participantes compran y venden contratos de materias primas y futuros para entrega en una fecha futura espe...
-
Brókers Introducidos (IB) en Mercados de Futuros: Guía Completa
¿Qué es un Bróker Introducido? Un bróker introducido (IB) es un bróker en los mercados de futuros que tiene una relación directa con un cliente, pero delega el trabajo de la operación en piso y la eje...