
Entender los Niveles de Puntuación Crediticia: Guía Completa
Una experiencia unificadora para muchos adultos modernos es la ansiedad por sus puntuaciones crediticias. Este número aparentemente mágico de tres dígitos puede sentirse como si controlara tu vida. Sin embargo, el método para determinar en qué nivel caes puede ser oscuro y arcano.
Calificación de Puntuación Crediticia
Aunque hay varias agencias de calificación, la mayoría de las principales empresas de financiación y automóviles miran primero tu puntuación FICO y le dan más peso que a otras calificaciones. Las puntuaciones FICO son creadas por Fair Isaac Corporation, fundada en 1958 por el ingeniero Bill Fair y el matemático Earl Isaac para crear una escala que evaluara el riesgo que un banco asume al prestar dinero basándose en la actividad financiera pasada de una persona.
Según MyFICO.com, tu calificación FICO se basa en cinco categorías de historial financiero y tu situación actual. El monto que debes y tu historial de pagos componen el 65% de la calificación. Las otras tres categorías tienen peso casi igual: longitud del historial crediticio, mezcla de crédito y nuevo crédito.
¿Qué se Considera en mi Calificación FICO?
Debes entender qué significa cada una de las cinco categorías y qué acciones las afectan positiva o negativamente. Primero, paga tus deudas a tiempo o antes. Esto impacta tu historial de pagos; si eres reiteradamente tarde, tu calificación se verá afectada negativamente.
Segundo, mantén bajos los saldos en tus cuentas de préstamo o crédito. Esto afecta el monto que debes; si llevas más deuda en general, tu puntuación sufrirá. Tercero, comienza tus patrones de endeudamiento temprano y mantén tus cuentas activas más tiempo. Según Credit.org, esto impacta la longitud de tu historial crediticio. Mantener una relación positiva con tus prestamistas por más tiempo beneficia tu puntuación.
También querrás diversificar tu crédito. Tener diferentes tipos (tarjetas, préstamos, hipotecas) puede impactar positivamente tu calificación. Si tienes muchas tarjetas pero nunca has sacado un préstamo, tu mezcla de crédito puede considerarse pobre. Finalmente, evita abrir nuevas líneas de crédito antes de solicitar un préstamo grande o hipoteca. Abrir varias tarjetas o préstamos en rápida sucesión parece arriesgado para prestamistas y perjudica tu calificación.
¿Cuáles son los Niveles FICO?
Entender los factores que impactan tu calificación es una cosa, pero ¿cómo interpretas el número real? Ciertamente, un número más alto es mejor, pero ¿dónde están los cortes y qué significan para tu situación financiera? Los niveles de puntuación crediticia son importantes de entender.
De 300 a 579 se considera crédito malo a pobre, resultando en tasas de interés de tarjeta de crédito de aproximadamente 24-25%. Puntuaciones de 580 a 669 son crédito justo, con margen de mejora. La tasa en este nivel sería tan baja como 17%, una mejora significativa. Entre 670 y 739 se considera buena calificación; puedes esperar una tasa de aproximadamente 14%. Una puntuación FICO superior a 740 se considera "excepcional", con tasas del 12% o menos.
-
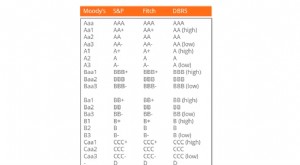
Ratings de Crédito: Guía Completa para Entender la Calificación Crediticia
Un rating de crédito es la opinión de una agencia calificadora sobre la capacidad y disposición de una entidad (gobierno, empresa, particular) para cumplir sus obligaciones financieras en tiempo y for
-
Verificación de Ingresos: Guía Completa para Alquiler y Préstamos
La primera vez que tuve que verificar mis ingresos no tuvo nada que ver con una solicitud de préstamo. Estaba sentado en una oficina inmobiliaria intentando alquilar mi primer apartamento en Nueva Yor
Artículos Destacados
- Entendiendo las calificaciones de crédito A1: Guía de solidez financiera
- Entender las Calificaciones Crediticias: Ventajas y Desventajas para Consumidores y Prestamistas
- Entender calificaciones crediticias: importancia e impacto en tus finanzas
- Impugna Errores en tu Informe de Crédito y Mejora tu Puntuación
- Carta de Crédito (LC): Guía Completa
- Entender el Capital Nivel 1: Indicador Clave de la Salud Financiera Bancaria
- Entender el Crédito Bancario: Préstamos para Personas y Empresas
- Entendiendo 'Outperform' en Análisis Financiero: Guía Completa
- Préstamos Personales con Mal Crédito: Opciones y Estrategias
-
 Entender las Agencias de Calificación Crediticia: Guía para Inversores y Empresas
Las agencias de calificación crediticia (credit rating agencies) proporcionan a inversores y deudores información clave sobre la solvencia de personas, empresas, organismos o gobiernos soberanos. Ayud...
-
 Créditos de Calificación de Servicios Públicos de State Farm: Seguro de Hogar
El plan de calificación de servicios públicos de State Farm coloca a los propietarios asegurados en diferentes categorías de calificación basadas en la antigüedad de la vivienda y sus instalaciones, i...