
Entender el Capital Nivel 1: Indicador Clave de la Salud Financiera Bancaria
¿Qué es el Capital Nivel 1?
El capital Nivel 1 se refiere al capital principal mantenido en las reservas de un banco, y se utiliza para financiar actividades comerciales para los clientes del banco. Incluye acciones ordinarias, así como reservas divulgadas y ciertos otros activos. Junto con el capital Nivel 2, el tamaño de las reservas de capital Nivel 1 de un banco se utiliza como medida de la fortaleza financiera de la institución.
Los reguladores exigen que los bancos mantengan ciertos niveles de capital Nivel 1 y Nivel 2 como reservas, con el fin de asegurar que puedan absorber grandes pérdidas sin amenazar la estabilidad de la institución. Bajo el acuerdo de Basilea III, el ratio mínimo de capital Nivel 1 se estableció en el 6% de los activos ponderados por riesgo de un banco.
Puntos Clave
- El capital Nivel 1 se refiere al capital ordinario y reservas divulgadas de un banco. Se utiliza para medir la adecuación del capital del banco.
- El capital Nivel 1 tiene dos componentes: Capital Ordinario Nivel 1 (CET1) y Capital Nivel 1 Adicional.
- El Acuerdo de Basilea III es la principal regulación bancaria que establece el requisito mínimo del ratio de capital Nivel 1 para las instituciones financieras.
- El ratio de capital Nivel 1 compara el capital ordinario de un banco con sus activos totales ponderados por riesgo (RWA). Estos son una compilación de los activos que el banco posee ponderados por riesgo de crédito.
- Bajo los acuerdos de Basilea III, el valor del capital Nivel 1 de un banco debe ser mayor al 6% de sus activos ponderados por riesgo.
Entender el Capital Nivel 1
El capital Nivel 1 representa los activos de capital principal de un banco o institución financiera. Está compuesto principalmente por reservas divulgadas (también conocidas como ganancias retenidas) y acciones ordinarias. También puede incluir acciones preferentes no acumulativas y no reembolsables.
Según lo definido por el estándar de Basilea III, el capital Nivel 1 tiene dos componentes: Capital Ordinario Nivel 1 (CET1) y Capital Nivel 1 Adicional (AT1). CET1 es la capital de mayor calidad y puede absorber pérdidas inmediatamente a medida que ocurren. Esta categoría incluye acciones ordinarias, ganancias retenidas, otros ingresos integrales acumulados y participación minoritaria calificada, menos ciertos ajustes y deducciones regulatorias.
El Capital Nivel 1 Adicional incluye acciones preferentes no acumulativas y no reembolsables y superávit relacionado, y participación minoritaria calificada. Estos instrumentos también pueden absorber pérdidas, aunque no califican para CET1.
El ratio de capital Nivel 1 compara el capital ordinario de un banco con sus activos totales ponderados por riesgo (RWA). Los RWA son todos los activos mantenidos por un banco que son ponderados por riesgo de crédito. La mayoría de los bancos centrales establecen fórmulas para los pesos de riesgo de activos según las directrices del Comité de Basilea.
El capital Nivel 1 no debe confundirse con el Capital Ordinario Nivel 1 (CET1). El Nivel 1 incluye CET1, así como Capital Nivel 1 Adicional.
Capital Nivel 1 vs. Capital Nivel 2
En los acuerdos de Basilea, el Comité de Basilea sobre Supervisión Bancaria estableció los estándares regulatorios para el capital Nivel 1 y Nivel 2 que deben ser reservados por cualquier institución financiera. El capital Nivel 2 tiene un estándar más bajo que el Nivel 1, y es más difícil de liquidar. Incluye instrumentos de capital híbrido, reservas por pérdidas de préstamos y revaluación, así como reservas no divulgadas.
La diferencia entre las reservas de capital Nivel 1 y Nivel 2 se relaciona con el propósito de esas reservas. El capital Nivel 1 se describe como capital de "continuidad de operaciones" (going concern) —es decir, está destinado a absorber pérdidas inesperadas y permitir que el banco continúe operando como una empresa en marcha. El capital Nivel 2 se describe como capital de "liquidación" (gone concern). En caso de quiebra bancaria, estos activos se utilizan para cubrir las obligaciones del banco antes de que los depositantes, prestamistas y contribuyentes se vean afectados.
Aunque los acuerdos de Basilea crean un estándar amplio entre los reguladores internacionales, la implementación variará en cada país.
Cambios en los Ratios de Capital Nivel 1
Los requisitos mínimos para el capital Nivel 1 y Nivel 2 fueron establecidos por los Acuerdos de Basilea, un conjunto de acuerdos regulatorios internacionales establecidos por un comité de bancos centrales y organismos nacionales. Bajo el acuerdo original de Basilea I, el ratio mínimo de capital a activos ponderados por riesgo se estableció en el 8%.
Tras la crisis financiera de 2007-8, el Comité de Basilea se reunió nuevamente para abordar las debilidades que la crisis había expuesto en el sistema bancario. El acuerdo de Basilea III, publicado en 2010, elevó los requisitos de capital e introdujo requisitos de divulgación más estrictos. También introdujo la distinción entre capital Nivel 1 y Nivel 2. Bajo las nuevas directrices, el ratio mínimo de capital CET1 se estableció en el 4.5%, y el ratio mínimo de capital Nivel 1 (CET1 + AT1) se estableció en el 6%. La cantidad total de capital de reserva (Nivel 1 y Nivel 2) debe ser superior al 8%.
Estos estándares fueron enmendados posteriormente por los estándares de Basilea IV en 2017, que están programados para implementación en enero de 2023. Los efectos de los estándares revisados variarán, dependiendo del modelo de negocio de cada banco. En promedio, los ratios CET1 para la mayoría de los bancos europeos caerán alrededor de 90 puntos básicos, pero algunos bancos pueden ver caídas de hasta 4%, y otros de tan solo 18 puntos básicos.
Preguntas Frecuentes
¿Cómo Usan los Bancos el Capital Nivel 1?
El capital Nivel 1 representa la forma más fuerte de capital, consistente en capital de accionistas, reservas divulgadas y ciertos otros ingresos. Bajo los estándares de Basilea III, los bancos deben mantener el equivalente al 6% de sus activos ponderados por riesgo en capital Nivel 1. Esto les permite absorber pérdidas inesperadas y continuar operando como una empresa en marcha.
¿Cuál es la Diferencia entre Capital Nivel 1 y Capital Ordinario Nivel 1 (CET1)?
CET1 es el componente principal del capital Nivel 1. Representa la forma más fuerte de capital, que puede liquidarse rápidamente para absorber pérdidas inesperadas. Comprende acciones ordinarias y superávit de acciones, ganancias retenidas, participación minoritaria calificada y ciertos otros ingresos. El Nivel 1 incluye CET1, así como ciertos otros instrumentos, como acciones preferentes y superávit relacionado.
¿Cuáles son los Cambios Principales entre Basilea III y Basilea IV?
Los estándares de Basilea IV son un conjunto de recomendaciones a los reguladores financieros que fueron adoptados en 2017 y entrarán en vigor en 2023. Estas recomendaciones afinan los cálculos de riesgo de crédito, riesgo de mercado y riesgo operativo. También mejoran el marco del ratio de apalancamiento para ciertos bancos, y otras reformas.
-
Capital de Riesgo: Financiación de Startups y Participación Accionarial
El capital de riesgo (venture capital) es una forma de financiación que proporciona fondos a empresas emergentes en etapas tempranas con alto potencial de crecimiento, a cambio de participación accion
-
Pérdidas de Capital (Capital Losses): Definición, Cálculo, Fiscalidad y Ejemplos
La pérdida de capital es la reducción en el valor de un activo de capital (inversiones, inmuebles, equipos) realizada al venderlo por un precio inferior al de compra. Fórmula de Cálculo Pérdida de Ca
Artículos Destacados
- Arrendamiento financiero explicado: contabilidad y propiedad
- Capital Social Autorizado: Definición, Propósito y Ejemplos
- Financiación de Capital: Guía Completa para Empresas
- Salida de Capital: Causas, Efectos y Qué Saber
- Proyectos de Capital: Definición, Características y Consideraciones Clave
- Entendiendo la Devolución de Capital (ROC): Definición e Implicaciones Fiscales
- Inversión de capital: definición, tipos y ejemplos
- Personal Capital vs. Mint: ¿Qué App de Finanzas Personales es la Adecuada para Ti?
- Personal Capital vs. YNAB: ¿Qué herramienta de presupuesto elegir?
-
 Capital Común Nivel 1 (CET1): Guía Completa para Entender su Cálculo e Importancia
El Capital Común Nivel 1 (CET1) es un componente del Capital Nivel 1 y abarca acciones ordinarias y ganancias retenidas. Su implementación comenzó en 2014 como parte de las regulaciones de Basilea III...
-
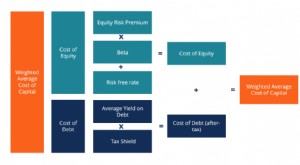 Costo de Capital: Definición, Cálculo e Importancia en Finanzas
El costo de capital es la tasa mínima de rentabilidad que una empresa debe obtener antes de generar valor. Antes de alcanzar beneficios, el negocio debe cubrir el coste de financiar sus operaciones, q...