
Ratings de Crédito: Guía Completa para Entender la Calificación Crediticia
Un rating de crédito es la opinión de una agencia calificadora sobre la capacidad y disposición de una entidad (gobierno, empresa, particular) para cumplir sus obligaciones financieras en tiempo y forma. También señala la probabilidad de impago y representa el riesgo de crédito que lleva un instrumento de deuda (préstamo o bono).
No es una garantía de comportamiento financiero. La opinión de la agencia no sustituye el asesoramiento de un asesor financiero o gestor de carteras.
¿Quién Evalúa los Ratings?
La agencia analiza atributos cualitativos y cuantitativos del deudor. Fuentes: información interna (cuentas auditadas, informes anuales) y externa (informes de analistas, prensa, análisis sectorial, proyecciones). La agencia no participa en la transacción, por lo que su opinión es independiente e imparcial.
Tres agencias controlan ~85 % del mercado global:
- Moody's Investors Service
- Standard & Poor's (S&P)
- Fitch Ratings
Cada una usa nomenclatura propia pero muy similar.
Tipos de Ratings
Dos grandes categorías:
- Grado de inversión (Investment Grade): la agencia considera la inversión sólida; el emisor probablemente honrará sus pagos. Suelen ofrecer rendimientos más bajos (menos riesgo).
- Grado especulativo / High Yield (Speculative Grade): alto riesgo; exigen mayores rendimientos para compensar.
Usuarios de los Ratings
- Inversores (institucionales y particulares): evalúan el riesgo de una emisión en el contexto de su cartera.
- Intermediarios (banca de inversión): usan ratings para valorar riesgo y fijar precio de emisiones.
- Emisores de deuda (empresas, gobiernos, municipios): obtienen una evaluación independiente de su solvencia; les ayuda a colocar emisiones a tipos adecuados.
- Empresas en operaciones con contrapartes: evalúan viabilidad de alianzas, joint ventures, proveedores clave.
Credit Score (Puntuación Crediticia Personal)
El rating evalúa la solvencia de cualquier entidad (persona, empresa, país). En préstamos, decide si se concede y en qué condiciones (plazo, tipo). En bonos, indica la capacidad de pago del emisor.
El credit score, en cambio, es exclusivamente personal. Mide la capacidad de un particular para asumir deuda y cumplir condiciones (tipo, plazos). Lo usan bancos, emisoras de tarjetas y entidades de crédito al consumo.
Recursos Adicionales
CFI ofrece la certificación Financial Modeling & Valuation Analyst (FMVA)®. Para avanzar:
-

VantageScore 3.0: Entendiendo el Último Modelo de Puntuación Crediticia
Aunque la puntuación FICO sigue siendo el modelo de puntuación crediticia más popular en EE. UU., VantageScore está creciendo rápidamente como favorito entre los prestamistas. Desarrollado conjuntamen
-

Crédito Renovable: Guía Completa para Entender su Funcionamiento
Hay muchas formas de obtener financiación en el mundo actual. El crédito renovable (revolving credit) es una excelente manera de hacerlo, y existen muchas formas de acceder a este tipo de crédito. ¿Li
Artículos Destacados
- Entendiendo las calificaciones de crédito A1: Guía de solidez financiera
- Crédito Intradía: Entendiendo los Sobregiros de Cuenta a Corto Plazo
- Amnistía crediticia: Entendiendo la verdad y evitando estafas
- Qué significa una calificación crediticia B para una empresa
- Línea de Crédito Bancaria (LOC): Definición, Tipos y Usos
- Ratings Bancarios (CAMELS): Guía para Evaluar Solidez Financiera
- Crédito de Efectivo (Cash Credit): Guía Completa para Empresas
- Tarjetas de Crédito con Cashback: Guía Completa
- Líneas de Crédito con Garantía Hipotecaria (HELOC): Explicación Completa
-
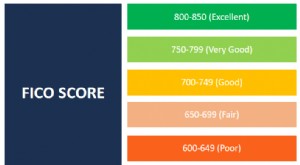 Entendiendo el FICO Score: Tu Llave a la Solvencia Crediticia
El FICO Score (conocido como «credit score») es una cifra de tres dígitos que mide la probabilidad de que una persona devuelva un crédito (tarjeta, préstamo). También determina el tipo de interés que ...
-
 Crédito Hope (Hope Credit): Deducción Fiscal por Estudios Superiores en EE. UU.
El Crédito Hope (Hope Credit) era uno de los créditos fiscales vitalicios para educación en EE. UU., diseñado para dar asistencia financiera a contribuyentes o sus hijos cursando estudios postsecundar...