
Carta de Crédito (LC): Guía Completa
¿Qué es una carta de crédito?
Una carta de crédito, o "carta de crédito", es una carta de un banco que garantiza que el pago de un comprador a un vendedor será recibido a tiempo y por el importe correcto. En caso de que el comprador no pueda realizar el pago de la compra, el banco estará obligado a cubrir el importe total o restante de la compra. Puede ofrecerse como una facilidad.
Debido a la naturaleza de los tratos internacionales, incluyendo factores como la distancia, leyes diferentes en cada país, y dificultad para conocer a cada parte personalmente, el uso de cartas de crédito se ha convertido en un aspecto muy importante del comercio internacional.
Puntos clave
- Una carta de crédito es un documento enviado por un banco o instituto financiero que garantiza que un vendedor recibirá el pago de un comprador a tiempo y por el importe total.
- Las cartas de crédito se usan a menudo en la industria del comercio internacional.
- Existen muchos tipos diferentes de cartas de crédito, incluyendo una llamada carta de crédito revolvente.
- Los bancos cobran una comisión por emitir una carta de crédito.
Cómo funciona una carta de crédito
Debido a que una carta de crédito es típicamente un instrumento negociable, el banco emisor paga al beneficiario o a cualquier banco designado por el beneficiario. Si una carta de crédito es transferible, el beneficiario puede asignar a otra entidad, como una matriz corporativa o un tercero, el derecho a disponer.
Los bancos suelen exigir una prenda de valores o efectivo como garantía para emitir una carta de crédito.
Los bancos también cobran una comisión por el servicio, típicamente un porcentaje del tamaño de la carta de crédito. La Cámara de Comercio Internacional (CCI) —Prácticas y Usos Uniformes para Créditos Documentarios— supervisa las cartas de crédito usadas en transacciones internacionales. Existen varios tipos de cartas de crédito disponibles.
Tipos de cartas de crédito
Carta de crédito comercial
Este es un método de pago directo en el que el banco emisor realiza los pagos al beneficiario. En contraste, una carta de crédito standby es un método de pago secundario en el que el banco paga al beneficiario solo cuando el titular no puede.
Carta de crédito revolvente
Este tipo de carta permite a un cliente realizar cualquier número de disposiciones dentro de un cierto límite durante un período de tiempo específico.
Carta de crédito para viajeros
Para quienes viajan al extranjero, esta carta garantizará que los bancos emisores honrarán giros realizados en ciertos bancos extranjeros.
Carta de crédito confirmada
Una carta de crédito confirmada involucra a un banco distinto del emisor que garantiza la carta de crédito. El segundo banco es el banco confirmador, típicamente el banco del vendedor. El banco confirmador asegura el pago bajo la carta de crédito si el titular y el banco emisor incumplen. El banco emisor en transacciones internacionales típicamente solicita este arreglo.
Ejemplo real de una carta de crédito
Citibank ofrece cartas de crédito para compradores en América Latina, África, Europa del Este, Asia y Oriente Medio que pueden tener dificultad para obtener crédito internacional por su cuenta. Las cartas de crédito de Citibank ayudan a los exportadores a minimizar el riesgo país del importador y el riesgo de crédito comercial del banco emisor.
Las cartas de crédito se proporcionan típicamente dentro de dos días hábiles, garantizando el pago por la sucursal confirmadora de Citibank. Este beneficio es especialmente valioso cuando un cliente se encuentra en un entorno económico potencialmente inestable.
¿Cómo funciona una carta de crédito?
A menudo en el comercio internacional, una carta de crédito se usa para significar que un pago será hecho al vendedor a tiempo y en su totalidad, como garantía de un banco o institución financiera. Tras enviar una carta de crédito, el banco cobrará una comisión, típicamente un porcentaje de la carta de crédito, además de exigir garantía al comprador. Entre las diversas formas de cartas de crédito están la carta de crédito revolvente, la carta de crédito comercial y la carta de crédito confirmada.
¿Qué es un ejemplo de una carta de crédito?
Considera un exportador en un clima económico inestable, donde el crédito puede ser más difícil de obtener. El Bank of America ofrecería a este comprador una carta de crédito, disponible dentro de dos días hábiles, en la que la compra sería garantizada por una sucursal de Bank of America. Debido a que el banco y el exportador tienen una relación existente, el banco conoce la solvencia, activos y estado financiero del comprador.
¿Cuál es la diferencia entre una carta de crédito comercial y una revolvente?
Como una de las formas más comunes de cartas de crédito, las cartas de crédito comerciales son cuando el banco hace el pago directamente al beneficiario o vendedor. Las cartas de crédito revolventes, por el contrario, pueden usarse para múltiples pagos dentro de un marco de tiempo específico. Típicamente, se usan para empresas que tienen una relación continua, con el límite de tiempo del arreglo generalmente abarcando un año.
-
Entendiendo los Puntajes de Crédito: Qué Son y Por Qué Importan
Un puntaje de crédito es un número que representa la situación financiera y crediticia de una persona, así como su capacidad para obtener financiamiento de los prestamistas. Las entidades financieras
-
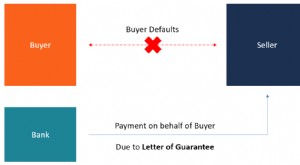
Carta de Garantía: Definición, Propósito y Funcionamiento
Una carta de garantía es un compromiso escrito emitido por un banco a solicitud de un cliente que ha celebrado un contrato de compraventa para adquirir bienes de un proveedor, asegurando que el client
Artículos Destacados
- Carta de Crédito vs. Línea de Crédito: Entendiendo las Diferencias
- Entendiendo las Cartas de Confirmación de Inversión: Lo Esencial
- Carta de crédito vs. pagaré: Diferencias clave explicadas
- Entidad de Referencia Explicada: Entender los Derivados de Crédito
- Entendiendo los Diferenciales de Crédito: Definición y Cálculo
- Cooperativas de Crédito (Credit Unions): Tu Cooperativa Financiera
- Entender el Crédito Bancario: Préstamos para Personas y Empresas
- Préstamos de cooperativas de crédito: ventajas y funcionamiento
- Créditos por imputación (franking credits): beneficios fiscales para accionistas
-
 Tarjetas de Crédito con Cashback: Guía Completa
El cashback (reembolso en efectivo) es una ventaja de tarjetas de crédito donde un porcentaje de las compras elegibles realizadas con la tarjeta se devuelve al titular. El concepto ganó popularidad en...
-
 Análisis de Crédito: Guía Completa para Evaluar el Riesgo de Impago
El análisis de crédito es el proceso de determinar la capacidad de una empresa o particular para cumplir sus obligaciones de deuda. En otras palabras, evalúa el riesgo de crédito (o riesgo de impago) ...