
Entender las Agencias de Calificación Crediticia: Guía para Inversores y Empresas
Las agencias de calificación crediticia (credit rating agencies) proporcionan a inversores y deudores información clave sobre la solvencia de personas, empresas, organismos o gobiernos soberanos. Ayudan a medir riesgos cuantitativos y cualitativos, permitiendo decisiones más informadas gracias a la evaluación profesional de riesgos que realizan. El análisis cuantitativo compara ratios financieros con referenciales; el cualitativo evalúa carácter de la gestión, entorno legal, político y económico.
Desarrollo de mercados financieros
Las agencias facilitan medidas de riesgo para diversas entidades, simplificando a los participantes la evaluación del riesgo de crédito en el proceso de inversión. Las personas obtienen un credit score para acceder a tarjetas y préstamos. Las instituciones piden préstamos a bancos sin evaluaciones largas por cada prestamista. Empresas y gobiernos emiten deuda (bonos corporativos, tesorería) atrayendo inversores según sus ratings.
Las agencias ayudan a regular los mercados financieros
Los ratings de las grandes —Moody’s, Standard & Poor’s, Fitch— se han vuelto referencia para la regulación. Normas legales exigen a ciertas instituciones mantener bonos “investment grade”. Un bono corporativo con rating superior a BBB se considera investment grade.
Estimación de primas de riesgo
Bancos e instituciones financieras usan estos ratings para fijar la prima de riesgo en préstamos y bonos corporativos. Un rating bajo implica prima mayor y tipo de interés más alto. Emisores con buen rating captan fondos a menor coste.
Mayor transparencia en mercados de crédito
Las agencias aportan eficiencia y transparencia. Los ratings monitorizan la solvencia de prestatarios mediante reglas bien definidas.
Estandarización del proceso de evaluación
Cada agencia usa su metodología, pero al haber pocos proveedores principales, hay gran estandarización. Los ratings de distintos prestatarios son fácilmente comparables y las solicitudes se ordenan con rapidez.
-
Entendiendo tus Informes de Crédito: Guía de las 3 Principales Agencias de Crédito
Tus informes de crédito, sí, hay más de uno, contienen algunas de las informaciones más importantes sobre ti. Estos informes están disponibles para personas y organizaciones que tienen un impacto sig
-
El poder de las pequeñas decisiones: Cómo las elecciones cotidianas moldean tu vida
Puedes pensar que cada pequeña decisión que tomas no importa. Pero nuestras pequeñas decisiones diarias pueden tener un efecto desproporcionado en nuestras vidas. La tiranía de las pequeñas decisiones
Artículos Destacados
- Entendiendo los códigos R1 e I1 en reportes de crédito: Qué significan
- Entendiendo las calificaciones de crédito A1: Guía de solidez financiera
- Cómo las Agencias de Cobro Reportan a las Agencias de Crédito: Qué Debes Saber
- Entendiendo las Agencias de Informes de Crédito: Equifax, Experian y TransUnion
- Entender las Calificaciones Crediticias: Ventajas y Desventajas para Consumidores y Prestamistas
- Entender calificaciones crediticias: importancia e impacto en tus finanzas
- Agencias de Liquidación de Tarjetas: Negocia y Reduce tu Deuda
- Presupuesto de Capital: Guía Completa para el Éxito Empresarial
- Marketing vs. Ventas: Entendiendo las Diferencias Clave
-
 Agencias de Calificación Crediticia: Guía Completa (Las Big Three y su Rol)
Una agencia de calificación crediticia evalúa la solvencia financiera de empresas y entidades gubernamentales, especialmente su capacidad para pagar principal e intereses de sus deudas. La calificació...
-
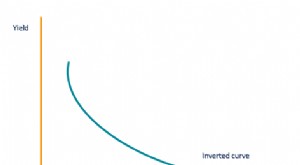 Entender la Curva de Crédito: Guía para Inversores
La curva de crédito es la representación gráfica de la relación entre la rentabilidad que ofrece un valor (instrumento generador de crédito) y su tiempo hasta vencimiento. Mide el sentimiento de los i...