
Entender las Calificaciones Crediticias: Ventajas y Desventajas para Consumidores y Prestamistas
Muchos saben que una alta calificación crediticia es una ventaja, mientras que quienes tienen una puntuación baja a menudo encuentran dificultades al buscar préstamos y otros productos financieros. A menudo, su bajo puntaje FICO les trae las peores condiciones disponibles. Sin embargo, las personas con un alto puntaje FICO son bienvenidas en bancos, empleadores y arrendadores. El sistema de calificación crediticia tiene ventajas y desventajas tanto para prestamistas como para consumidores.
Definición de calificación crediticia
En términos básicos, su calificación crediticia es un número de tres dígitos que refleja su historial con el crédito. Creado por la agencia Fair Isaacs, la composición del puntaje depende de información de sus transacciones crediticias pasadas, sentencias judiciales y otros pagos regulares como alquiler o servicios. Cada cuenta, desde un préstamo hasta el pago de un coche, cuenta para este puntaje FICO. Gravámenes y acuerdos legales también aparecen en el informe crediticio y restan puntos.
Ventajas de una buena calificación
La principal ventaja de un buen crédito es que facilita las transacciones financieras y mantiene disponible el crédito a bajo coste. Algunos también sostienen que un alto puntaje indica que una persona es confiable y tiene buen carácter. Esto ayuda mucho al buscar empleo u obtener habilitaciones de seguridad para trabajos bien remunerados y de alto estatus. Con un historial crediticio sólido, también es más probable obtener préstamos y seguros a tasas preferenciales con aprobación más rápida. Un consumidor calificado puede aprovechar las últimas ofertas de tarjetas de crédito con baja TAE, descuentos, certificados de regalo, millas aéreas y otras recompensas.
Desventajas del sistema
Como dice el refrán, "los ricos se hacen más ricos y los pobres más pobres"; lo mismo ocurre con los puntajes FICO. Justo cuando ha perdido empleo y se ha atrasado en facturas, o tiene una emergencia médica, el puntaje cae y enfrenta dificultades para pagar en momentos de necesidad. Un puntaje bajo también dificulta obtener préstamos a tasas razonables. Para empeorar las cosas, las calificaciones crediticias ahora se usan para filtrar candidatos a empleo, dejando a quienes más necesitan trabajo con menos opciones de calidad que otros. Las calificaciones pueden crear una imagen falsa de la personalidad del consumidor, pintando un cuadro más halagüeño en papel que su verdadero carácter.
Cómo crear una buena calificación
Los factores que determinan la calificación permanecen en el registro durante 7 a 10 años. Si ha mantenido un alto puntaje, significa que es financieramente responsable y puede afrontar obligaciones a largo plazo. Sin embargo, cualquier problema aparecerá como una marca en su historial y reducirá su calificación. Para sacar el máximo provecho de su FICO, conviene ser constante con pagos regulares y puntuales, y tener algunas cuentas abiertas y al día para demostrar fiabilidad. Recuerde: una calificación crediticia solo es tan ventajosa o perjudicial como los datos que contiene.
-

Planes 403(b): Ventajas, Desventajas y Ahorro para la Jubilación
Un plan 403(b) es una anualidad con refugio fiscal, similar a un 401(k), para empleados de organizaciones sin fines de lucro e instituciones educativas. Las contribuciones se deducen directamente del
-
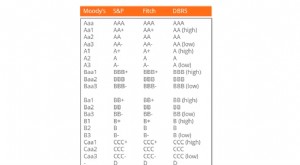
Ratings de Crédito: Guía Completa para Entender la Calificación Crediticia
Un rating de crédito es la opinión de una agencia calificadora sobre la capacidad y disposición de una entidad (gobierno, empresa, particular) para cumplir sus obligaciones financieras en tiempo y for
Artículos Destacados
- Entender los Niveles de Puntuación Crediticia: Guía Completa
- Entendiendo las calificaciones de crédito A1: Guía de solidez financiera
- Crédito al consumo: Beneficios y riesgos - Guía completa
- Comprensión del riesgo crediticio: beneficios, desventajas y mitigación
- Qué significa una calificación crediticia B para una empresa
- Venta de Activos: Ventajas y Desventajas para Empresas y Particulares
- Política Monetaria: Comprendiendo los Pros y Contras
- Efectivo Electrónico: Beneficios, Riesgos y Anonimato en Transacciones Digitales
- Cheques Electrónicos: Ventajas y Desventajas para Empresas y Consumidores
-
 Índice de Rentabilidad (PI): Ventajas, Desventajas y Decisiones de Inversión
El índice de rentabilidad (profitability index) es una técnica de presupuestación de capital que compara el valor presente de flujos futuros de entrada con la salida inicial, en términos de ratio. Se ...
-
 Depreciación: Ventajas y Desventajas - Entender la Pérdida de Valor de los Activos
La depreciación es un término utilizado frecuentemente en economía y finanzas que describe la pérdida de valor con el tiempo. La depreciación puede afectar a cualquier activo, como coches, bienes raíc...