
Reparto de beneficios vs. participación accionaria: diferencias clave
El reparto de beneficios y la participación accionaria son conceptos distintos, aunque suelen confundirse. Ambos se relacionan con los activos de una empresa, pero tienen objetivos, beneficiarios y efectos diferentes.
Definiciones
El reparto de beneficios consiste en destinar una parte de las ganancias de una empresa a sus empleados. En cambio, la participación accionaria representa una cuota de propiedad: socios, miembros de una LLC o accionistas poseen una parte de la compañía.
Propósitos y beneficiarios
El reparto de beneficios busca premiar el desempeño de los empleados y suele tener carácter interno. La participación accionaria puede otorgarse a inversores, socios o propietarios, y suele vincularse con derechos económicos y de control.
Frecuencia
El reparto de beneficios suele ser anual o periódico. La participación accionaria, en cambio, no es un pago recurrente, sino una inversión que puede mantenerse a largo plazo.
-
Beneficio Subyacente (Underlying Profit): Análisis en Profundidad
El beneficio subyacente (underlying profit) es un cálculo interno de beneficio que la empresa considera refleja con mayor precisión sus ganancias reales que una métrica contable estándar como el benef
-
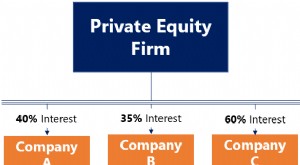
Empresas en cartera (portfolio companies): definición y uso en private equity
Una portfolio company (empresa en cartera) es una sociedad (pública o privada) en la que un fondo de capital riesgo (venture capital), de buyout o una holding posee participación accionarial. En otras
Artículos Destacados
- Patrimonio total frente a activos netos
- Entendiendo la Disminución del Patrimonio Neto: Causas e Implicaciones
- Patrimonio de los accionistas: Factores e impacto en la empresa
- Entendiendo el Patrimonio Líquido: Guía sobre Acciones de Empresa
- Colocación privada vs. Private Equity: diferencias clave
- Cálculo del Precio de las Acciones: Guía sobre Capitalización Bursátil
- Valoración de equity: Guía completa para inversores
- Canjes de deuda por acciones: reestructuración corporativa
- Beneficio bruto: definición, cálculo e importancia
-
 Rentabilidad del accionista: Guía completa de rentabilidad para inversores
La rentabilidad del accionista (shareholder yield) se refiere a cuánto dinero reciben los accionistas de una empresa en forma de dividendos en efectivo, recompra neta de acciones y reducción de deuda....
-
 Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es...