
Entendiendo la Disminución del Patrimonio Neto: Causas e Implicaciones
En el balance de una empresa, el "patrimonio neto" o "capital contable" mide el valor real del negocio. Si la empresa se liquida vendiendo todos sus activos y pagando deudas, lo que reste es el patrimonio neto, la cantidad distribuible a los accionistas. Este valor fluctúa según otras partidas del balance.
Patrimonio Neto
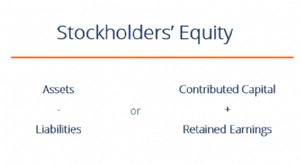
El patrimonio neto no es un valor independiente; no se suma directamente. Deriva de otros valores del balance: la ecuación contable clásica es activos menos pasivos igual a patrimonio neto.
El patrimonio neto no equivale a la "capitalización bursátil", que refleja el valor total de las acciones en circulación. Los valores bursátiles dependen de múltiples factores, mientras que el patrimonio neto solo refleja lo contabilizado. De hecho, también se llama "valor en libros".
Reducción de Activos
Dado que el patrimonio neto representa activos menos pasivos, si los activos disminuyen, el valor en libros también baja. Por ejemplo, un camión se deprecia con el tiempo, reduciendo el total de activos y el patrimonio neto. Si los activos incluyen acciones de otra empresa y su precio cae, el valor en libros de la primera empresa disminuye.
Aumento de Pasivos
Un aumento de pasivos reduce el patrimonio neto. Si una empresa pierde un juicio y debe pagar daños, esa sentencia se convierte en pasivo. Cuanto mayor sea, mayor la caída del patrimonio. Contratar más personal aumenta pasivos (salarios, beneficios), reduciendo también el patrimonio.
Más Acciones en Tesorería
El patrimonio neto también es igual a capital suscrito más resultados acumulados menos acciones en tesorería. Las acciones en tesorería son las recompradas por la empresa. Al recomprar, la empresa devuelve parte del capital suscrito, disminuyendo el valor en libros.
-
Comprender el Patrimonio Neto: Guía Completa
El patrimonio neto (también llamado patrimonio de los accionistas) es una partida del balance de situación que consiste en capital social más resultados acumulados. También representa el valor residua
-
Empresas en cartera (portfolio companies): definición y uso en private equity
Una portfolio company (empresa en cartera) es una sociedad (pública o privada) en la que un fondo de capital riesgo (venture capital), de buyout o una holding posee participación accionarial. En otras
Artículos Destacados
- ¿Por qué hacer un presupuesto? Beneficios y control financiero
- Patrimonio de los accionistas: Factores e impacto en la empresa
- Reparto de beneficios vs. participación accionaria: diferencias clave
- Colocación privada vs. Private Equity: diferencias clave
- Entender la Inversión en Acciones: Guía para el Éxito
- Valoración de equity: Guía completa para inversores
- Retorno sobre el patrimonio (ROE): cálculo e interpretación
- Canjes de deuda por acciones: reestructuración corporativa
- Acciones de crecimiento: tres razones para invertir
-
 Financiación con Capital Propio: Guía Completa para el Crecimiento Empresarial
La financiación con capital propio (equity financing) consiste en la venta de acciones de la empresa para captar capital. Los inversores que compran acciones adquieren derechos de propiedad. Puede ref...
-
 Ratio de Capital Propio: Comprender el Apalancamiento y el Riesgo Financiero
El ratio de capital propio (equity ratio) es una métrica financiera que mide el grado de apalancamiento utilizado por una empresa. Utiliza las inversiones en activos y el importe del patrimonio neto p...