
Patrimonio de los accionistas: Factores e impacto en la empresa
El patrimonio es activos menos pasivos, o valor menos deuda. En una empresa, el patrimonio pertenece a los propietarios, que en sociedades cotizadas son los accionistas. Cualquier movimiento en el balance afecta al patrimonio, ya que cualquier cambio en activos o pasivos modifica el patrimonio, salvo que ambos se muevan al unísono. Los aumentos de activos y disminuciones de pasivos elevan el patrimonio, mientras que las disminuciones de activos y aumentos de pasivos lo reducen.
Patrimonio del accionista
El capital social es el capital inicial con el que arranca la empresa. Los propietarios poseen una parte (son accionistas), lo que les da derechos fraccionarios sobre los beneficios. Cuando una empresa sale a bolsa, divide el capital en fracciones minúsculas y las vende en el mercado abierto. Estas fracciones se llaman acciones y a menudo representan una millonésima parte —o menos— de la propiedad. Quienes poseen acciones son accionistas. En empresas privadas, un pequeño grupo posee el patrimonio; en públicas, un grupo grande.
Balance
El patrimonio aparece en el balance. Este es un estado de todos los activos (bienes de valor que la empresa posee) y pasivos (obligaciones de salida de dinero), dividido en dos partes: activos y pasivos. Lista todos los tipos con sus valores y totales en las dos primeras secciones. La diferencia de totales se reporta como "patrimonio del accionista" en la última sección.
Activos
Cualquier cambio en activos afecta al patrimonio. Aumentos en ventas, cuentas por cobrar (dinero que la empresa debe recibir), valores de propiedad y equipo, efectivo y equivalentes, por ejemplo, aumentan el patrimonio asumiendo pasivos constantes. Disminuciones —impagos, menores valoraciones— lo reducen.
Pasivos
Los pasivos son las obligaciones financieras de la empresa; cualquier cambio también afecta al patrimonio. Cuentas por pagar, deuda a corto y largo plazo, costes de inventario y otras partidas afectan al patrimonio. Un aumento en deudas a proveedores, tipos de interés o costes de inventario eleva los pasivos totales y, si los activos se mantienen, reduce el patrimonio. Cualquier disminución en salidas de dinero lo aumenta.
-
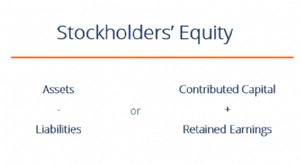
Comprender el Patrimonio Neto: Guía Completa
El patrimonio neto (también llamado patrimonio de los accionistas) es una partida del balance de situación que consiste en capital social más resultados acumulados. También representa el valor residua
-
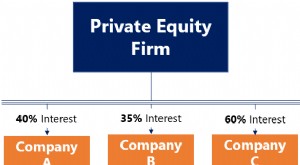
Empresas en cartera (portfolio companies): definición y uso en private equity
Una portfolio company (empresa en cartera) es una sociedad (pública o privada) en la que un fondo de capital riesgo (venture capital), de buyout o una holding posee participación accionarial. En otras
Artículos Destacados
- Calcular Inversión Adicional en Patrimonio Neto: Guía Completa
- Entendiendo la Disminución del Patrimonio Neto: Causas e Implicaciones
- Porcentaje de Patrimonio en Cuenta de Margen: Entendiendo tus Límites de Préstamo
- Entendiendo el Patrimonio Líquido: Guía sobre Acciones de Empresa
- Entendiendo el Patrimonio Negativo: Causas, Impactos y Soluciones
- Reparto de beneficios vs. participación accionaria: diferencias clave
- Colocación privada vs. Private Equity: diferencias clave
- Capital Aportado: Definición y Cálculo en el Balance
- Valoración de equity: Guía completa para inversores
-
 Ratio de Capital Propio: Comprender el Apalancamiento y el Riesgo Financiero
El ratio de capital propio (equity ratio) es una métrica financiera que mide el grado de apalancamiento utilizado por una empresa. Utiliza las inversiones en activos y el importe del patrimonio neto p...
-
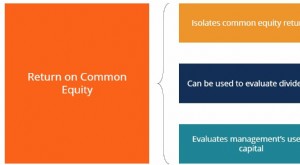 Rentabilidad sobre Fondos Propios Comunes (ROCE): Definición e Importancia
El ROCE (Return on Common Equity) mide la rentabilidad que reciben los accionistas comunes sobre su inversión. Difere del ROE (Return on Equity) en que aísla el retorno sobre el capital común, excluye...