
Financiación del vendedor y fallecimiento del mismo: Entender las implicaciones
Un vendedor puede ofrecer una hipoteca financiada por el propietario (owner financing) si tiene dificultades para vender por vías convencionales, ya sea por propiedades especiales o por un comprador con problemas de financiación. El contrato entre comprador y vendedor establece todos los acuerdos. Aunque todo vaya bien durante los pagos, la situación puede cambiar si el vendedor fallece antes de saldar el préstamo.
Pagaré hipotecario
Si el comprador firmó un pagaré hipotecario, la casa está a su nombre. Aunque el prestatario suele tener prohibido ceder sus obligaciones sin permiso, estas restricciones generalmente no existen para el comprador. A menos que la hipoteca tuviera una cláusula específica sobre el fallecimiento del vendedor, el préstamo se transferiría al patrimonio del vendedor, y el comprador haría los pagos al representante hasta que el proceso testamentario determinara quién posee la hipoteca.
Alquiler con opción a compra (Rent to Own)
Un acuerdo de alquiler con opción a compra no es tan sólido. Las obligaciones del contrato deberían transferirse a los herederos del vendedor. Sin embargo, un acuerdo más informal podría causar problemas. En el rent-to-own, la casa sigue a nombre del vendedor. Si el comprador no puede probar el acuerdo, el título puede pasar al patrimonio del vendedor y distribuirse a sus herederos. El comprador sería entonces un inquilino, sujeto a desahucio con preaviso según la ley estatal, perdiendo el dinero pagado.
Lenguaje contractual específico
Si un comprador entra en una hipoteca financiada por el vendedor, debe asegurar que el contrato, sea cual sea su forma, tenga cierto lenguaje que le proteja si el vendedor fallece. El pagaré o el acuerdo de rent-to-own debe establecer específicamente que el contrato es vinculante para los sucesores y cesionarios del vendedor, a menos que este desee que el pagaré quede nulo tras su muerte. En ese caso, el comprador no tendría que pagar la hipoteca tras el fallecimiento.
Métodos preferidos de financiación del vendedor
Una propiedad financiada por el vendedor donde el título se transfiere al comprador y el vendedor retiene un pagaré hipotecario oficial que garantiza el préstamo es la mejor disposición para salvaguardar los intereses del comprador. El vendedor también puede vender el pagaré por un pago inicial en efectivo. Los contratos de compraventa (contract-for-deed) o rent-to-own presentan el mayor riesgo para el comprador y deben ser revisados cuidadosamente por un abogado para asegurar que todos estén protegidos si el vendedor fallece.
-
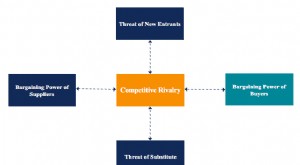
Poder de negociación de los compradores: su impacto en las empresas
El poder de negociación de los compradores es una de las fuerzas del marco de análisis sectorial de las Cinco Fuerzas de Porter. Se refiere a la presión que los clientes y consumidores pueden ejercer
-
Entendiendo los Crashes Bursátiles: Causas, Impactos y Qué Hacer
Durante la mayor parte del último siglo, el mercado de valores ha sido la imagen de la resiliencia. Ha tenido baches ocasionales en el camino y tramos difíciles, pero en general, ha sido un indicador
Artículos Destacados
- Qué sucede con una sentencia después de la muerte del deudor
- Cuenta Custodia tras el Fallecimiento del Custodio: ¿Qué Sucede?
- Certificados de Depósito (CD) y Fallecimiento: ¿Qué Sucede con tu Cuenta?
- Beneficiario del plan 401(k): ¿qué pasa si no designas uno?
- Escrituras de Asunción con Hipotecas Existentes: Guía Completa
- Financiación del vendedor: documentos esenciales y cómo funciona
- Hipoteca y fallecimiento: Entendiendo qué sucede con tu préstamo
- Gestionar un coche de leasing tras el fallecimiento del titular: Opciones legales
- Cierre del Gobierno de EE. UU. (Government Shutdown): Causas, consecuencias e historia
-
 Regla del 85 para jubilación: Elegibilidad para jubilación anticipada explicada
Si trabaja para una empresa o agencia gubernamental que ofrece un plan de pensión de prestaciones definidas, puede haber una disposición en las reglas del plan que le permita jubilarse anticipadamente...
-
 Expresión de interés (EOI): qué es y qué debe incluir
Una expresión de interés, también conocida como EOI por sus siglas en inglés, es un documento inicial que un comprador presenta al vendedor en una operación de fusión o adquisición. Su objetivo es man...