
Gestión de cuenta corriente: Guía completa para controlar su dinero
La forma de gestionar la cuenta corriente varía tanto como los hábitos de gasto. Su cuenta puede estar vinculada al ahorro, o quizás ni tenga cuenta de ahorro.
Quizá paga todo con tarjeta de crédito y la liquida entera cada mes sin usar la de débito. O solo entra a la banca online para confirmar que la nómina ha llegado.
¿Cuál es la mejor forma de gestionar la cuenta corriente? Todas.
Gestionar bien su cuenta significa tomar un papel activo sabiendo qué entra y a qué se destina. Unos cuantos consejos para asegurarse de que trabaja a su favor le darán mayor control.
Mueva el dinero: información y funciones de la cuenta corriente
El mejor consejo parece obvio, pero es la verdadera magia: úsela para mover dinero. Las cuentas corrientes están diseñadas para ser su herramienta principal de gasto.
El dinero entra y sale regularmente para cubrir gastos: del café a la compra semanal. Sus facturas y pagos tiran de la corriente y la mayor parte de su nómina entra por ella. Es donde confluyen todas sus finanzas y sus funciones facilitan ese movimiento.
Funciones estándar
Por eso su cuenta incluye herramientas para facilitar el gasto: banca online (o app), servicio de pago de recibos, tarjeta de débito.
Ejemplo: su cuenta probablemente permite transacciones ilimitadas —domiciliación del móvil, hipoteca en otra entidad, compra en farmacia con tarjeta—. Una cuenta de ahorro o mercado monetario limita el número de operaciones. Es como si su banco le animara a usar la corriente.
Funciones opcionales
Protección contra descubiertos e intereses por saldo no son necesarias para todos, según cuánto mantenga en la cuenta. Quizá no mira el saldo a diario, pero quiere estar seguro de que los pagos automáticos salen como toca. Las cuentas corrientes ofrecen esta flexibilidad para adaptarse a muchos estilos de gasto.
Al gestionar su cuenta, revise todas las funciones que ofrece su banco. Pregunte a su cooperativa por los beneficios de servicios concretos. Pruebe una función en la app. Algunas se volverán aliados valiosos. El objetivo: usar todo lo que tiene a mano para que su dinero rinda.
¿Por qué cuadrar (reconciliar) su cuenta corriente?
Cuando recibe su e-extracto mensual, ¿lo revisa línea a línea (compras con débito, comisiones de cajero, depósitos móviles)? Probablemente no, aunque es una de las principales razones por las que su entidad se lo envía.
Los extractos de cuenta corriente se entregan mensualmente. También recibe el de ahorro cada mes, pero solo porque recibe el de corriente. Si solo tuviera ahorro, los extractos serían trimestrales, porque la actividad debería ser menor. (DATO: ¿sabía que su extracto bancario está obligado a incluir instrucciones paso a paso para cuadrar su cuenta?)
En una encuesta de 2018, el 36 % de estadounidenses miraba su cuenta a diario. Otro 30 %, semanalmente. Solo el 8 % la revisaba mensualmente, así que no sorprende que no todos revisen el extracto a fin de mes.
Podría parecer que gestionan su dinero con más granularidad. De hecho, puede ser lo contrario: miran que los cargos pasen, pero no ven el panorama global de hábitos de gasto ni alineación con presupuestos. Es como controlar el peso después de haber comido todas las calorías.
Dedicar tiempo a revisar el gasto global regularmente (aunque no sea mensual) dibuja una imagen más clara de a dónde va su dinero y si avanza hacia sus metas a largo plazo.
Algunos sistemas de banca online permiten categorizar cada transacción, clarificando el destino del dinero. Aunque no cuadre la cuenta «a la antigua» revisando extractos línea a línea, entender su gasto a lo largo del tiempo le ayuda a ajustar la gestión.
Cómo gestionar el gasto con su tarjeta de débito
Algunos asignan una cantidad fija en efectivo al mes para gastos cotidianos —comidas con amigos, supermercado—. Cuando se acaba el efectivo, se acabó el dinero. Si el gasto compulsivo es un reto, este método tiene sentido. Pero a fin de mes, ¿sabe en qué se ha gastado el dinero?
Su tarjeta de débito ofrece servicios similares, y más, para gestionar el gasto además de comprar.
- Muchas plataformas de banca online permiten establecer límites de gasto, impidiendo sobrepasar la bolsa destinada a gastos diarios.
- Usar la tarjeta da trazabilidad (sabe dónde gasta) y claridad para ver dónde recortar.
- Algunas tarjetas permiten bloquear compras en tipos de comercio concretos (ej. restaurantes si quiere evitar la tentación de comer fuera).
¿No sabe qué funciones incluye su banca online? ¡Pregunte! Los bancos comunitarios y cooperativas ofrecen atención al cliente excelente. Pídales que le guíen por estas funciones para gestionar mejor su dinero.
Transfiera fondos a otras cuentas para facilitar el ahorro
Si ahorra para la jubilación a largo plazo, la cuenta corriente no es el mejor sitio. Si ya invierte en su futuro (ej. 401k de la empresa), ese dinero se deduce automáticamente de la nómina. ¡Muy listo!
¿Y otras cuentas? Su ahorro: ¿está construyendo su fondo de emergencia? Quizá quiere adelantar un poco de préstamo cada mes. Una gran forma de gestionar su dinero es transferir de la corriente para amortizar la tarjeta de crédito o la línea de crédito hipotecaria que usó para reformar el segundo baño.
A.B.E.I. (Siempre ganando intereses)
Gestionar su dinero desde la corriente mientras construye ahorro es más fácil si mueve esos traspasos regularmente, o los automatiza. Dejar efectivo extra en la corriente cuando podría ganar más interés en el ahorro no es la forma más lista de hacer trabajar a su dinero.
Sí, hay cuentas corrientes que pagan interés por saldo, así que una corriente remunerada tiene ventajas. Para sacar partido a cada euro, mantenga en la cuenta de gasto lo justo para facturas, gasolina y comida, y traspase el resto al sitio que lo haga rendir… preferiblemente sin darle más trabajo a usted.
Active la protección contra descubiertos para no gastar más de lo que tiene
Si mantiene un buen colchón en la corriente, quizá no necesite esto. Pero si roza el cero en algún momento del mes (sobre todo antes de nómina), puede ser una función útil para gestionar mejor y evitar comisiones bancarias inesperadas.
La protección contra descubiertos vincula una cuenta de ahorro a la corriente. El ahorro ayuda a crear el fondo de emergencia, pero también puede ser compañero de la corriente: si gasta más de lo que tiene en corriente, se tiran fondos del ahorro para cubrirlo. Inteligente, ¿verdad? Asegura que los pagos salgan sin penalización del comercio (infórmese bien del coste, porque su banco probablemente le cobrará por el servicio).
Configure alertas y notificaciones de saldo para no perder el control
Otra sugerencia, especialmente si es de los que miran el saldo una vez a la semana o menos: active notificaciones de saldo. Puede recibirlas a diario, sin tener que entrar cada día, pero manteniendo siempre la línea de fondo bajo control.
Si ha abierto recientemente una cuenta corriente compartida y se está ajustando a que otra persona también tire de ella, simples notificaciones pueden facilitar la adaptación. Como está en modo «socios», considere usar la protección contra descubiertos y las notificaciones juntas para gestionar su dinero.
Use de verdad la banca online
De arriba a abajo, la banca online ofrece múltiples ventajas. Si entra a diario, ya está a bordo. Solo asegúrese de usar las funciones adicionales que le ayudan a gestionar.
También ayuda entender cómo se mueve el dinero por su cuenta: qué transacciones son instantáneas, cuáles tienen retenciones, cuáles generan comisiones extra (su tarjeta de cajero puede ser culpable).
Su cuenta corriente personal puede ser más que el sitio por donde fluye el dinero: también su ventana de finanzas personales para ver cómo gestiona su dinero.
-
Monitoreo de cuenta corriente: ¿Con qué frecuencia es suficiente?
Algunos dicen que deberías monitorear tu cuenta corriente una vez al mes, mientras que otros creen que deberías revisarla todos los días. Aquí está la respuesta real. Fuente de la imagen: Getty Image
-

Apertura de una Cuenta Corriente: Guía Completa para Principiantes
Para muchos de nosotros, el primer paso hacia la independencia financiera es abrir una cuenta bancaria. Tanto una cuenta corriente como una de ahorros le darán un lugar seguro para almacenar y gestion
Artículos Destacados
- Reembolso del depósito de AT&T: Cómo recuperar tu dinero
- Crear un Fondo Memorial: Cuentas Bancarias y Cumplimiento IRS
- Cierre de cuenta corriente en Chase: Guía paso a paso
- Gestión Efectiva de Cuentas de Materias Primas: Consejos para Operadores
- Saldo óptimo en cuenta corriente: guía para seguridad financiera
- Cómo elegir la cuenta corriente adecuada: Guía completa
- Maximiza Beneficios de tus Propiedades de Alquiler: Guía de Gestión Financiera
- Localiza tu número de cuenta corriente: Guía sencilla
- Cómo funcionan las cuentas bancarias: Explicación sencilla
-
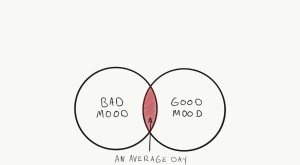 Domina tu estado de ánimo: estrategias prácticas para tu bienestar emocional
Ahora mismo, ¿estás de buen humor o de mal humor? Segunda pregunta: ¿qué tal va tu día? Seguramente vas a decir que tienes un mal día si estás de mal humor, y un día estupendo si estás de buen humor....
-
 Saldo de la cuenta corriente: ¿con qué frecuencia deberías revisarlo?
Vale la pena estar pendiente de cuánto dinero hay en tu cuenta corriente por una gran razón. Ideas clave El saldo de tu cuenta corriente puede fluctuar mucho de un día a otro. Conviene revisar la c...