
Calculadora de pago de deudas: Método bola de nieve vs. avalancha
Cuando estás trabajando para pagar deudas, puede ser difícil saber por dónde empezar. Puedes usar esta calculadora de pago de deudas para elegir entre dos métodos populares de pago de deudas: la bola de nieve y la avalancha.
Cómo usar esta calculadora
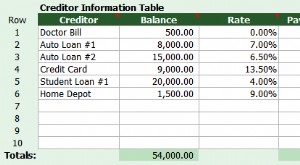
Para usar la calculadora de pago de deudas, introduce cada una de tus deudas, incluyendo el saldo restante, tipo de interés y pago mínimo mensual. Usa el botón "Añadir otro préstamo" hasta que hayas añadido todas tus cuentas de deuda actuales, incluyendo tarjetas de crédito, préstamos estudiantiles, préstamos personales, líneas de crédito y préstamos de coche.
En la calculadora, también puedes designar la cantidad mensual adicional que te gustaría pagar hacia la deuda. Cuanto más puedas asignar a la deuda cada mes, más rápido podrás librarte de ella. Al crear un presupuesto mensual, puedes determinar cuánto puedes permitirte destinar a la deuda.
Una vez que hayas introducido toda tu información, la calculadora comparará dos métodos diferentes de pago de deudas: la bola de nieve y la avalancha. Para cada estrategia, la calculadora te mostrará cuánto pagarás en total, así como cuántos años y meses te tomará pagar tu deuda completamente.
¿Qué es la bola de nieve?
La bola de nieve es una estrategia de pago de deudas donde priorizas tus deudas más pequeñas primero. Cada mes, haces los pagos mínimos mensuales en cada una de tus deudas, excepto la más pequeña. Cualquier dinero extra que puedas permitirte destinar a la deuda cada mes debería ir hacia tu deuda más pequeña hasta que esté completamente pagada.
Una vez que hayas pagado tu deuda más pequeña, tomas el dinero que estabas destinando a ella y empiezas a destinarlo a tu siguiente deuda más pequeña. Esto crea un efecto bola de nieve donde tus pagos a tu deuda más pequeña se vuelven cada vez más grandes hasta que todo el dinero que antes pagabas hacia otras deudas va hacia tu deuda más grande.
¿Qué es la avalancha?
Similar a la bola de nieve, la avalancha es una estrategia de pago de deudas donde priorizas una deuda mientras haces los pagos mínimos mensuales en las otras. Pero en el caso de la avalancha, priorizas la deuda con el tipo de interés más alto.
Cuando usas la avalancha, paga el pago mínimo en todas las deudas excepto la que tiene el interés más alto. En la deuda de mayor interés, paga el pago mínimo, junto con cualquier otro fondo que puedas permitirte destinar a la deuda cada mes.
Una vez que tu deuda de mayor tasa está pagada, puedes "avalanchar" el dinero que estabas destinando a ella hacia tu siguiente deuda de mayor interés. Sigue este patrón hasta que todo tu pago mensual vaya hacia tu deuda restante, la que tiene el interés más bajo.
Bola de nieve vs. Avalancha: ¿Cuál es la adecuada para ti?
Tanto la bola de nieve como la avalancha son estrategias populares para reducir deudas, pero ¿cómo decides cuál es la adecuada para ti?
Cuando usas la calculadora de pago de deudas, puedes ver qué método de pago de deudas resultará en que pagues la menor cantidad a largo plazo. En la mayoría de los casos, la avalancha es el método más rápido y resulta en la menor cantidad de pagos de intereses. La razón es que la avalancha prioriza la deuda de alto interés primero, lo que significa que estás pagando tus deudas más caras. La bola de nieve, por otro lado, prioriza las deudas más pequeñas, incluso si también tienen los tipos de interés más bajos.
Aunque la avalancha es a menudo la más rentable, la bola de nieve puede seguir valiendo la pena considerar. Cuando pagas deudas usando la bola de nieve, obtienes una victoria cada vez que pagas una deuda. Y como empiezas con las deudas más pequeñas, obtienes estas victorias más rápido que con la avalancha. Estas victorias pueden dar un impulso emocional y la motivación que necesitas para continuar en tu camino de pago de deudas.
Leer más: ¿Deberías ahorrar para la jubilación o pagar deudas?
Consejos para pagar deudas
Elegir el método correcto de pago de deudas es solo una pieza del rompecabezas para librarte de deudas. Aquí tienes algunos otros consejos para ayudarte en tu camino:
- Deja de acumular nuevas deudas. Cuando ya tienes deudas, es fácil decirte que un desliz más de la tarjeta de crédito no hará mucha diferencia. Pero realmente controlar tus deudas requiere cambiar tus hábitos de gasto.
- Consolida deudas para reducir tu tipo de interés. Consolidar deudas te permite reducir tu tipo de interés mientras combinas múltiples pagos mensuales en solo uno. Puedes usar un préstamo personal para consolidar múltiples deudas de tarjetas de crédito.
- Considera una transferencia de saldo. Mientras que la consolidación de deudas puede ser efectiva, aún requiere pagar intereses. Una transferencia de saldo, por otro lado, te permite transferir tu deuda de una tarjeta de crédito a otra y aprovechar una oferta introductoria del 0%.
- Mantente fiel a un presupuesto. Presupuestar y pagar deudas van de la mano. No solo el presupuesto te ayuda a cambiar los hábitos de gasto que pueden haberte metido en deudas, sino que también ayuda a liberar dinero que puedes destinar a pagar deudas cada mes. Puedes crear un presupuesto, gestionar tu flujo de caja y establecer un plan para pagar deudas con las herramientas financieras gratuitas de Personal Capital.
- Recompénsate. Las deudas pueden afectar tu salud emocional además de la financiera, y el camino a la libertad de deudas puede ser largo. Es importante que, a medida que pagas deudas, te recompenses por tu progreso y dejes espacio en tu presupuesto para cosas que disfrutas.
-
Bola de Nieve vs. Avalancha de Deudas: ¿Qué Método es Mejor para Ti?
Si buscas una forma de pagar deudas y mejorar tu situación financiera, probablemente hayas investigado bastante. Y las dos estrategias de pago más utilizadas son el método de avalancha de deudas y el
-
Bola de nieve vs. avalancha de deuda: Elige la mejor estrategia para salir de deudas
Así que estás listo para pagar tus deudas, ¡genial! Ahora decide qué método vas a usar: ¿la bola de nieve o la avalancha de deuda? Aquí te explicamos la diferencia entre ambas y te damos una herramien
Artículos Destacados
- Deuda a corto plazo explicada: definición, tipos e impacto
- Reestructuración de deuda: guía completa para individuos y empresas
- Deuda de Segundo Gravamen (Second-Lien Debt): Definición e Implicaciones
- Deuda Unitranche: Definición, Beneficios y Aplicaciones
- Entender la Deuda: Definición, Tipos y Funcionamiento
- Deuda Mezzanine: Definición, Ventajas y Casos de Uso
- Servicio de la Deuda: Definición, Cálculo y Ratio de Cobertura
- Deuda Incobrable (Bad Debt): Definición, Contabilización y Métodos de Estimación
- Deuda a Largo Plazo: Definición, Contabilidad e Implicaciones para Emisores e Inversores
-
 Consolidación de deudas: ventajas, riesgos y cómo funciona realmente
¿En qué consiste consolidar deudas? Anuncios prometen «¡libre de deudas y cuotas más bajas!». La consolidación no es magia: es pedir un nuevo préstamo para pagar los anteriores. No elimina la deuda de...
-
 Bola de nieve vs. Avalancha de deuda: Elegir la mejor estrategia de pago
Si buscas una forma de pagar deudas y mejorar tu situación financiera, probablemente hayas hecho una buena cantidad de investigación en Google. Y las dos estrategias de pago de deudas más utilizadas s...