
Bola de nieve vs. Avalancha de deuda: Elegir la mejor estrategia de pago
Si buscas una forma de pagar deudas y mejorar tu situación financiera, probablemente hayas hecho una buena cantidad de investigación en Google. Y las dos estrategias de pago de deudas más utilizadas son el método de avalancha de deudas y el método de bola de nieve de deudas.
Ambos métodos se centran en pagar deudas, pero hay ligeras variaciones entre los dos. Entonces, ¿cuál es la diferencia entre ellos y cómo sabes qué estrategia es la adecuada para ti? Eso es exactamente lo que este artículo te ayudará a descubrir.
Método de bola de nieve de deudas
La bola de nieve de deudas es una estrategia popularizada por primera vez por el experto financiero Dave Ramsey. Con este método, enumerarás todas tus deudas de tarjetas de crédito de la más pequeña a la más grande.
Para comenzar, pagarás tu deuda pendiente más pequeña primero, mientras haces el pago mínimo mensual en tus otras deudas pendientes. Dependiendo del tamaño de tu deuda de tarjetas de crédito, puedes hacerlo todo de una vez o puede llevarte varios meses.
Una vez que la deuda más pequeña se ha pagado, aplicarás ese dinero para pagar la siguiente deuda más alta en tu lista. Continuarás haciendo esto hasta llegar a tu deuda pendiente más grande.
Con el método de bola de nieve, no te preocupas por cuánto estás pagando en intereses, que es lo que lo diferencia del método de avalancha de deudas. En su lugar, realmente se centra en la psicología de pagar deudas y capitalizar pequeñas victorias para generar impulso.
Pagar la deuda de tarjetas de crédito puede ser un proceso emocionalmente agotador y difícil. Y con el método de avalancha de deudas, puede que no sientas que estás progresando mucho en tu deuda durante mucho tiempo.
Esto puede dificultar seguir adelante con tus metas. Con el método de bola de nieve, lograrás tu primera "victoria" bastante rápido, lo que puede ayudarte a sentirte motivado para continuar.
Ventajas
- Pagarás saldos pequeños más rápidamente
- Las victorias tempranas y rápidas pueden facilitar mantener la motivación
- Tener menos saldos pendientes puede reducir el estrés
Desventajas
- Probablemente termines pagando más dinero en intereses
- Si pagas más en intereses, te tomará más tiempo salir de la deuda
Método de avalancha de deudas
Con el método de avalancha de deudas, pagas tu deuda basándote en cuál cobra la tasa de interés más alta. Luego harás los pagos mínimos en todo lo demás.
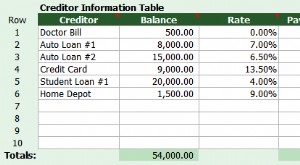
Así que si tu deuda más grande es de $20,000 en deuda de tarjetas de crédito de alto interés, la pagarás antes de devolver una factura médica de $500. A muchas personas les gusta la avalancha de deudas porque, matemáticamente, tiene más sentido.
Al abordar primero tus deudas de mayor interés, terminarás pagando menos dinero en intereses con el tiempo. Y al pagar menos intereses, en realidad terminarás saliendo de la deuda más rápido.
Sin embargo, si tu deuda más grande también es la que te cobra más intereses, tomará mucho más tiempo antes de que sientas que estás progresando en el pago de tu deuda.
Ventajas
- Tiene más sentido financieramente
- Pagar primero la deuda de mayor interés te ahorrará dinero con el tiempo
- Deshacerte de la deuda de alto interés te ayudará a salir de la deuda más rápido
Desventajas
- Probablemente tendrás más saldos pendientes, lo que puede causar estrés
- Es difícil mantener la motivación cuando no ves progreso
Cómo empezar a pagar tus deudas
Ahora que entiendes la diferencia entre estos dos métodos populares, ¿cómo decides cuál es el adecuado para ti? Muchas personas tienen opiniones fuertes sobre qué estrategia es la correcta, lo que puede dificultar la elección.
Pero la verdad es que no importa realmente cuál elijas, siempre y cuando tengas un plan para pagar tus deudas. Así que aquí tienes cuatro consejos para empezar a pagar tus deudas.
1. Haz las cuentas
Puede ser útil echar un vistazo a los números y averiguar cuánto terminarás pagando en intereses con cada plan. Si te inclinas hacia la bola de nieve y no hay una gran diferencia en cuánto terminarás pagando en intereses, quédate con ese método.
Por otro lado, puedes descubrir que la avalancha de deudas reduciría masivamente la cantidad de intereses que terminarás pagando con el tiempo. En este caso, puede valer la pena el esfuerzo mental extra para enfocarte en pagar primero la deuda de mayor interés.
2. Conócete a ti mismo
Cualquier plan de pago de deudas que elijas tiene que funcionar para ti. Si no puedes ceñirte a él, no importa lo que digan las matemáticas.
Así que tómate un tiempo para pensar qué estrategia funcionará mejor para tu personalidad y metas. Evalúa en qué nivel está tu motivación y considera si puede valer la pena pagar primero esos saldos pequeños.
3. Enfócate en una deuda a la vez
Independientemente del plan que elijas, es importante centrarte principalmente en una deuda pendiente a la vez. Por supuesto, quieres seguir haciendo los pagos mínimos de todo, para que tus cuentas permanezcan en buen estado y tu puntuación crediticia no se vea afectada.
Pero enfocarte en pagar una deuda a la vez te hará más fácil mantenerte enfocado y progresar más rápido que dividiendo tus esfuerzos.
4. Mantente firme
Y finalmente, necesitas enfocarte en ceñirte a tus metas de pago de deudas sin importar qué. Cualquier estrategia puede funcionar siempre y cuando te mantengas firme y no te rindas. Tu futuro financiero es demasiado importante para no hacerlo.
Conclusión
La avalancha de deudas se centra en pagar primero la deuda de tarjetas de crédito con la tasa de interés más alta, mientras que la bola de nieve se centra en pagar tu deuda del saldo más pequeño al más grande. Y al final del día, no importa si usas la bola de nieve o la avalancha, siempre y cuando estés comprometido a salir de la deuda.
Y ten en cuenta que deberías estar trabajando en construir mejores hábitos en el camino para que, una vez que te vuelvas libre de deudas, puedas mantenerte así. Construir mejores hábitos financieros implica cosas como crear un presupuesto, mejorar tu puntuación crediticia y crear un fondo de emergencia.
-
Bola de nieve vs. avalancha de deuda: Elige la mejor estrategia para salir de deudas
Así que estás listo para pagar tus deudas, ¡genial! Ahora decide qué método vas a usar: ¿la bola de nieve o la avalancha de deuda? Aquí te explicamos la diferencia entre ambas y te damos una herramien
-
Pagos Solo a Principal vs. Principal + Intereses: ¿Cuál Acelera tu Desendeudamiento?
¿Qué es un pago solo a principal? En un pago normal, el prestamista aplica primero a intereses/comisiones y el resto reduce el principal. Ejemplo: préstamo 5.000€ al 6% TAE, cuota 96,66€. Intereses de
Artículos Destacados
- Financiación con Deuda vs. Capital: Guía Completa para Empresas
- IRA vs. 401(k): Comparativa Completa para Ahorro en la Jubilación
- La Bola de Nieve de la Riqueza: Estrategia Simple para el Crecimiento Financiero
- Trim vs. Truebill: Comparativa completa para ahorrar dinero
- Calculadora de pago de deudas: Método bola de nieve vs. avalancha
- Estrategias para Pagar Deudas: ¿Cuál Método es el Mejor para Ti?
- Estrategia para Pagar Deudas: Prioriza para Lograr la Libertad Financiera
- Certificados de depósito (CD) vs. Cuentas de ahorro: ¿Cuál es mejor para tus metas?
- Plan "Bola de Nieve" de Dave Ramsey: Guía paso a paso para salir de deudas
-
 Varo vs. Chime: Comparativa Completa para 2024
Los bancos solo en línea son el futuro de la banca. Una vez que se registra para una cuenta, puede hacer todo lo que haría en un banco tradicional. Excepto que no tiene que conducir a una sucursal ni ...
-
 Bola de Nieve vs. Avalancha de Deudas: ¿Qué Método es Mejor para Ti?
Si buscas una forma de pagar deudas y mejorar tu situación financiera, probablemente hayas investigado bastante. Y las dos estrategias de pago más utilizadas son el método de avalancha de deudas y el ...