
Servicio de la Deuda: Definición, Cálculo y Ratio de Cobertura
¿Qué es el Servicio de la Deuda?
El servicio de la deuda es el efectivo necesario para cubrir el reembolso de intereses y principal de una deuda durante un período determinado. Si un particular contrae una hipoteca o un préstamo estudiantil, debe calcular el servicio de deuda anual o mensual de cada préstamo. Del mismo modo, las empresas deben cumplir con los requisitos de servicio de deuda de préstamos y bonos emitidos al público. La capacidad de servir la deuda es un factor clave cuando una compañía necesita captar capital adicional para operar.
Puntos Clave
- El servicio de la deuda es el efectivo requerido para pagar principal e intereses de la deuda pendiente en un período específico.
- El ratio de servicio de deuda es una herramienta para evaluar el apalancamiento de una empresa.
- Los prestamistas quieren asegurarse de que la compañía pueda cubrir su carga de deuda actual y cualquier nueva deuda potencial.
- Para sostener una alta carga de deuda, la empresa debe generar beneficios consistentes y fiables.
Cómo Funciona el Servicio de la Deuda
Antes de solicitar un préstamo comercial o definir la tasa de interés de una emisión de bonos, la empresa debe calcular el ratio de cobertura del servicio de la deuda (DSCR). Este ratio compara el ingreso operativo neto con el principal e intereses que la firma debe pagar, determinando su capacidad de pago. Si el prestamista considera que el negocio no puede generar ganancias consistentes para servir la deuda, no concederá el préstamo.
Tanto prestamistas como tenedores de bonos analizan el apalancamiento de la firma, es decir, el total de deuda usado para financiar la compra de activos. Si la empresa asume más deuda, necesita mayores beneficios en el estado de resultados para servirla, y debe ser capaz de generar ganancias de forma consistente. Por ejemplo, una compañía con exceso de ganancias puede asumir más deuda, pero debe producir beneficios cada año para cubrir el servicio de deuda anual.
Las decisiones sobre deuda afectan la estructura de capital, la proporción entre capital captado vía deuda versus equity. Una empresa con ganancias consistentes puede captar más fondos con deuda, mientras que una con beneficios irregulares debe emitir acciones. Las compañías de servicios públicos, por ejemplo, generan ganancias estables y financian la mayor parte de su capital con deuda.
Uso del Ratio de Cobertura del Servicio de la Deuda (DSCR)
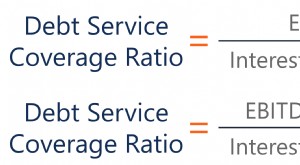
El DSCR se define como ingreso operativo neto dividido por servicio de deuda total. El ingreso operativo neto son las ganancias de las operaciones normales. Supongamos que ABC Manufacturing fabrica muebles y vende un almacén con ganancia. Ese ingreso es no operativo por ser inusual.
Si además del almacén, las ventas de muebles generan $10 millones de ingreso operativo, y los pagos de principal e intereses del año suman $2 millones, el DSCR es 5 ($10M / $2M). Esto indica que ABC tiene $8 millones por encima del servicio de deuda requerido, por lo que puede asumir más deuda.
-
Ratio de Cobertura de Servicio de Deuda (DSCR): Definición y Cálculo
El Ratio de Cobertura de Servicio de Deuda (DSCR) mide la capacidad de una empresa para usar su ingreso operativo para pagar todas sus obligaciones de deuda, incluyendo reembolso de principal e intere
-

Consolidación de deudas: ventajas, riesgos y cómo funciona realmente
¿En qué consiste consolidar deudas? Anuncios prometen «¡libre de deudas y cuotas más bajas!». La consolidación no es magia: es pedir un nuevo préstamo para pagar los anteriores. No elimina la deuda de
Artículos Destacados
- Consolidación de Deudas: Lo Que Debes Saber – Ventajas, Desventajas y Funcionamiento
- Consolidación de Deudas Empresariales: Estrategias para Alivio Financiero
- Consolidación de Deudas: ¿Es Adecuada para Ti? | Estrategias Financieras
- Liquidación vs Gestión de Deudas: ¿Cuál le Conviene?
- Entendiendo la Deuda y Opciones de Liquidación
- Deuda a corto plazo explicada: definición, tipos e impacto
- Reestructuración de deuda: guía completa para individuos y empresas
- Deuda de Segundo Gravamen (Second-Lien Debt): Definición e Implicaciones
- Deuda Unitranche: Definición, Beneficios y Aplicaciones
-
 Deuda financiada (Funded Debt): definición, tipos y financiación a largo plazo
¿Qué es la deuda financiada? La deuda financiada es la deuda de una empresa que vence en más de un año o un ciclo de negocio. Se clasifica así porque se financia mediante los pagos de intereses que la...
-
Deflación de Deuda: Entendiendo las Recesiones Económicas
¿Qué es la Deflación de Deuda? La deflación de deuda es una teoría económica según la cual una recesión general puede ocurrir debido a un aumento de impagos de préstamos e insolvencias bancarias por u...