
Entendiendo el EBIT: Guía del Beneficio Antes de Intereses e Impuestos

El beneficio antes de intereses e impuestos (EBIT) es una métrica financiera común utilizada para evaluar la rentabilidad operativa de una empresa. Al excluir ingresos y costes no operativos como intereses e impuestos, el EBIT puede ofrecer una imagen del rendimiento subyacente del negocio y su capacidad para generar beneficios a partir de las ventas.
¿Qué es el Beneficio Antes de Intereses e Impuestos (EBIT)?
El EBIT es el beneficio neto de una empresa excluyendo pagos de intereses e impuestos sobre la renta — el beneficio neto de una empresa excluyendo pagos de intereses e impuestos sobre la renta. El EBIT es una métrica útil para directivos que quieren monitorizar la capacidad de su empresa para ganar lo suficiente para generar beneficios para los propietarios, pagar deudas y financiar operaciones continuas.
Puntos Clave
- El EBIT es una medida clave de la rentabilidad operativa de una empresa.
- El EBIT es el beneficio neto de una empresa excluyendo pagos de intereses e impuestos sobre la renta.
- Al excluir intereses e impuestos, analizar el EBIT puede ofrecer una imagen más clara del rendimiento empresarial subyacente que mirar el beneficio neto.
- Sin embargo, el EBIT puede ser un indicador engañoso para empresas muy endeudadas o con grandes cantidades de activos fijos.
- El EBIT se calcula fácilmente a partir del estado de resultados de una empresa.
- Hay dos formas de calcular el EBIT: descendente (top-down) y ascendente (bottom-up). Los dos métodos pueden producir resultados diferentes en algunos casos.
- El método descendente ilustra el rendimiento empresarial para empresas con estructuras operativas complejas, pero el método ascendente puede ser más sencillo para empresas pequeñas.
Explicación del EBIT
Como métrica financiera, es algo similar al resultado de explotación de una empresa, y los dos términos a veces se usan indistintamente. Sin embargo, el EBIT difiere del resultado de explotación porque puede incluir ingresos y gastos de fuentes no operativas, como depreciación y costes de reestructuración. El EBIT puede usarse para analizar la rentabilidad subyacente de una empresa sin los efectos de la estructura de capital (proporciones de deuda y capital) y acuerdos fiscales.
¿Por Qué es Importante el EBIT?
El EBIT es una métrica importante para directivos de empresa, así como para inversores y prestamistas potenciales — aunque no es uno de los indicadores incluidos en los principios de contabilidad generalmente aceptados (GAAP). Es una medida clave de la capacidad de la empresa para generar beneficios a partir de las ventas. También forma la base de medidas clave de préstamo como el ratio de cobertura de intereses (como discutiré más adelante). Algunas empresas reportan el EBIT como indicador clave de rendimiento. Pero incluso si una empresa no reporta EBIT, puede calcularse a partir de su estado de resultados.
Fórmula y Cálculos del EBIT
Hay dos formas de calcular el EBIT: descendente (top-down) y ascendente (bottom-up). El método descendente parte del beneficio neto de la empresa, como se muestra en su estado de resultados, y suma de nuevo intereses e impuestos pagados:
EBIT = beneficio neto + intereses + impuestos
El método ascendente parte de los ingresos por ventas de la empresa y deduce el coste de mercancías vendidas (CMV) y los gastos operativos:
EBIT = ingresos - CMV - gastos operativos
En muchos casos, estos dos métodos de cálculo darán el mismo resultado. Sin embargo, los métodos darán resultados diferentes si el beneficio neto de la empresa incluye ingresos que no provienen de ventas y/o si incluye gastos que no son operativos.
Ejemplo de EBIT
Aquí tienes un ejemplo de uso del EBIT para medir la rentabilidad. Supongamos que el estado de resultados de una empresa incluye la siguiente información:
| Ingresos por ventas | $1,200,000 |
| Coste de ventas | $850,000 |
| Gastos operativos | $120,000 |
| Gasto por intereses | $70,000 |
| Impuestos | $50,000 |
| Beneficio neto | $110,000 |
Calculando EBIT usando el enfoque "descendente":
EBIT = $110,000 + $50,000 + $70,000 = $230,000
Calculando EBIT usando el enfoque "ascendente":
EBIT = $1,200,000 – $850,000 – $120,000 = $230,000
En este ejemplo, los dos cálculos dan el mismo resultado, porque la empresa no tiene ingresos que no derivan de ventas, ni gastos que no sean operativos (aparte de impuestos e intereses).
Pero supongamos que la empresa está pasando por una reestructuración. Vendió una línea de negocio que funcionaba bien pero no era central, y contrató consultores para rediseñar el resto. El estado de resultados sería así:
| Ingresos por ventas | $1,200,000 |
| Coste de ventas | $850,000 |
| Gastos operativos | $120,000 |
| Ganancia por venta de activo | $40,000 |
| Gastos de reestructuración | $60,000 |
| Gasto por intereses | $70,000 |
| Impuestos | $50,000 |
| Beneficio neto | $90,000 |
Calculando EBIT usando el enfoque descendente:
EBIT = 90,000 + 50,000 + 70,000 = $210,000
Pero calculando EBIT usando el enfoque ascendente:
EBIT = 1,200,000 – 850,000 – 120,000 = $230,000
En este caso, el método descendente da un resultado diferente del ascendente, porque captura los gastos no operativos relacionados con la reestructuración. La diferencia entre los dos cálculos representa la pérdida neta de $20,000 por la reestructuración: una ganancia de $40,000 por la venta del activo menos $60,000 en gastos de reestructuración.
Por esta razón, el método descendente a veces se usa para analizar el rendimiento empresarial de empresas grandes con estructuras operativas complejas. Sin embargo, para empresas pequeñas y startups con estructuras más simples, el método ascendente puede ser más sencillo.
EBIT e Impuestos
Eliminar los impuestos de una métrica clave de rentabilidad puede parecer extraño, ya que, como se atribuye a Benjamin Franklin, "en este mundo nada es seguro excepto la muerte y los impuestos". Pero los impuestos empresariales no se aplican en el período en que se incurren. Las pérdidas en un período pueden resultar en créditos fiscales que la empresa puede llevar a períodos posteriores, a veces por muchos años. Además, la legislación fiscal puede cambiar sin mucho aviso, por lo que es posible que las empresas reporten peores o mejores beneficios finales relativos a años anteriores simplemente por cambios fiscales. Así, excluir el efecto de los impuestos sobre los beneficios reportados puede dar a los directivos una indicación más clara del rendimiento empresarial año tras año.
Eliminar los impuestos de las métricas de rendimiento empresarial también es útil al comparar empresas en diferentes países, o incluso en diferentes estados, ya que las tasas impositivas pueden diferir considerablemente entre jurisdicciones.
EBIT y Deuda
Eliminar el efecto de la deuda de una métrica clave de rendimiento puede ser útil cuando la empresa ha asumido deuda para invertir en el futuro. El beneficio operativo del negocio puede empezar a cosechar los beneficios de la inversión adicional aunque el coste del servicio de la deuda esté deprimiendo los beneficios finales. Esto se mostrará como una mejora del EBIT.
Las empresas pueden tener estructuras de capital muy diferentes, y esto puede hacer que su beneficio neto parezca muy diferente incluso si los negocios subyacentes son similares. Los directivos pueden usar el EBIT para comparar el rendimiento subyacente de su propio negocio con el de negocios similares que tienen diferentes estructuras de capital. Esto puede ser un mejor indicador de competitividad empresarial que la comparación directa del beneficio neto.
Uso del EBIT
El EBIT puede ser una mejor métrica que el beneficio neto cuando una empresa está muy endeudada. Por ejemplo, supongamos que una empresa tiene un estado de resultados así:
| Ingresos por ventas | $1,200,000 |
| Coste de ventas | $850,000 |
| Gastos operativos | $120,000 |
| Gasto por intereses | $300,000 |
| Impuestos | $50,000 |
| Pérdida neta | $120,000 |
Calculando EBIT por cualquiera de los dos métodos discutidos muestra que aunque la empresa tiene pérdidas, es enteramente debido a sus muy altos costes de servicio de deuda:
Método descendente
EBIT = (120,000) + 300,000 + 50,000 = $230,000
Método ascendente
EBIT = 1,200,000 – 850,000 – 120,000 = $230,000
El negocio subyacente es rentable. Dependiendo de las circunstancias, resolver los problemas financieros de esta empresa podría implicar reestructuración de deuda, recorte de costes y/o venta de activos.
Una métrica clave usada a menudo por directivos y prestamistas para determinar cuánta deuda puede manejar una empresa es el ratio de cobertura de intereses (RCI). Se calcula como:
RCI = EBIT / gasto por intereses
El RCI muestra la proporción de los beneficios pre-impuestos de la empresa que se destinarán al servicio de la deuda. Cuanto mayor sea esta proporción, más probable es que la empresa tenga dificultades para pagar sus deudas. Un RCI de 1.5 o menos a menudo se considera indicador de dificultades de deuda. En el ejemplo anterior, el RCI es $230,000/$300,000 = 0.767, lo que significa que la empresa no gana lo suficiente para cubrir sus deudas.
Sin embargo, puede ser importante monitorizar el RCI a lo largo de un período, en lugar de tomar decisiones basadas en un solo período. Las empresas pueden experimentar volatilidad considerable en el beneficio neto sin ser necesariamente insolventes. Supongamos que esta empresa normalmente tiene ingresos por ventas alrededor de $1,500,000 y coste de ventas $750,000 pero ha sido afectada por un evento climático adverso inusual que ha interrumpido temporalmente sus cadenas de suministro y las operaciones de sus clientes, causando caída de ventas y aumento del coste de ventas. Calculando EBIT usando el método ascendente da EBIT de $630,000 y un RCI saludable de 2.1.
EBIT vs EBITDA
El beneficio antes de intereses, impuestos, depreciación y amortización (EBITDA) es una métrica de beneficio operativo algo similar al EBIT. Sin embargo, como su nombre sugiere, difiere del EBIT en que también excluye la depreciación y amortización de activos fijos como edificios y equipos. Debido a esto, el EBITDA puede dar una impresión más favorable del beneficio operativo de la empresa que el EBIT, particularmente si una empresa tiene activos fijos sustanciales.
Ventajas y Limitaciones del EBIT
Las empresas con activos fijos sustanciales pueden tener una visión distorsionada del rendimiento usando EBIT, porque incluye depreciación y amortización. El EBIT también puede ser una métrica engañosa para empresas muy apalancadas. Considera dos empresas con beneficios operativos similares, pero una tiene deudas mucho mayores. La más endeudada tiene mayores costes de servicio de deuda y menor beneficio neto por esa razón y es por tanto más probable que no pueda pagar sus deudas. Comparar el EBIT de las dos empresas puede dar la falsa impresión de que ambas son igualmente sólidas financieramente.
Finalmente, el EBIT no mide el flujo de caja. Es posible que una empresa tenga EBIT positivo pero flujo de caja negativo de operaciones. Las empresas pueden quebrar por falta de caja libre incluso si son rentables por otras medidas, particularmente si están muy endeudadas.
Pero incluso considerando algunas de sus limitaciones, el EBIT es una métrica útil para directivos que quieren monitorizar la capacidad de su empresa para ganar lo suficiente para generar beneficios para los propietarios, pagar deudas y financiar operaciones continuas — particularmente al visualizarlo usando software contable con paneles integrales. También es útil para inversores y prestamistas, ya que centra la atención en la rentabilidad operativa del negocio y proporciona una regla práctica para evaluar la capacidad de la empresa para pagar sus deudas.
-

Interés devengado explicado: Qué es y cómo afecta préstamos e inversiones
Si has mirado tus estados de préstamo o inversión últimamente, puede que hayas visto una línea para interés devengado o interés estimado. Esta línea es especialmente importante prestar atención si tu
-

Impuestos y reglas de IRA heredada: Guía completa para beneficiarios
¿Qué es una IRA heredada? ¿Cuáles son los impuestos sobre una IRA heredada?Una IRA heredada se refiere a una IRA que pasa del titular original a un beneficiario tras la muerte del titular. Es importan
Artículos Destacados
- Interés corto: definición e implicaciones para el mercado
- Responsabilidades del albacea: pagar deudas e impuestos antes de distribuir activos
- Préstamos sin interés y fiscalidad: implicaciones ante el IRS
- Liquidación de Deudas e Impuestos: Comprendiendo las Implicaciones Fiscales
- Rentabilidad de Cartera e Implicaciones Fiscales: Guía Completa
- Impuestos y Costes del Day Trading: Guía Completa para Traders
- Intereses de la cuenta corriente e impuestos: lo que debes saber
- Entendiendo los Impuestos de Bitcoin y Criptomonedas
- EBITDA Explicado: Entendiendo el Beneficio Antes de Intereses, Impuestos, Depreciación y Amortización
-
 Beneficio antes de impuestos (EBT): definición e importancia
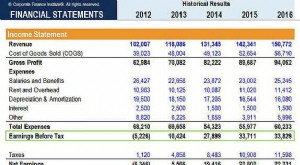
El beneficio antes de impuestos (EBT), o renta antes de impuestos, es el último subtotal del estado de resultados antes del resultado neto. Se obtiene tras todas las deducciones excepto impuestos: cos...
-
 Entender los intereses: Definición, cálculo e importancia
Ya sea que pidas un préstamo o busques un lugar para hacer crecer tu dinero, sin duda te encontrarás con los intereses. Este concepto financiero fundamental es una parte esencial de toda la industria ...