
Beneficio antes de impuestos (EBT): definición e importancia
El beneficio antes de impuestos (EBT), o renta antes de impuestos, es el último subtotal del estado de resultados antes del resultado neto. Se obtiene tras todas las deducciones excepto impuestos: costo de ventas (COGS), gastos operativos (SG&A), depreciación y amortización, y gasto por intereses.
Como su nombre indica, lo último que se deduce del EBT son los impuestos.
Fórmulas del EBT
Tres formas de calcularlo:
EBT = Ingresos por ventas – COGS – SG&A – Depreciación y amortización
EBT = EBIT – Gasto por intereses
EBT = Resultado neto + Impuestos
Relación con impuestos
La renta antes de impuestos es el denominador para calcular la tasa efectiva de impuestos: impuestos pagados / renta antes de impuestos. Se usa con EBT proyectado para estimar impuestos en estados de resultados proyectados.
EBT vs EBIT vs EBITDA
En análisis financiero se usan mucho estas tres métricas. Diferencias clave:
- EBT: analiza rentabilidad sin el impacto del régimen fiscal. Hace comparables empresas en distintos países/estados. Analistas suelen sumar impuestos al resultado neto para comparar poder de ganancia.
- EBIT (Beneficio antes de intereses e impuestos): añade comparabilidad al sumar también gasto por intereses. Normaliza por impuestos y estructura de capital.
- EBITDA (Beneficio antes de intereses, impuestos, depreciación y amortización): más ajustes, más alejado del resultado neto. Suma depreciación y amortización por ser gastos no monetarios que no afectan flujo de caja. Enfoca en decisiones operativas del núcleo del negocio.
Recursos adicionales
Plantilla de estado de resultados, qué es modelado financiero, visión general del balance, guía de modelado financiero.
-
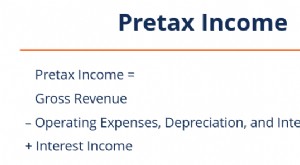
Ingresos Antes de Impuestos (EBT): Definición, Fórmula, Cálculo e Importancia
El ingreso antes de impuestos (pretax income), también llamado ganancias antes de impuestos (EBT - Earnings Before Tax), es el ingreso neto que una empresa obtiene antes de deducir los impuestos. Sin
-

Cumplimiento Tributario Voluntario: Entendiendo el Sistema Fiscal de EE. UU.
Artículos Destacados
- Impuestos corporativos: cómo saber cuánto paga realmente una empresa
- Impuesto de Sociedades vs. IRPF: Diferencias Clave Explicadas
- Impuesto Federal sobre la Renta: Guía Completa (EE. UU. y Canadá)
- Entendiendo los Ingresos: Definición, Tipos y Usos
- Impuesto sobre la Renta: Guía Completa para Personas Físicas y Empresas
- Impuesto sobre la Renta a Pagar: Guía para Empresas
- Entendiendo el Neto de Impuestos: Definición y Cálculo
- Entender el Impuesto sobre la Renta en Canadá: Guía Completa
- EBITDA Explicado: Entendiendo el Beneficio Antes de Intereses, Impuestos, Depreciación y Amortización
-
 Resultado Neto Después de Impuestos (NIAT): Definición e Importancia
El resultado neto después de impuestos (NIAT, Net Income After Tax) son los beneficios de una entidad tras deducir todos los gastos e impuestos en un período fiscal. NIAT también se conoce comúnmente ...
-
 Entendiendo las Deducciones por Pérdida Neta de Operación (NOL) | IRS.gov
Una pérdida neta de operación (NOL, Net Operating Loss) para fines de impuesto sobre la renta ocurre cuando las deducciones admisibles de una empresa superan el ingreso imponible en un período fiscal....