
Congelación de Pagos de Préstamos Estudiantiles e Impuestos: Lo que los Prestatarios Deben Saber
Los prestatarios de préstamos federales estudiantiles han tenido un respiro en los pagos este año, pero, ¿qué implica de cara a la declaración de la renta? Aquí tienes lo que necesitas saber.
Gracias a las primeras medidas de alivio por la pandemia, millones de estadounidenses han podido pausar los pagos de sus préstamos estudiantiles durante el último año. Es una oportunidad para que los prestatarios se centren en asuntos financieros más urgentes mientras la economía —y el empleo— se recuperan del COVID-19.
No estás solo si te preocupa cómo afectará la pausa a tu factura fiscal anual. Afortunadamente, si te acogiste a la pausa, no supondrá un aumento de impuestos. En la mayoría de los casos, probablemente tengas derecho a una valiosa deducción.
La congelación de pagos de préstamos estudiantiles
Bajo la Ley CARES —aprobada en marzo de 2020— los prestatarios con préstamos federales podían dejar de pagar cuotas mensuales hasta el 30 de septiembre de 2020. Ese plazo se prorrogó varias veces, y en enero el presidente Biden lo extendió nuevamente.
Ahora, los prestatarios federales no tendrán que pagar hasta al menos octubre de 2021, lo que eleva la pausa total a unos 18 meses.
Para ser claros: la congelación solo aplica a préstamos federales. Los estadounidenses con préstamos privados —que superan el 8 % de la deuda estudiantil total pendiente en EE. UU.— no son elegibles y han seguido pagando con normalidad.
Para los prestatarios federales, ha sido un alivio bienvenido, liberando flujo de caja y reduciendo considerablemente el estrés financiero durante el último año.
¿Pagarás impuestos por la cantidad pausada?
La respuesta corta es no; si te acogiste a la pausa federal, no tienes que pagar impuestos por el importe saltado.
Eso es porque la pausa es una moratoria (forbearance) —un acuerdo que permite dejar de pagar temporalmente por dificultades u otras circunstancias extraordinarias, como una pandemia.
Con una moratoria, los pagos saltados no se condonan ni borran; simplemente se retrasan, y tendrás que devolverlos más adelante. Pueden añadirse al final del plazo del préstamo, o podrías pagar cuotas mensuales más altas cuando termine la pausa (el plan exacto dependerá de tu servicer y situación particular).
Sorpresa: podrías tener derecho a una deducción
Si eso no fuera suficiente buena noticia, voy un paso más allá. A pesar de pausar los pagos, podrías tener derecho a una deducción en la declaración de la renta.
Es cierto: por la cronología de la Ley CARES, probablemente hiciste al menos unos pocos pagos el año pasado (lo más probable, de enero a marzo). Si los hiciste, esos pagos te cualifican para una valiosa deducción llamada deducción por intereses de préstamos estudiantiles.
Esta deducción te permite restar los intereses pagados en préstamos estudiantiles de tu renta imponible. Así, si ganaste 50.000 $ el año pasado y pagaste 1.250 $ en intereses entre enero y marzo, solo tributarías por 48.750 $ (50.000 - 1.250).
Si tienes préstamos privados, probablemente verás una deducción aún mayor. Como los préstamos privados no cualifican para la pausa, la mayoría de prestatarios han seguido pagando mensualmente. Comparado con los federales, eso implica una deducción mucho mayor —12 meses de intereses frente a tres, en la mayoría de casos.
¿Cuántos intereses de préstamo estudiantil puedes deducir?
Desgraciadamente, no siempre puedes deducir todos los intereses pagados el último año natural, ya que el IRS pone un tope de 2.500 $.
Así, si pagaste 4.000 $ en intereses en 2020, solo podrías deducir los primeros 2.500 $. Si pagaste 2.000 $, podrías deducir la totalidad, siempre que cumplas los requisitos.
También existen los "phaseouts" (reducciones progresivas) del IRS, que reducen tu deducción según tus ingresos familiares y estado civil. En esencia, cuanto más ganes, menos intereses podrás deducir. Si ganas demasiado (más de 85.000 $ declarando individual o 170.000 $ en declaración conjunta), no podrás aplicar la deducción en absoluto.
Cualificación para la deducción por intereses de préstamos estudiantiles
Para cualificar, debes cumplir unos requisitos. Primero, tus préstamos deben haberse contratado exclusivamente para fines educativos y usarse en una institución elegible —que participe en el programa de ayuda estudiantil del Departamento de Educación.
También debes declarar como soltero, cabeza de familia, viudo cualificado o matrimonio en declaración conjunta. Las normas del IRS estipulan que si estás casado pero declaras por separado, no eres elegible. Si te declaran como dependiente en la renta de otra persona —por ejemplo, tus padres—, no puedes reclamarla (aunque ellos sí).
Además, hay topes de ingresos que también influyen en tu deducción total. Aquí el desglose por estado civil para 2020:
| Estado civil 2020 | Ingreso bruto ajustado modificado 2020 | Deducción total préstamo estudiantil |
|---|---|---|
| Soltero, cabeza de familia o viudo cualificado | 70.000 $ o menos | Deducción completa 2.500 $ |
| Soltero, cabeza de familia o viudo cualificado | 70.001 $ - 85.000 $ | Deducción ligeramente reducida |
| Soltero, cabeza de familia o viudo cualificado | 85.001 $ o más | Sin deducción |
| Matrimonio declarando conjuntamente | 140.000 $ o menos | Deducción completa 2.500 $ |
| Matrimonio declarando conjuntamente | 140.001 $ - 170.000 $ | Deducción ligeramente reducida |
| Matrimonio declarando conjuntamente | 170.001 $ o más | Sin deducción |
Si caes en el tramo "ligeramente reducida", el IRS tiene una hoja de cálculo para determinar exactamente cuánto puedes deducir en un año dado. Básicamente, depende de cuánto te pases de la marca de 70.000 $ o 140.000 $.
Resumen
La congelación de pagos ha sido un alivio bienvenido para muchos prestatarios, y la declaración de la renta no debería cambiar eso. De hecho, si te acogiste a la pausa, hay buenas probabilidades de que sigas teniendo derecho a valiosas deducciones, que pueden reducir tu renta imponible y aumentar tu devolución final.
Si no estás seguro de cómo afectan tus préstamos estudiantiles a tus impuestos —o necesitas ayuda para presentar la declaración—, acude a un profesional fiscal cualificado o asesor financiero. Ellos pueden asegurarse de que vas por el buen camino.
-
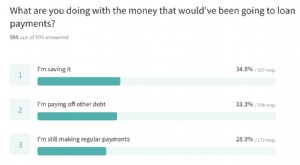
Congelación de pagos de préstamos estudiantiles: Cómo los prestatarios gastan el dinero extra
Los pagos de préstamos estudiantiles federales se han pausado automáticamente y no se han acumulado intereses desde finales de marzo de 2020. Nuestra encuesta encontró que esta congelación ha mantenid
-

Protege tu Identidad: Guía Completa para Congelar tu Crédito
El riesgo de convertirse en víctima de robo de identidad es mayor que nunca. De hecho, algunas estimaciones indican que hasta 15 millones de estadounidenses sufren alguna forma de este delito cada año
Artículos Destacados
- Ley SECURE: Cómo Afecta a tus Ahorros y Planificación para la Jubilación
- Avalar un préstamo estudiantil: Riesgos e implicaciones financieras
- Entender los intereses de los préstamos estudiantiles: Guía completa
- Gestión del pago de préstamos estudiantiles con presupuesto ajustado: Estrategias y recursos
- Refinanciación de préstamos estudiantiles: ¿Es la opción adecuada para ti?
- Protege tu futuro: cómo manejar los préstamos estudiantiles y el ahorro para el retiro
- Refinanciar Préstamos Estudiantiles: Una Guía Completa
- Consolidación de Préstamos Estudiantiles: Simplifica Pagos y Reduce Costes
- Refinanciar Préstamos Estudiantiles: Guía Completa para 2024
-
 Navegando el Reembolso de Préstamos Estudiantiles Tras la Graduación: Lo Que Debes Saber
Graduarse de la universidad es una enorme transición, y entre exámenes finales, búsquedas de empleo, fiestas de graduación y despedidas, entender los detalles del reembolso de tus préstamos estudianti...
-
 El impacto real de las tasas de interés en los préstamos estudiantiles
¿Cuánto importa realmente la tasa de interés de un préstamo estudiantil al momento de pagarlo? ¿Qué efecto tienen las tasas sobre las cuotas? Uno de los remedios más populares frente al perdón genera...