
Entendiendo el Crédito: Guía Completa para Construir y Mantener un Buen Crédito
Crédito es algo que mencionamos a menudo cuando hablamos de dinero.
De hecho, usamos crédito todos los días para comprar cosas como ropa, comida, vivienda y transporte, pero, ¿cuánto realmente sabemos sobre él?
Puede que sepas que se refiere a tu capacidad para pedir dinero prestado o conseguir algo de valor y pagarlo después, pero saber más sobre crédito podría ahorrarte un buen dinero.
Una buena puntuación de crédito podría darte poder financiero, mientras que una mala calificación crediticia podría significar que los prestamistas te cierren las puertas constantemente. Y eso no es lo que quieres, ¿verdad?
Así que, si has decidido que quieres avanzar y lograr la libertad financiera, querrás aprender todo lo que puedas sobre crédito.
¡Por suerte para ti, eso es exactamente lo que cubriré hoy!
¿Qué es el Crédito?
El crédito es un término que usamos a menudo en el mundo financiero, y tiene un montón de significados diferentes.
Intentar definirlo en pocas palabras es complicado, pero me encantan los retos, así que allá vamos:
El crédito se refiere a recibir algo de valor ahora y acordar pagarlo después (a menudo con un cargo financiero añadido por el prestamista). Implica un acuerdo contractual entre un prestatario y un prestamista, en el que el prestatario acepta reembolsar al prestamista en una fecha posterior con intereses.
Cuando hablamos de crédito, también podemos referirnos a tu capacidad para pedir prestado, o a tu solvencia crediticia.
Para decirlo simplemente, eso significa qué tan adecuado se te considera para recibir crédito financiero.
Tu capacidad para pedir prestado está determinada por tu puntuación de crédito, que se basa en información detallada sobre tu historial de préstamos.
¿Cuáles son los Tipos de Crédito?

Ahora cubramos lo básico. Hay dos tipos principales de crédito: garantizado y no garantizado.
El crédito garantizado se refiere a un préstamo respaldado por un activo, por ejemplo, uno de los siguientes:
- Propiedad
- Vivienda
- Automóvil
- Barco
El crédito no garantizado, como habrás adivinado, es crédito sin activos ni garantías detrás. La única garantía de que pagarás es tu palabra (y tu historial de pagos de préstamos).
Tarjetas de crédito, facturas médicas y préstamos estudiantiles entran en la categoría de crédito no garantizado.
Ahora veamos cada uno de estos dos tipos de crédito con más detalle.
Crédito Garantizado
Como mencioné, el crédito garantizado está respaldado por una garantía, lo que significa que también viene con tasas de interés más bajas. Eso es porque hay una garantía adicional de que pagarás el préstamo.
Si no haces los pagos e incumples el préstamo, la garantía (tu propiedad, vivienda, coche o barco) puede ser embargada y vendida por el banco para recuperar el dinero.
Para personas que necesitan un préstamo grande (digamos más de $10,000) para comprar una casa o un barco, el crédito garantizado es una opción común.
Crédito No Garantizado
Con el crédito no garantizado, no hay garantía detrás de tu préstamo, por eso suele venir con tasas de interés mucho más altas.
El prestamista tiene que confiar en tu palabra cuando dices que pagarás, y nada más.
Veamos los principales tipos de crédito no garantizado con más detalle.
Tarjetas de Crédito
Una tarjeta de crédito es uno de los tipos más populares de crédito no garantizado. Con una tarjeta de crédito no garantizada, tu emisor no exigirá un depósito de seguridad, pero cobrará tasas de interés altas.
Si no haces tus pagos, el emisor también puede tomar medidas adicionales, como reportar un saldo moroso a una agencia de crédito, buscar ayuda de un cobrador de deudas externo, demandarte en la corte o pedir permiso al tribunal para embargar tu salario.
Sí, las tarjetas de crédito no son algo con lo que jugar.
Aparte de eso, si no eres nuevo por aquí, probablemente ya sepas que soy un gran fan de las tarjetas de crédito.
Creo que solicitar una tarjeta de crédito es una decisión financiera sólida, pero no antes de aprender a gestionar tu dinero. Si no sabes cómo usar tu tarjeta de crédito a tu favor, podría causar más daño que bien.
¿Qué tiene de bueno las tarjetas de crédito, en mi opinión? Usar una tarjeta de crédito puede ser una forma fantástica de mejorar tu puntuación de crédito, ganar reembolsos en compras cotidianas, ahorrar dinero en viajes y otros gastos diarios.
Hay ahora tantos tipos diferentes de tarjetas de crédito para elegir, desde tarjetas de reembolso en efectivo hasta tarjetas de recompensas, que buscar la tarjeta adecuada podría significar tener que desplazarse por interminables reseñas (antes de perder las ganas de conseguir alguna).
Para hacer las cosas mucho más fáciles para ti, he preparado una lista de las Mejores Tarjetas de Crédito para Millennials, que incluye a los mejores del mercado.
Así que, si buscas tomar el control de tus finanzas, construir tu crédito y obtener recompensas increíbles, deberías echarle un vistazo.
Facturas Médicas
Las facturas y préstamos médicos también entran en la categoría de crédito no garantizado.
Ya sea que luches por pagar tus facturas médicas inmediatamente después del tratamiento, o que algo inesperado ocurra y necesites sacar un préstamo médico, estos tipos de crédito no están garantizados por ningún activo.
Ten en cuenta que, aunque tu historial médico no es parte de tu informe de crédito, las deudas médicas pueden afectar tus informes y puntuaciones de crédito, así que asegúrate de no dejar ninguna sin pagar más tiempo del necesario.
Si tienes facturas médicas impagadas, tu deuda podría ser vendida a una agencia de cobro. La agencia reportará tu deuda a los informes de crédito, y eso puede dañar tus puntuaciones de crédito.
Préstamos Estudiantiles
Gracias al coste exorbitante de asistir a la universidad en EE. UU., la mayoría de la gente recurre a préstamos estudiantiles para financiar sus títulos.
La buena noticia es que los préstamos estudiantiles también se ofrecen típicamente a estudiantes sin ninguna garantía.
La mala noticia es que pueden dejarte agobiado por cientos de miles de dólares de deuda por el resto de tu vida.
Si necesitas consejos sobre cómo liberarte de la deuda estudiantil más rápido, consulta mi post sobre cómo aplastar tus préstamos estudiantiles con ChangEd, o este post sobre cómo refinanciar préstamos estudiantiles.
¿Qué Afecta mi Puntuación de Crédito?
Y ahora, lleguemos a lo realmente importante: tu puntuación de crédito.
Tu calificación crediticia está determinada por tu historial de préstamos, que proviene de los informes de crédito.
Estos son documentos maestros que incluyen cosas como:
- Préstamos que has sacado en los últimos siete años
- Tus préstamos actuales
- Cuánto dinero pediste prestado
- Los pagos mínimos que debes hacer
- Tu historial de pagos, como pagos tardíos, y si generalmente pagas a tiempo
- Registros públicos (como quiebras)
- Si tienes préstamos en incumplimiento (donde no has hecho pagos después de un tiempo establecido) o en cobro (el prestamista vende tu préstamo a una agencia de cobro, que luego intenta recuperar el importe que pediste prestado directamente de ti)
Tu puntuación de crédito es una evaluación integral de tu capacidad para manejar el dinero, y todas estas cosas que mencioné arriba la afectan.
Tener una puntuación de crédito buena o excelente es tan importante cuando quieres mejorar tu situación financiera, porque eso es lo que los prestamistas usan para determinar límites de crédito, tasas de interés y todo lo relacionado con prestarte dinero.
Si demuestras continuamente que puedes pagar a tiempo cuando has pedido prestado, los bancos y otras instituciones prestamistas serán más propensos a darte una tasa de interés más baja y aprobar límites más altos.
Aunque puedes sobrevivir con mal crédito, no prosperarás hasta que repares tu crédito.
Y sobrevivir con mal crédito no es barato. Te penalizan en cada paso, y eso no es lo que quieres si intentas construir libertad financiera.
Aprende más:
- ¿Por Qué Bajó mi Puntuación de Crédito?
¿Qué son las Agencias de Crédito?
Las Agencias de Crédito son empresas que recopilan toda tu información crediticia y luego la ponen a disposición (con tu permiso) cuando se hace una solicitud, digamos, por tu banco, empleador o arrendador.
Podrías pensarlas como almacenes de información. Es donde se guarda toda la información sobre tu historial de préstamos, y donde tu banco o prestamista va a averiguar si eres alguien a quien quieren prestar montones de dinero.
Así que, basándose en la información recopilada por una agencia de crédito, podrías obtener un préstamo o quedarte con las manos vacías.
Hay varias agencias de crédito, pero las más importantes para conocer son Experian, TransUnion y Equifax. Son las que tienen el mayor impacto en tu crédito.
¿Qué es el Monitoreo de Crédito?
Ahora, puedes estar pensando: ¿qué tan precisas son estas agencias de crédito? ¿Debería revisar la información que reciben para asegurarme de que mi puntuación de crédito es correcta?
Aunque son especialistas en el campo y son bastante buenos en lo que hacen, creo que también es importante revisar regularmente tus informes de crédito para comprobar su exactitud, así como cualquier cambio sospechoso que pueda indicar actividad fraudulenta.
Algunas instituciones financieras ofrecen servicios de monitoreo de crédito gratuitos que rastrean tu comportamiento de préstamo de forma limitada, mientras que los servicios de pago suelen ofrecer funciones más completas que permiten detectar fraudes antes.
Dicho esto, la mayoría de los servicios de monitoreo de crédito ofrecerán protección solo después de que la actividad fraudulenta, como el robo de identidad, ya haya ocurrido.
Así que realmente deberían usarse además de otras cosas que puedes hacer para protegerte contra el fraude, como estar atento a cómo y cuándo compartes tus números de Seguro Social, así como números de cuenta bancaria y tarjetas de crédito.
Haz que el Crédito Trabaje para Ti
Tener un crédito excelente podría ayudarte a ahorrar dinero y generalmente hacer tu vida más fácil, así que hazlo una prioridad.
Paga tus facturas a tiempo y evita llevar un saldo en tu tarjeta de crédito; pagarla en su totalidad cada mes es tu mejor apuesta. La deuda de tarjetas de crédito es la forma más cara de financiación de todos modos, así que no te haces ningún favor llevando un saldo mes tras mes.
Una forma segura de hacer que el crédito juegue a tu favor es tener un historial crediticio largo, así que sacar una tarjeta de crédito (así como gestionar tus gastos) puede ser un movimiento financiero muy gratificante.
No importa lo que hagas, recuerda que el crédito es útil para la mayoría de los consumidores. Nuestro mundo depende cada vez más del crédito, así que asegúrate de que las decisiones que tomes solo den un impulso a tu puntuación de crédito, no lo contrario.
-
Entender los puntajes de crédito: Guía completa para préstamos y tarjetas
¿Qué es un buen puntaje de crédito? La respuesta es compleja, pero esta guía te dice todo lo que necesitas saber para calificar para préstamos, tarjetas de crédito y más. Ya sea que uses principalmen
-
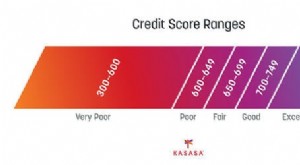
Entender y mejorar tu puntuación de crédito: Guía completa
Si aún no has solicitado un préstamo para coche o una hipoteca, es posible que no pienses mucho en tu puntuación de crédito. Y no estás solo: más de la mitad de los estadounidenses no han mirado su pu
Artículos Destacados
- Análisis profundo de GameStop (GME): El short squeeze y sus consecuencias
- Guía Completa MyFedLoan 2024: Gestión de Préstamos Estudiantiles Federales
- Divorcio y crédito: Entender el impacto y proteger tu futuro financiero
- Planes de Gestión de Deudas (DMP): Entendiendo los hechos
- Entendiendo el ingreso residual: Guía completa
- Planificación patrimonial: una guía completa para el futuro
- Crédito Fiscal por Hijos 2021-2022: Elegibilidad y Beneficios Explicados
- Entender las puntuaciones de crédito: guía completa para 2024
- TAE explicada: Entiende el Rendimiento Anual Porcentual y maximiza tus ahorros
-
 IRA Autodirigida: Guía completa para inversores independientes
Si tienes apetito por el riesgo y no necesariamente quieres seguir a la multitud al invertir, podrías considerar un IRA autodirigido (SDIRA) para fines de jubilación. Si eres un inversor experimentado...
-
 Préstamos sin Garantía: Guía Completa para Entenderlos y Solicitarlos
¿Qué es un préstamo sin garantía? La diferencia fundamental entre préstamos garantizados y no garantizados se resume en una palabra: garantía (colateral). Cuando solicitas una hipoteca, por ejemplo, e...