
Entender las puntuaciones de crédito: guía completa para 2024
¿Alguna vez has comprobado tu puntuación de crédito? Eres uno de casi un cuarto de estadounidenses que no han comprobado su puntuación de crédito, según Javelin Research.
No es ningún secreto que las puntuaciones de crédito son confusas y están llenas de desinformación. Además, las puntuaciones de crédito pueden bajar por acciones que asumirías que las ayudarían, y lo contrario también es cierto. Considerando esto, quizás sería mejor si ignoraras tu puntuación por completo.
Como medida de tu salud financiera, tu puntuación de crédito es una herramienta invaluable. Con eso en mente, si quieres construir crédito y ahorrar algo de dinero en serio, aquí tienes todo lo que necesitas saber sobre las puntuaciones de crédito.
¿Qué son las puntuaciones de crédito?
Los prestamistas usan una puntuación de crédito entre 300 y 850 para determinar qué tan probable es que pagues deudas.
Cada vez que pides dinero prestado, abres una cuenta de servicios públicos o alquilas un apartamento, alguien tiene que confiar en ti. Al mismo tiempo, los prestamistas y propietarios no pueden contactar a todos tus emisores de tarjetas de crédito para determinar tu fiabilidad. En su lugar, se consultará tu puntuación de crédito.
En resumen, tu puntuación de crédito es la suma total de tu vida financiera. Más específicamente, es un número de tres dígitos que muestra tu historial de pedir prestado y devolver dinero. Una puntuación más alta significa que los acreedores piensan que eres más fiable.
Incluso si te ríes de este concepto, las puntuaciones de crédito son un negocio muy serio.
Cuanto más alta sea tu puntuación de crédito, mejor será tu capacidad para gestionar tus finanzas y pagar cualquier deuda; cuanto más baja sea tu puntuación, más arriesgado eres como prestatario. Por el contrario, cuanto más baja sea tu puntuación, más alta será tu tasa de interés, y más difícil será para ti obtener crédito.
Cada agencia de crédito principal. Cada empresa tiene su propia puntuación, como Experian, Equifax y TransUnion. FICO, una empresa de análisis de datos, crea puntuaciones basadas en la información que proporciona cada agencia.
Aquí es donde las cosas se vuelven confusas. Dependiendo del tipo de crédito que busques, tu puntuación variará. Sin embargo, las puntuaciones FICO de cada agencia son solo puntuaciones base. Así que, cuando solicitas crédito o un préstamo, los prestamistas generalmente evalúan tu riesgo basándose en puntuaciones FICO específicas de la industria.
En otras palabras, hay una diferencia entre incumplir en una tarjeta de crédito y atrasarse en tu hipoteca. Como tal, es posible que tengas que usar una puntuación de crédito diferente cuando solicitas una tarjeta de crédito que cuando solicitas una hipoteca. El rango de puntuaciones FICO para diferentes industrias suele estar entre 250 y 900.
Una breve historia de las puntuaciones de crédito
En los días antes de las puntuaciones de crédito, los oficiales de préstamos determinaban si un solicitante era solvente. Pero esto era problemático ya que las decisiones eran altamente subjetivas. Como resultado, la discriminación racial y de género era generalizada.
Ya en la década de 1950, Fair, Isaac and Company (ahora conocida como FICO) creó el primer modelo de puntuación de crédito para predecir el riesgo de un prestatario. Sin embargo, no fue hasta la década de 1970 que las puntuaciones de crédito se utilizaron ampliamente.
La introducción de las puntuaciones de crédito facilitó a los prestamistas tomar decisiones de préstamo objetivas. Como resultado del modelo de puntuación, la industria del crédito también ha experimentado un crecimiento explosivo.
Ya en 1989, FICO introdujo un modelo de puntuación moderno basado en datos de tres agencias de crédito. Según FICO, el 90% de las decisiones de préstamo se basan en sus puntuaciones.
¿Por qué importan las puntuaciones de crédito?
Piensa en las puntuaciones de crédito como boletines de notas financieros. En su forma original, se desarrollaron para predecir las posibilidades de que un prestatario incumpliera un préstamo. Pero, con el tiempo, ha ganado una gran relevancia desde entonces.
Tu puntuación de crédito se verifica cada vez que solicitas crédito, ya sea un préstamo o una tarjeta de crédito. Puede costarte más pedir dinero prestado si tu puntuación de crédito te hace parecer un prestatario arriesgado.
Además, es posible que no se apruebe una línea de crédito si tienes una puntuación de crédito baja.
También, tu puntuación de crédito puede ser verificada antes de que te contraten. Y, generalmente, los propietarios verifican tu crédito antes de alquilarte un lugar.
En general, hay un precio que pagar por tener mal crédito. Por ejemplo, para cubrir un déficit si no puedes conseguir un préstamo o tarjeta de crédito, es posible que necesites recurrir a formas de crédito extremadamente caras, como préstamos de día de pago.
Una tasa de interés demasiado alta puede ser una carga financiera enorme también. Esto es especialmente cierto en préstamos y compras grandes como hipotecas y préstamos para automóviles. Cada año, puedes gastar cientos o miles de dólares en costes de intereses si llevas un saldo en tu tarjeta de crédito.
En contraste, puedes ahorrar dinero, construir mejor crédito y ganar oportunidades entendiendo y mejorando tu puntuación de crédito.
¿Qué es una buena puntuación de crédito?
Las puntuaciones de crédito entre 300-850 generalmente se consideran buenas si son 700 o más, explica Experian. Una puntuación excelente en el mismo rango es 800 o más. Sin embargo, la mayoría de las puntuaciones de crédito caen entre 600 y 750. Además de representar mejores decisiones de crédito, las puntuaciones más altas también pueden tranquilizar a los acreedores de que pagarás tus deudas en el futuro.
Los prestamistas usan las puntuaciones de crédito para decidir si te ofrecen crédito (como una tarjeta de crédito o préstamo), como bancos que ofrecen préstamos hipotecarios, compañías de tarjetas de crédito e incluso concesionarios de coches que financian compras de automóviles. Además, tu puntuación de crédito determina cuáles serán los términos de la oferta, como la tasa de interés o el pago inicial.
Existen varios tipos de puntuaciones de crédito. Entre las más comunes están las puntuaciones FICO y VantageScore, pero también hay puntuaciones específicas de industrias.
Debido a esto, cada acreedor define lo que es buen o mal crédito de manera diferente. A pesar de eso, las puntuaciones de crédito se dividen en un rango basado en dónde caes en el espectro de solvencia.
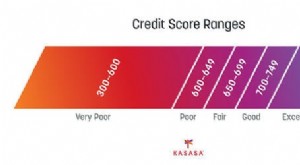
Los siguientes son los rangos de puntuación de crédito de FICO:
- Excepcional: 800 o más
- Muy bueno: 740-799
- Bueno: 670-739
- Regular: 580-669
- Malo: 579 o menos
También hay un VantageScore 3.0 que va de 300 a 850. Las puntuaciones se categorizan de manera diferente, sin embargo:
- Excelente: 750 a 850
- Bueno: 700 a 749
- Regular: 650 a 699
- Malo: 550 a 649
- Muy malo: 300 a 549
Según VantageScore, la puntuación de crédito promedio en EE. UU. es 695, y basada en FICO, es 714. En otras palabras, los estadounidenses tienen buenas puntuaciones de crédito en promedio.
¿Quieres entender tu puntuación de crédito? Empieza con tu informe de crédito
Primero, echemos un vistazo a tu informe de crédito para entender mejor tu puntuación de crédito.
Cada 12 meses, tienes derecho a un informe de crédito gratuito de cada agencia. Para tu informe de crédito gratuito, visita AnnualCreditReport.com. Las puntuaciones no se proporcionarán en el sitio. Pero sí la información que entra en tu informe de crédito.
Verás esto en tu informe de crédito:
Información de identificación
Estas incluyen cosas como tu nombre, dirección, número de Seguro Social y fecha de nacimiento. Si has incluido información de empleo en una solicitud de crédito, puede aparecer allí también. Tranquilo, no te afectará esta información; es solo para identificación.
Líneas de crédito (Trade Lines)
Tus cuentas de crédito se enumeran aquí. Se reporta toda la información de la cuenta, incluido el tipo, cuándo se abrió, el límite o monto del préstamo y el saldo de la cuenta.
Consultas de crédito
Todos los prestamistas que realizaron una consulta de crédito "dura" sobre ti en los últimos dos años se pueden encontrar en esta sección.
Registros públicos y cobros
Aquí puedes ver si tu deuda ha sido enviada a cobros. Aquí también puedes encontrar registros públicos como quiebras, ejecuciones hipotecarias, demandas, embargos de salario y gravámenes.
Hay algunas aplicaciones que te permiten consultar tu puntuación de crédito gratis, como Credit Sesame. Este servicio generalmente muestra tu puntuación de crédito basada en otro modelo, VantageScore 3.0, en lugar de tu puntuación FICO. Sin embargo, también puedes consultar y monitorear tus puntuaciones de crédito gratis con muchos bancos y emisores de tarjetas de crédito.
¿Qué afecta a tu puntuación de crédito?
Las fórmulas exactas utilizadas por FICO para calcular las puntuaciones son infamemente secretas. Sin embargo, nos dice que se tienen en cuenta cinco factores:
Historial de pagos
Las puntuaciones FICO se basan aproximadamente en un 35% de esta información, que incluye:
- Información detallada de pagos en una variedad de cuentas. Estas incluyen tarjetas de crédito, cuentas minoristas, cuentas de empresas financieras y préstamos a plazos.
- Elementos de registros públicos y cobros. Entre estos están quiebras, ejecuciones hipotecarias, demandas, embargos de salario, gravámenes y sentencias.
- Moras de pago y elementos de registros públicos asociados con pagos tardíos y perdidos ("morosidades").
- Pagos que están al día y no han sido tardíos.
Utilización de crédito
La tasa de utilización de crédito indica cuánto de tu crédito disponible se está utilizando. Tienes un 20% de utilización de crédito si tu límite de crédito es 1.000 dólares y tu saldo es 200 dólares. En general, los expertos recomiendan mantener este número por debajo del 30%. Y a FICO también le gusta que este número sea bajo.
Generalmente, tener un saldo de 1.000 dólares en una tarjeta de crédito de 5.000 dólares (20% de utilización de crédito) es mejor que tener un saldo de 500 dólares en una tarjeta de crédito de 1.000 dólares (50% de utilización de crédito).
Lo sé, esto puede ponerse complicado. Pero, a pesar del saldo más alto en el primer ejemplo, la utilización de crédito es menor.
Longitud del historial de crédito
Las puntuaciones FICO se basan en esta información en un 15%. A menudo, cuanto más largo sea tu historial de crédito, más alta será tu puntuación FICO. Dependiendo de su historial de pagos y la cantidad adeudada, incluso las personas que no han usado crédito por un tiempo pueden obtener una buena puntuación FICO.
Las puntuaciones FICO consideran los siguientes factores al calcular la longitud del historial:
- Cuánto tiempo has tenido cuentas de crédito. La edad de tu cuenta más antigua, la más reciente y la edad promedio de todas las cuentas entran en tu puntuación FICO.
- Cuál es la duración de una cuenta de crédito específica.
- Cuándo fue la última vez que usaste ciertas cuentas.
Nuevo crédito
Esta información contribuye aproximadamente en un 10% a una puntuación FICO. Según la investigación de FICO, abrir varias cuentas de crédito en un corto período de tiempo presenta un mayor riesgo, especialmente para personas con poco historial de crédito.
Una consulta "dura" aparecerá en tu informe de crédito cuando solicites un préstamo o crédito. Cuando solicitas un préstamo para coche a tres prestamistas diferentes para encontrar la mejor oferta, FICO podría registrar solo una consulta para el mismo tipo de préstamo.
Tu puntuación de crédito no se ve afectada cuando consultas tu propio crédito, lo que se considera una consulta "suave". Se te someterá a la misma verificación de crédito, ya sea que estés solicitando un trabajo o obteniendo una preaprobación para un préstamo.
Mezcla de crédito
Una puntuación FICO consiste aproximadamente en un 10% de esta información. Tarjetas de crédito, cuentas minoristas, préstamos a plazos, préstamos hipotecarios y cuentas con empresas financieras se consideran todas en las puntuaciones FICO. Una cuenta de crédito que no pretendas usar no es una buena idea, y no necesariamente necesitas una de cada una.
Las puntuaciones FICO consideran factores como los tipos de cuentas de crédito que tienes y el número total de cuentas que tienes.
Cómo consultar y monitorear tu puntuación de crédito
Vigilar tu puntuación de crédito es una buena idea. ¿Por qué? Puede fluctuar con el tiempo. Y, afortunadamente, a diferencia del pasado, nunca ha sido tan fácil consultar y monitorear tu puntuación de crédito.
Las tres principales agencias de crédito proporcionan informes de crédito gratuitos una vez al año, y hay varias formas de consultar tu puntuación de crédito. Aunque puedes solicitar tu informe de crédito directamente a las agencias de crédito, también puedes acceder a él a través del sitio web autorizado por el gobierno AnnualCreditReport.com. Antes de proporcionar cualquier información personal, asegúrate de estar en el sitio correcto.
Como chequeo periódico entre tu informe de crédito anual y tu estado de cuenta bancario, muchos bancos y compañías de tarjetas de crédito te proporcionarán tu puntuación de crédito gratis.
Además, sitios de monitoreo de puntuación de crédito gratuitos como Credit Karma, Experian y Credit Sesame proporcionan acceso a puntuaciones e informes de crédito gratuitos. Solo ten en cuenta que cualquier sitio de informes de crédito que uses debe ser investigado a fondo antes de registrarte o compartir cualquier información personal. Esto es porque las fuentes de datos y los términos y condiciones varían ampliamente.
Cómo reconstruir una puntuación de crédito dañada
"Hay muchas vías que llevan a un crédito dañado", escribe Peter Daisyme en un artículo anterior de Due. "Podrías haber perdido algunos pagos en un préstamo importante". También es posible que hayas abierto demasiadas tarjetas de crédito. Incluso hay la posibilidad de que hayas incumplido tu hipoteca o préstamo de coche. A raíz del daño a la puntuación de crédito, puedes preguntarte qué se puede hacer para restaurarla.
"Sin embargo como hayas llegado aquí, tu puntuación de crédito personal está dañada, y probablemente está afectando tu vida de varias maneras negativas; podrías verte rechazado para préstamos, obteniendo peores tasas para hipotecas y/o siendo rechazado para solicitudes de apartamentos", añade Peter. Esta situación no tiene que durar para siempre, afortunadamente. "Con las técnicas adecuadas y el compromiso correcto, puedes reconstruir tu puntuación de crédito desde cero".
Entiende tu puntuación y busca errores.
Para mejorar tu puntuación de crédito, necesitas entender qué factores la afectan y cómo afectan tu puntuación final. Existen varios tipos de puntuaciones de crédito, pero la puntuación FICO es con mucho la más común. Como recordatorio, tu puntuación FICO se ve afectada por los siguientes factores: historial de pagos, cantidades adeudadas, longitud del historial de crédito, nuevo crédito y mezcla de crédito. Anualmente, revisa cómo te has desempeñado en estas categorías, así como cualquier error.
Comprométete a evitar nuevo crédito y deudas.
¿Cuál es la mejor manera de reconstruir una puntuación de crédito dañada? Detén la hemorragia. O, en otras palabras, no empeores tu puntuación de crédito más. Eso significa no cerrar cuentas existentes ni adquirir nuevas tarjetas de crédito o deudas.
Configura recordatorios de pago.
Es importante que pagues todas tus facturas a tiempo, e idealmente en su totalidad, durante varios meses o varios años si deseas ver subir tu puntuación de crédito. Configurar recordatorios automáticos es la mejor manera de hacer un seguimiento de qué pagos se acercan y cuándo vencen.
Empieza a reducir tus deudas.
Si tienes deudas actuales, consolida lo que puedas. También puedes introducir nuevas fuentes de ingresos, negociar mejores tasas o centrarte primero en las deudas de alto interés.
Establece mejores hábitos a largo plazo.
Para mantener tu puntuación de crédito subiendo y prevenir otra catástrofe, deberías establecer mejores hábitos a largo plazo después de haber eliminado o reducido la mayoría de tus deudas. Sugerencias incluyen tener un fondo de emergencia, pagar facturas a tiempo y revisar frecuentemente tu puntuación de crédito.
Preguntas Frecuentes Sobre Puntuaciones de Crédito
¿Qué es una puntuación de crédito?
Además de determinar tu solvencia, una puntuación de crédito es un número de tres dígitos. Las puntuaciones de crédito se calculan basándose en factores como cuánto tiempo has usado crédito, qué tan bien has pagado y qué tipos de crédito has usado. Generalmente, si tienes una puntuación de crédito alta, podrás pedir dinero prestado a una mejor tasa.
¿Qué es una buena puntuación de crédito?
FICO, el modelo de puntuación de crédito más conocido, dice que una puntuación de crédito entre 670 y 739 se considera generalmente "buena". Eso es en una escala de 300 a 850. Las puntuaciones FICO ayudan a los prestamistas a predecir el riesgo de que un prestatario incumpla un préstamo. Cuanto más alta sea tu puntuación, menor será el riesgo que representas para cualquiera que te preste dinero. Una puntuación más alta también hace más probable que califiques para las mejores ofertas.
¿Cómo se calculan las puntuaciones de crédito?
Usando tu longitud de historial de crédito, tipo de crédito, historial de pagos y cantidad de deuda, los prestamistas evalúan tu solvencia. Otra variable que FICO incorpora es información de cuentas bancarias.
¿Por qué mis tres puntuaciones de crédito son diferentes?
Puedes tener diferentes puntuaciones con Experian, Equifax y TransUnion. ¿La razón? Las agencias de crédito tienen información variable, no han recibido información, o ponderan factores de manera diferente. Los errores de datos también pueden ocurrir entre agencias de crédito.
¿Cuándo debería empezar a construir mi crédito?
Los beneficios de construir crédito lo antes posible no pueden ser exagerados. Puedes establecer crédito temprano convirtiéndote en usuario autorizado en las tarjetas de crédito de tus padres, por ejemplo. Algunos bancos y aplicaciones como Greenlight permiten esto.
-
Entender los puntajes de crédito: Guía completa para préstamos y tarjetas
¿Qué es un buen puntaje de crédito? La respuesta es compleja, pero esta guía te dice todo lo que necesitas saber para calificar para préstamos, tarjetas de crédito y más. Ya sea que uses principalmen
-
Entender y mejorar tu puntuación de crédito: Guía completa
Si aún no has solicitado un préstamo para coche o una hipoteca, es posible que no pienses mucho en tu puntuación de crédito. Y no estás solo: más de la mitad de los estadounidenses no han mirado su pu
Artículos Destacados
- Análisis profundo de GameStop (GME): El short squeeze y sus consecuencias
- Guía Completa MyFedLoan 2024: Gestión de Préstamos Estudiantiles Federales
- Entendiendo el Crédito: Guía Completa para Construir y Mantener un Buen Crédito
- Cloud ERP y Ecommerce: Guía completa para empresas
- Entendiendo el ingreso residual: Guía completa
- Entendiendo los recibos de pago: una guía completa para empleados
- Planificación patrimonial: una guía completa para el futuro
- Comisiones por Descubierto: Causas, Costes y Cómo Evitarlas
- TAE explicada: Entiende el Rendimiento Anual Porcentual y maximiza tus ahorros
-
 Entender las consultas crediticias y su impacto en tu puntaje FICO
¿Cómo encajan las consultas crediticias en tu puntaje FICO®? La fórmula FICO contiene cinco categorías, y las consultas están en una de las menos importantes. Específicamente, la categoría nuevo créd...
-
 Préstamos sin Garantía: Guía Completa para Entenderlos y Solicitarlos
¿Qué es un préstamo sin garantía? La diferencia fundamental entre préstamos garantizados y no garantizados se resume en una palabra: garantía (colateral). Cuando solicitas una hipoteca, por ejemplo, e...